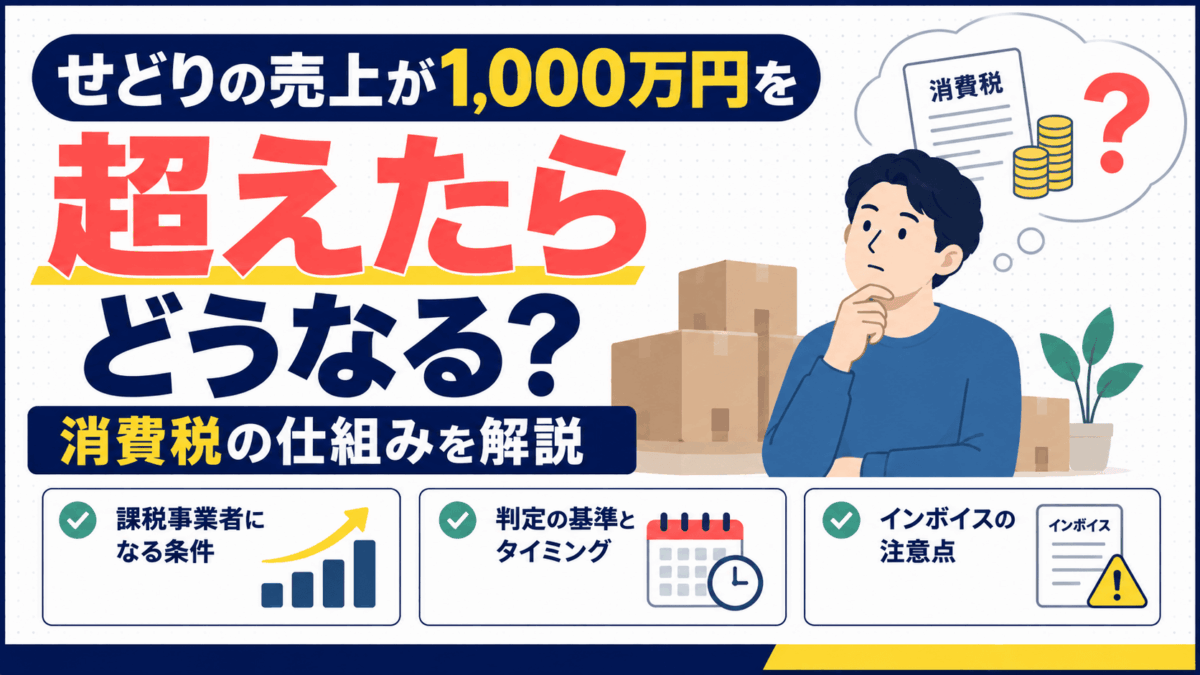
せどりの売上が伸びて1,000万円を超えそうになると、「すぐに消費税を払う必要がある?」「利益ではなく売上で判断するの?」と不安になる方も多いでしょう。消費税は、今年の売上だけで納税義務が決まるわけではありません。この記事では、せどりを行う個人事業主向けに、売上1,000万円と消費税の関係や課税事業者になるタイミング、インボイス制度の注意点をわかりやすく解説します。
- せどりで消費税の課税事業者になる条件
- 売上1,000万円を判定するときの考え方
- 消費税を支払うことになるタイミング
- インボイス登録と消費税の関係
- 売上が増えたときに注意したいポイント
監修
大石 英樹(おおいし ひでき)
かいせい税理士法人 代表
大阪市淀川区を拠点に、フリーランス・個人事業主から法人まで幅広い税務顧問を手がける。豊富な実務経験と機動力を武器に、確定申告・記帳・資金調達・事業承継まで一貫してサポート。「経営者の良きパートナー」をモットーに、わかりやすい税務アドバイスを提供している。
せどりの売上が1,000万円を超えると消費税を払う必要がある?
結論からいうと、今年の課税売上高が1,000万円を超えたからといって、原則としてその年から直ちに消費税を納めるわけではありません。
個人事業主の場合、原則として「基準期間」の課税売上高が1,000万円を超えているかどうかで判定します。基準期間とは、原則としてその年の前々年です。
たとえば、2026年分の消費税について判定する場合、原則として2024年の課税売上高を確認します。2024年の課税売上高が1,000万円を超えていれば、2026年は原則として課税事業者になります。
ここで重要なのが、「利益1,000万円」ではなく「課税売上高1,000万円」が基準という点です。
年間売上が1,200万円、仕入れや販売手数料などを差し引いた利益が300万円だったとしても、利益300万円を基準に判定するわけではありません。
せどりは仕入額が大きくなりやすいため、「利益が1,000万円以下だから消費税は関係ない」と考えないようにしましょう。
せどりで消費税の課税事業者になるタイミングはいつ?
個人事業主の場合、原則として前々年の課税売上高が1,000万円を超えると、その年は課税事業者になります。
たとえば2026年に課税売上高が初めて1,000万円を超えた場合、2026年が2028年の基準期間になります。そのため、ほかの条件に該当しなければ、2028年から課税事業者となるのが基本です。
ただし、「1,000万円を超えてから必ず2年間は免税」とは限りません。
個人事業主には「特定期間」による判定があります。原則として前年の1月1日から6月30日までの課税売上高が1,000万円を超える場合、基準期間の課税売上高が1,000万円以下でも、その年から課税事業者になる場合があります。
一定の場合には、特定期間の課税売上高に代えて給与等支払額の合計額で判定することもできます。
また、基準期間の課税売上高が1,000万円以下でも、自ら課税事業者を選択している場合やインボイス発行事業者として登録している場合などは、消費税の申告が必要です。
売上が急増している方は、前々年だけでなく前年上半期の状況やインボイス登録の有無なども確認しましょう。
売上1,000万円の判定では何を基準にする?
1,000万円の判定では、利益ではなく課税売上高を確認します。
たとえば、
年間売上1,100万円 − 商品仕入700万円 − 販売手数料100万円 = 利益300万円
というケースでも、「利益300万円だから1,000万円以下」と判断することはできません。仕入代金や販売手数料などを売上から差し引いた利益で判定するわけではないためです。
Amazonやメルカリなどでは、販売代金から手数料を差し引いた金額が振り込まれることがあります。そのため、銀行口座への入金額だけで課税売上高を判断しないことが重要です。
たとえば、商品を10,000円で販売して販売手数料1,000円が差し引かれ、9,000円が入金された場合、入金額だけを売上として処理すると本来の売上を正しく把握できない可能性があります。販売明細を確認し、売上と販売手数料を分けて記帳しましょう。
また、商品販売だけでなく、機械など一定の事業用資産の売却代金が課税売上高に含まれることもあります。
なお、基準期間が免税事業者だった場合、その基準期間の課税売上高を判定するときは、消費税相当額を差し引く税抜処理を行いません。
インボイス登録や消費税の計算で注意することは?
まず注意したいのが、インボイス発行事業者として登録している場合、基準期間の課税売上高が1,000万円以下でも原則として消費税の申告が必要になることです。
そのため、「売上1,000万円以下=必ず免税事業者」とは限りません。
また、課税事業者になった場合でも、売上にかかる消費税額をそのまま全額納付するわけではありません。
原則的な計算では、売上にかかる消費税額から、商品の仕入れや経費にかかった消費税額のうち仕入税額控除の対象となる金額を差し引いて納付税額を計算します。
一定の要件を満たせば「簡易課税制度」を選択できる場合もあります。簡易課税制度は、実際の仕入税額を積み上げる代わりに、事業区分ごとの「みなし仕入率」を使って仕入控除税額を計算する制度です。
原則として基準期間の課税売上高が5,000万円以下で、期限までに届出を行うことなどが必要です。一般的な小売業に該当する取引は第二種事業で、みなし仕入率は80%です。一方、卸売業に該当する取引は第一種事業となるため、販売形態によって区分が変わる点に注意しましょう。
せどりは仕入れの割合が大きいケースも多いため、原則課税と簡易課税のどちらが有利になるかは一概にはいえません。実際の仕入額や経費、販売形態を確認して判断することが大切です。
よくある質問(FAQ)
Q. 売上がちょうど1,000万円の場合も課税事業者になりますか?
基準期間の課税売上高による判定は「1,000万円を超える」場合が対象です。そのため、ちょうど1,000万円であれば、この基準だけを理由に課税事業者になるわけではありません。
ただし、特定期間による判定やインボイス登録、自ら課税事業者を選択している場合など、別の理由で課税事業者になることがあります。
Q. 売上が1,000万円を超えたら翌年から消費税を払いますか?
必ずしも翌年からではありません。個人事業主の場合、原則として前々年の課税売上高で判定します。
ただし、前年1月1日から6月30日までの特定期間による判定などがあるため、「必ず2年後から」と考えないようにしましょう。
Q. Amazonやメルカリの手数料を引いた入金額で1,000万円を判定しますか?
入金額だけで判断するのは避けましょう。販売代金から手数料が差し引かれて入金される場合でも、売上と販売手数料を分けて把握することが重要です。
販売サイトの明細などを保存し、課税売上高を正しく確認できるようにしておきましょう。
Q. インボイス登録をしていれば売上1,000万円以下でも消費税を払いますか?
原則として、インボイス発行事業者として登録している場合は、基準期間の課税売上高が1,000万円以下でも消費税の申告・納税が必要です。
インボイス制度を機に免税事業者から課税事業者になった場合などには、一定の要件を満たすことで負担軽減措置を利用できることがあります。適用期間や要件は改正される可能性があるため、申告時点の最新情報を確認しましょう。
まとめ
せどりの課税売上高が1,000万円を超えても、原則としてその年からすぐに消費税を納めるわけではありません。
個人事業主の場合、基本的には前々年の課税売上高が1,000万円を超えているかで判定します。ただし、前年上半期の特定期間による判定やインボイス登録などによって、基準期間の課税売上高が1,000万円以下でも課税事業者になる場合があります。
また、1,000万円の判定で見るのは利益ではなく課税売上高です。販売サイトからの入金額だけで判断せず、売上と販売手数料を分けて管理しましょう。
売上が1,000万円に近づいてきたら、将来の消費税負担を想定した資金管理と、課税売上高を正確に把握できる記帳体制を整えておくことが大切です。
売上が増えて経理や消費税対応が複雑になったら記帳代行アクリーに相談しよう
せどりの売上が増えると、商品販売だけでなく、仕入れ、販売手数料、送料、返品など、管理する取引も増えていきます。
さらに売上が1,000万円前後になると、消費税の課税事業者になる時期を判断するためにも、日頃から売上や経費を正確に記帳しておくことが重要です。
そこで、日々の記帳に時間を取られている方は、記帳代行アクリーの活用も検討してみましょう。
記帳業務を外部に任せることで経理作業の負担を減らし、商品リサーチや仕入れ、販売戦略など、本来の業務に時間を使いやすくなります。
「売上が伸びて取引件数が増えてきた」「販売サイトごとの売上や手数料の整理が大変」「消費税を意識して帳簿をきちんと整えたい」という方は、売上がさらに拡大する前に記帳体制を整えておきましょう。
※消費税の納税義務や具体的な税額、各制度の適用可否は個々の取引状況によって異なります。また、税制改正によって制度が変更される場合があります。具体的な税務判断については、最新の国税庁情報を確認し、必要に応じて税務署や税理士などの専門家へ相談してください。