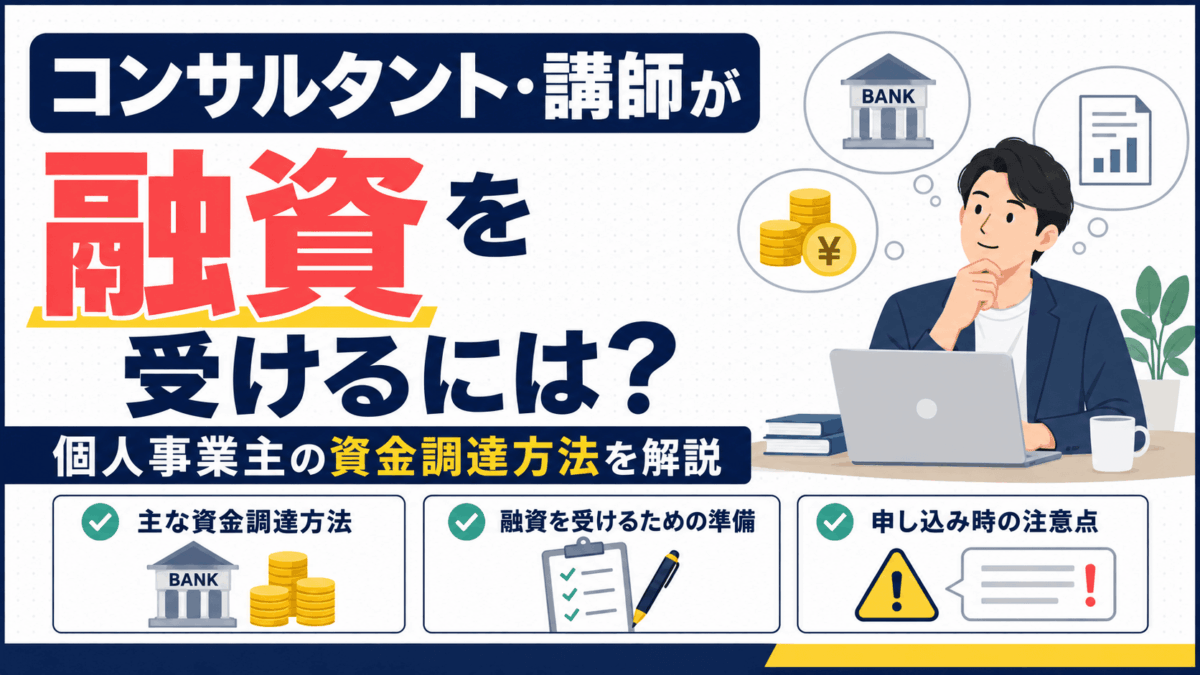
「事業を拡大したいけれど、手元資金だけでは不安」「個人で活動するコンサルタントや講師でも融資を受けられる?」と悩む方もいるでしょう。個人事業主でも、事業内容や資金の使い道、返済の見通しなどを適切に説明できれば、融資を受けられる可能性があります。この記事では、利用できる主な資金調達方法から融資前の準備、申し込み時の注意点まで初心者にもわかりやすく解説します。
- コンサルタント・講師でも融資を受けられるのか
- 個人事業主が利用できる主な資金調達方法
- 融資を受けるために準備しておきたいこと
- 融資を申し込む際に注意したいポイント
監修
大石 英樹(おおいし ひでき)
かいせい税理士法人 代表
大阪市淀川区を拠点に、フリーランス・個人事業主から法人まで幅広い税務顧問を手がける。豊富な実務経験と機動力を武器に、確定申告・記帳・資金調達・事業承継まで一貫してサポート。「経営者の良きパートナー」をモットーに、わかりやすい税務アドバイスを提供している。
コンサルタント・講師でも融資を受けることはできる?
結論からいうと、個人事業主として活動するコンサルタントや講師でも、事業資金の融資を受けられる可能性があります。
融資では、事業内容や収支状況、資金の使い道、返済の見通しなどを踏まえて審査されます。そのため、「店舗を持っていないから融資を受けられない」「コンサルタントや講師だから融資の対象外」というわけではありません。
たとえば、オンライン講座を始めるためのパソコンや撮影機材などの設備資金、広告宣伝費や外注費などの運転資金が必要になるケースがあります。こうした事業に必要な資金について、融資を検討できます。
また、開業して間もなく事業実績が少ない場合でも、創業期の事業者を対象とした融資制度を利用できる可能性があります。
ただし、融資には審査があるため、申し込めば必ず借りられるわけではありません。
「なぜ資金が必要なのか」「何にいくら使うのか」「事業から得られる収益などをもとに、どのように返済していくのか」を具体的に説明できるようにしておくことが重要です。
個人事業主のコンサルタント・講師が利用できる主な資金調達方法は?
個人事業主のコンサルタント・講師が事業資金を調達する代表的な方法には、日本政策金融公庫や民間金融機関からの融資があります。
まず選択肢の一つとなるのが、日本政策金融公庫の融資です。個人事業主や小規模事業者などが利用を検討できる融資制度があり、創業期の事業者を対象としたものもあります。
次に、銀行や信用金庫などの民間金融機関からの融資があります。金融機関が直接融資する方法のほか、信用保証協会の保証を利用して金融機関から融資を受ける方法もあります。
信用保証制度は、中小企業・小規模事業者などの資金調達を支援する仕組みです。個人事業主も、事業規模や業種などの条件を満たせば利用できる場合があります。
このほか、融資とは異なる資金調達方法として、補助金・助成金やクラウドファンディングなども考えられます。
ただし、補助金・助成金は制度ごとに対象者や対象経費、申請期間、支給要件などが異なります。申請すれば必ず受給できるわけではありません。
また、補助金には対象経費を事業者が先に支払い、事業完了後の審査などを経て補助金が支払われるものもあります。その場合、補助金が入金されるまでの資金を別途用意する必要があります。
「いつまでに」「何のために」「いくら必要なのか」を整理したうえで、目的に合った資金調達方法を選びましょう。
融資を受けるために何を準備すればいい?
融資を受けるためには、事業の状況や資金の必要性、返済の見通しを数字で説明できるように準備しておくことが大切です。
すでに事業を行っている個人事業主であれば、確定申告書や帳簿、預金通帳、売上や経費を確認できる資料などを整理しておきましょう。実際に必要となる書類は、金融機関や融資制度によって異なります。
創業期であれば、事業内容や必要資金、資金調達方法、売上・利益の見込みなどをまとめた事業計画も重要です。利用する制度によっては、創業計画書などの提出が必要になります。
特に明確にしておきたいのが、資金の使い道と必要金額の根拠です。
たとえば、「事業拡大のために300万円借りたい」と説明するだけでは、なぜ300万円が必要なのか伝わりません。
「Web広告費100万円、撮影・配信機材50万円、外注費などの運転資金150万円」のように具体化すれば、必要金額の根拠を説明しやすくなります。
同時に、借入後の返済計画も考える必要があります。現在の売上や利益、既存の借入状況、今後の収支見込みなどを整理し、返済を続けても事業に必要な資金を確保できるか確認しましょう。
なお、融資の審査基準は金融機関や制度、申込者の状況などによって異なります。「売上が○万円あれば通る」「自己資金が○万円あれば必ず借りられる」と一律に判断することはできません。
だからこそ、日頃から適切に記帳し、売上・経費・利益・資金残高などを把握できる状態にしておくことが大切です。
融資を申し込む際に注意すべきことは?
融資を申し込む際は、「借りられる金額」ではなく「無理なく返済できる金額」を基準に考えることが重要です。
借入金には返済義務があり、契約内容に応じて利息も発生します。売上が想定を下回った場合でも返済は必要になるため、楽観的な売上予測だけで返済計画を立てるのは避けましょう。
たとえば、新しいオンライン講座によって毎月50万円の売上増加を見込んでいても、実際には集客に時間がかかり、計画どおりに売上が発生しない可能性があります。
そのため、売上が計画を下回った場合も想定し、返済後に事業を継続するための運転資金が残るか確認しておくことが大切です。
また、融資を比較するときは金利だけを見るのではなく、返済期間や返済方法、据置期間、担保・保証の条件、保証料なども確認しましょう。条件は金融機関や融資制度によって異なります。
さらに、個人事業主は事業用とプライベートのお金が混ざりやすいため注意が必要です。
事業用の銀行口座やクレジットカードを分けるなど、お金の流れを把握しやすい環境を整えておけば、日々の記帳や資金繰りの管理もしやすくなります。
よくある質問(FAQ)
Q. 開業したばかりでも融資を受けられますか?
開業したばかりでも融資を受けられる可能性はあります。創業期の事業者を対象とした融資制度もあるため、事業実績が少ないことだけで融資を受けられないとは限りません。事業内容や必要資金、資金の使い道、今後の収支見込みなどを具体的に整理しておきましょう。
Q. 赤字でも融資を受けられますか?
赤字だから必ず融資を受けられないとは限りません。ただし、赤字になった理由や今後の改善策、返済の見通しなどを確認される可能性があります。実際の審査結果は、金融機関や融資制度、事業者の状況などによって異なります。
Q. 自己資金が少なくても融資を申し込めますか?
利用する融資制度や事業者の状況によって異なります。自己資金だけで融資の可否が決まるとは限りません。必要資金や調達方法、今後の収支見込みなどを含め、無理のない資金計画を立てておくことが大切です。
Q. 融資で借りたお金は売上になりますか?
借入金は売上にはなりません。借り入れた金額は、会計上「借入金」などの負債として処理するのが基本です。
また、借入金を返済した際の元本部分は、原則として必要経費にはなりません。一方、事業のための借入金にかかる利息は、原則として必要経費になります。
ただし、借入金を事業とプライベートの両方に使用している場合などは、事業に対応する部分と家事上の部分を適切に区分する必要があります。
Q. 融資を受ける前から帳簿をつけておいた方がいいですか?
日頃から帳簿を適切につけておくことが大切です。
帳簿が整理されていれば、売上や経費、利益、資金の動きを把握しやすくなります。融資を検討するときに事業の状況を整理しやすくなるだけでなく、確定申告や日々の経営判断にも役立ちます。
まとめ
個人事業主として活動するコンサルタント・講師でも、事業資金の融資を受けられる可能性があります。
主な選択肢には、日本政策金融公庫や銀行・信用金庫などからの融資があります。また、条件を満たせば信用保証協会の保証を利用した融資を検討できる場合もあります。
融資を検討するときに重要なのは、「いくら借りられるか」だけではありません。
「何に使うのか」「なぜその金額が必要なのか」「どのように返済するのか」を明確にし、無理のない資金計画を立てることが大切です。
そして、こうした資金計画を考える土台になるのが日々の経理です。普段から売上・経費・利益・資金残高などを把握しておけば、融資を検討するときにも事業の状況を整理しやすくなります。
なお、融資制度や金利、必要書類、審査上の取り扱いなどは変更される場合があります。実際に申し込む際は、日本政策金融公庫や各金融機関、信用保証協会などで最新情報を確認しましょう。
融資に備えて日々の経理を整えるなら記帳代行アクリーも選択肢
融資を検討するときに、「帳簿がたまっている」「現在の利益がわからない」「事業にいくらお金が残っているのかわからない」という状態では、まず事業の数字を整理するところから始めなければなりません。
特にコンサルタントや講師は、顧客対応や講座運営、営業、集客、資料作成などを自分で担当するケースも多く、経理が後回しになりがちです。
しかし、融資を検討するなら、日頃から売上や経費を記帳し、事業の収支や資金状況を把握できる環境を整えておくことが大切です。
記帳作業に時間を取られて本業に集中できない場合は、記帳代行アクリーのような記帳代行サービスを活用するのも一つの方法です。
継続的に記帳を行っておけば、融資に向けた準備だけでなく、日々の利益や資金繰りの把握、確定申告に向けた準備もしやすくなります。
融資が必要になってから慌てて帳簿を整理するのではなく、日頃から事業のお金を把握できる状態を作っておきましょう。本業に集中しながら経理業務の負担を減らしたいコンサルタント・講師の方は、記帳業務を外部に任せることも選択肢の一つです。