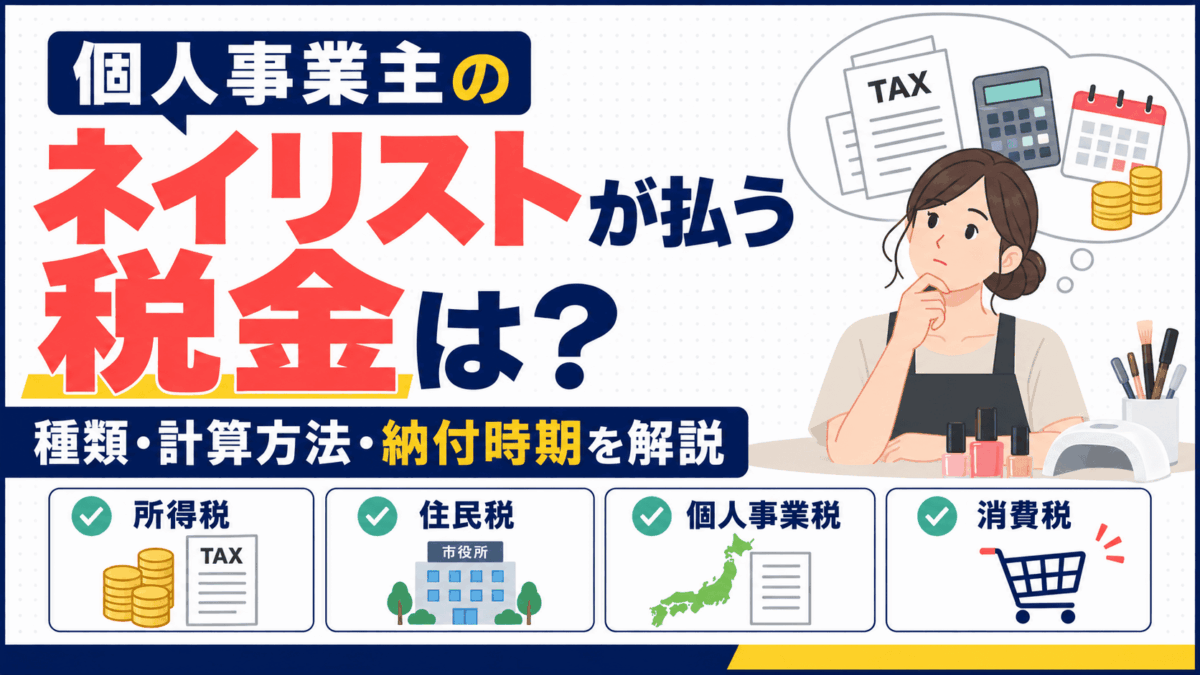
個人事業主としてネイルサロンを経営していると、「どんな税金を払うの?」「売上がいくらになったら税金がかかる?」「いつまでに納めればいい?」と疑問に感じる方も多いでしょう。税金は種類によって課税される条件や計算方法、納付時期が異なります。この記事では、個人事業主のネイリストに関係する主な税金について、計算の考え方から申告時の注意点まで初心者にもわかりやすく解説します。
- 個人事業主のネイリストに関係する税金の種類
- 所得税・住民税の計算方法と納付時期
- 個人事業税・消費税がかかる主な条件
- 税金の計算や確定申告で注意したいポイント
監修
大石 英樹(おおいし ひでき)
かいせい税理士法人 代表
大阪市淀川区を拠点に、フリーランス・個人事業主から法人まで幅広い税務顧問を手がける。豊富な実務経験と機動力を武器に、確定申告・記帳・資金調達・事業承継まで一貫してサポート。「経営者の良きパートナー」をモットーに、わかりやすい税務アドバイスを提供している。
個人事業主のネイリストが払う税金にはどんな種類がある?
個人事業主のネイリストに主に関係する税金は、所得税・住民税・個人事業税・消費税です。ただし、すべての人に4種類の税金が必ず発生するわけではありません。
所得税は、基本的に売上から必要経費を差し引いて事業所得を求め、青色申告特別控除や所得控除などを反映した課税所得をもとに計算します。住民税は、前年の所得などをもとに自治体が計算します。
個人事業税は、法令で定められた業種に該当する事業を行っている場合に課税される都道府県税です。ネイルサロンについては、実際の事業内容などを踏まえて課税対象となるか判断されます。
消費税は、基準期間の課税売上高やインボイス発行事業者への登録状況などによって納税義務が決まります。
つまり、「売上がある=4種類すべての税金を払う」というわけではありません。 まずは、それぞれの税金がどのような条件で発生するのかを理解しておきましょう。
ネイリストの所得税・住民税はいくら?計算方法と納付時期は?
所得税・住民税は、年間売上にそのまま税率を掛けるのではなく、必要経費や各種控除などを考慮して計算するのが基本です。
たとえば、年間売上が500万円で、ジェルやネイルパーツ、店舗家賃、広告費などの必要経費が200万円だったとします。この場合、単純化すると事業所得は次のようになります。
500万円-200万円=300万円
青色申告をしている場合は、要件を満たせば青色申告特別控除を受けられます。さらに、基礎控除や社会保険料控除などの所得控除を反映して課税所得を求め、その金額をもとに所得税を計算します。
所得税は、課税所得が増えるほど高い税率が適用される「超過累進税率」です。住民税についても前年の所得や控除などをもとに計算されますが、所得税とは控除額などが異なります。
そのため、同じ売上500万円でも、必要経費や控除、ほかの所得などによって実際の税額は変わります。
所得税の確定申告・納付期限は、原則として翌年3月15日です。期限が土日祝日などに当たる場合は翌開庁日となります。
住民税を普通徴収で納める場合は、自治体から届く納税通知書に記載された期限に従って納付します。具体的な納期は自治体の通知を確認しましょう。
ネイリストに個人事業税・消費税がかかるのはどんなとき?
個人事業税と消費税は、それぞれ一定の条件を満たした場合に負担する税金です。
個人事業税は、実際の事業内容が法定業種に該当し、課税対象となる所得がある場合に課税されます。
年間を通じて事業を行っている場合、原則として年290万円の事業主控除があります。年の途中で開業・廃業した場合は、事業を行った月数に応じた控除額となります。
注意したいのは、所得税と個人事業税では所得の計算方法に違いがあることです。たとえば、所得税で適用される青色申告特別控除は、個人事業税の所得計算では適用されません。
そのため、「青色申告特別控除後の所得が290万円以下だから個人事業税はかからない」と単純に判断しないことが大切です。 ネイルサロンが個人事業税の対象となるか判断が難しい場合は、事業所所在地を管轄する都道府県税事務所に確認しましょう。
一方、消費税は開業しただけで必ず納税するものではありません。
個人事業主の場合、原則としてその年の前々年である「基準期間」の課税売上高が1,000万円を超えると、その年は消費税の課税事業者となります。
ただし、基準期間の課税売上高が1,000万円以下でも、前年1月1日から6月30日までの「特定期間」の課税売上高が1,000万円を超える場合などは、課税事業者になることがあります。一定の場合には、課税売上高に代えて給与等支払額で判定することもできます。
また、インボイス発行事業者として登録している場合は、基準期間の課税売上高が1,000万円以下であっても、原則として消費税の申告が必要です。
個人事業主の消費税の確定申告・納付期限は、原則として翌年3月31日です。インボイス登録については、取引先の状況だけでなく、納税や経理事務の負担も考慮して判断しましょう。
ネイリストが税金を計算・申告するときの注意点は?
税金を正しく計算するためには、売上と必要経費を日頃から正確に記帳することが重要です。
ネイリストの場合、事業との関連性や必要性が認められるものであれば、ジェルやネイルパーツなどの材料費、施術用の消耗品、店舗家賃、予約サイトの利用料、決済手数料、広告宣伝費などを必要経費として計上できる可能性があります。
ただし、「ネイルに関係する支出なら何でも経費になる」というわけではありません。プライベートだけで使用するネイル用品や私生活の支出は、原則として必要経費にはできません。
自宅の一部をネイルサロンとして利用している場合も注意が必要です。家賃や光熱費など事業と私生活の両方に関係する支出については、使用面積や使用状況など、合理的な基準によって事業分を区分します。
また、確定申告直前に1年分の帳簿をまとめて作成すると、売上の計上漏れや経費の二重計上、領収書の紛失などが起こりやすくなります。
毎月定期的に記帳し、領収書や請求書などの証憑を適切に保存しておくことで、確定申告時の負担やミスを減らしやすくなります。
よくある質問(FAQ)
Q. ネイリストはいくら稼いだら税金がかかりますか?
一律に「売上○万円以上なら税金がかかる」と決まっているわけではありません。所得税は必要経費や所得控除などを反映して計算し、住民税・個人事業税・消費税にもそれぞれ異なる課税条件があります。売上だけで判断しないようにしましょう。
Q. ネイル用品はすべて経費になりますか?
事業の施術や営業に必要なものであれば、必要経費として認められる可能性があります。ただし、プライベートだけで使用するものは原則として経費にはできません。事業と私生活の両方で使用する場合は、実際の使用状況に応じて事業分を区分します。
Q. 自宅ネイルサロンなら家賃を全額経費にできますか?
自宅を私生活にも使用している場合、原則として家賃全額を必要経費にはできません。施術スペースの面積など、合理的な基準によって事業で使用する部分を区分して計上します。
Q. 赤字でも確定申告したほうがよいですか?
状況によっては申告するメリットがあります。青色申告者が一定の要件を満たす場合、損益通算後も残った純損失を翌年以後に繰り越せる制度などがあります。個別の状況によって扱いが異なるため、必要に応じて税務署や税理士へ確認しましょう。
まとめ
個人事業主のネイリストには、主に所得税・住民税が関係し、事業内容や所得、売上規模などによって個人事業税や消費税も関係します。
重要なのは、売上だけで税金の有無や金額を判断しないことです。所得税では必要経費や各種控除、個人事業税では法定業種や事業主控除、消費税では基準期間・特定期間の課税売上高やインボイス登録など、それぞれ異なる条件を確認する必要があります。
税金によって申告・納付時期も異なります。税制は改正されることがあるため、実際に申告するときは最新情報を確認し、判断が難しい場合は税務署・都道府県税事務所や税理士などの専門家に相談しましょう。
ネイルサロンの経理・税金管理が大変なら記帳代行を活用しよう
ネイルサロンを運営しながら、施術や接客、予約管理、集客に加えて日々の売上・経費まで記帳するのは、大きな負担になりがちです。
「領収書をためてしまう」「勘定科目の判断に時間がかかる」「確定申告前になって慌てて帳簿を作っている」という方は、記帳業務を外部に任せる方法もあります。
記帳代行アクリーを活用すれば、煩雑になりやすい日々の記帳業務を任せることで、施術・接客・集客など、本業に使える時間を確保しやすくなります。
なお、記帳代行と税務相談・税務代理は異なります。個別具体的な税務相談や税務代理など、税理士業務に該当する内容については税理士への相談が必要です。
税金を正しく把握する第一歩は、日々の取引を正確に記録することです。経理作業が本業の負担になっているネイリストの方は、記帳代行アクリーの活用を検討してみてください。