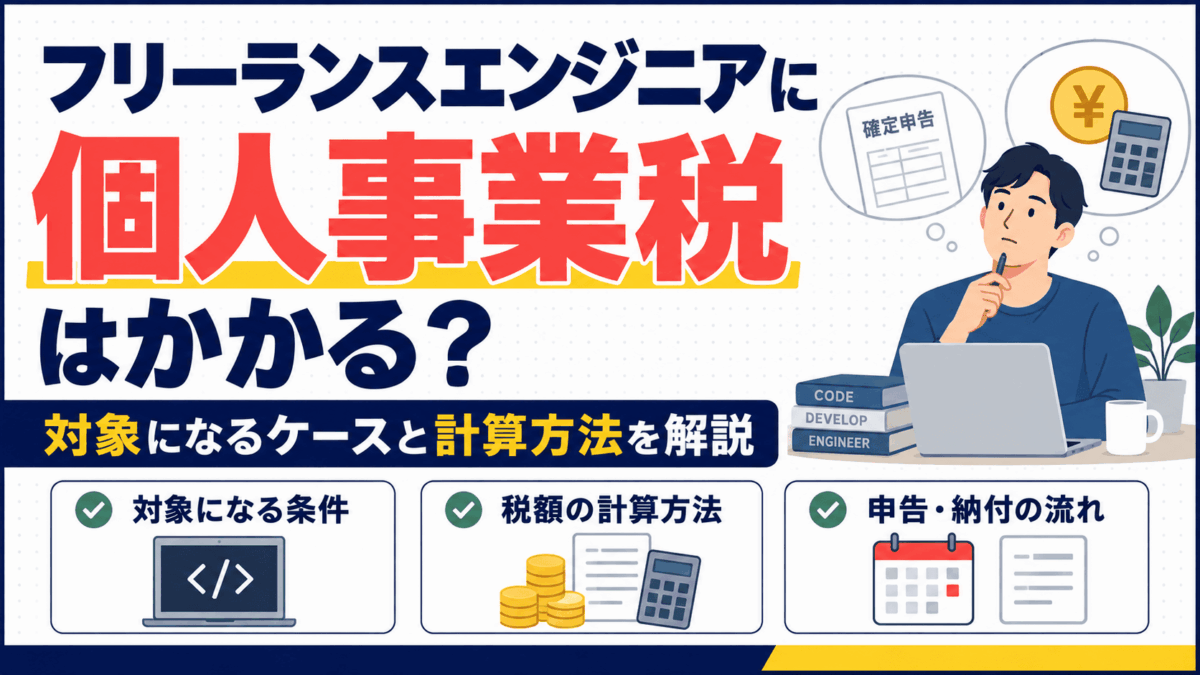
フリーランスエンジニアとして働いていると、「個人事業税は自分にもかかる?」「所得税や住民税とは別に払うの?」と疑問に感じる方も多いでしょう。
個人事業税は、エンジニアなら一律に課税される税金ではありません。実際の仕事内容や契約内容によって、課税対象になるかどうかが変わります。
この記事では、フリーランスエンジニアが個人事業税の対象になるケースや計算方法、申告・納付のポイントをわかりやすく解説します。
- フリーランスエンジニアが個人事業税の対象になる条件
- 仕事内容によって課税・非課税がどう変わるか
- 個人事業税の計算方法と290万円の事業主控除
- 申告・納付方法と注意点
監修
大石 英樹(おおいし ひでき)
かいせい税理士法人 代表
大阪市淀川区を拠点に、フリーランス・個人事業主から法人まで幅広い税務顧問を手がける。豊富な実務経験と機動力を武器に、確定申告・記帳・資金調達・事業承継まで一貫してサポート。「経営者の良きパートナー」をモットーに、わかりやすい税務アドバイスを提供している。
フリーランスエンジニアは個人事業税の対象になる?
結論からいうと、フリーランスエンジニアだから必ず個人事業税がかかるわけではありません。
個人事業税は、都道府県に納める地方税です。地方税法などで定められた「法定業種」に該当する事業を営んでいる場合に課税されます。
法定業種には請負業やコンサルタント業、デザイン業などがありますが、「システムエンジニア」「プログラマー」という職種名そのものが法定業種として定められているわけではありません。
そのため重要なのは肩書きではなく、実際にどのような契約で、どのような仕事をしているかです。
たとえば、顧客からシステム開発を受注し、完成した成果物を納品する仕事が「請負業」に該当すると判断された場合は、個人事業税の対象になる可能性があります。請負業は第1種事業に該当し、税率は5%です。
エンジニアの仕事内容によって個人事業税の対象・対象外はどう変わる?
結論として、仕事の完成を目的とする請負型の業務は、個人事業税の対象になる可能性があります。
たとえば、システムやアプリを完成させて納品する仕事や、Webサイト制作を一式で請け負う仕事などです。
判断基準の一例として、神奈川県では請負業について、仕事の完成を目的とした契約であること、仕事の遂行に独立性があること、一定の危険負担があることなどを確認しています。
一方、SESなどで準委任契約を結び、一定期間にわたり業務を行うケースでは、必ずしも請負業に該当するとは限りません。
ただし、契約書に「準委任」と書かれていれば必ず非課税になるわけでもありません。 契約名称だけでなく、仕事の完成義務や報酬の性質、実際の働き方などをもとに判断されます。
具体的な認定は都道府県によって行われるため、判断が難しい場合は事業所所在地を管轄する都道府県税事務所へ確認しましょう。
フリーランスエンジニアの個人事業税はいくら?計算方法と事業主控除の仕組みは?
個人事業税は、基本的に次の考え方で計算します。
(個人事業税の計算上の所得-各種控除)×税率
個人事業税には、年間を通して事業を行った場合、290万円の事業主控除があります。事業期間が1年未満の場合は月割りになります。
たとえば、個人事業税の計算上の所得が500万円で、請負業として税率5%が適用され、ほかに考慮する控除がない場合は、
(500万円-290万円)×5%=10万5,000円
となります。
注意したいのが青色申告特別控除です。所得税では要件を満たせば青色申告特別控除を利用できますが、個人事業税では青色申告特別控除は適用されません。
また、所得税上は「雑所得」として申告している場合でも、実際の事業内容によっては個人事業税の対象となることがあります。所得区分だけで課税の有無を判断しないようにしましょう。
個人事業税はいつ・どうやって申告・納付する?
結論として、所得税の確定申告をしている場合は、原則として個人事業税のために別の申告をする必要はありません。
確定申告などの情報をもとに都道府県が税額を計算し、課税対象であれば納税通知書が送付されます。
納付時期は原則として8月と11月の年2回です。実際の納期限や納付方法は、届いた納税通知書で確認しましょう。
一方、所得税の確定申告をしない場合などは、個人事業税について別途申告が必要になることがあります。また、事業を廃止した場合などは通常と異なる手続きが必要になるケースもあるため、該当する場合は都道府県へ確認してください。
よくある質問(FAQ)
Q. 売上が290万円以下なら個人事業税はかかりませんか?
290万円は売上の基準ではなく、個人事業税の「事業主控除」の金額です。売上から必要経費などを反映した所得をもとに税額を計算します。
Q. 準委任契約なら個人事業税はかかりませんか?
必ず非課税とは限りません。契約名称だけでなく、実際の仕事内容や契約関係をもとに判断されます。
Q. 雑所得で申告していれば個人事業税はかかりませんか?
雑所得でも個人事業税の対象になる場合があります。所得区分だけではなく、実際の事業内容を確認することが重要です。
Q. 支払った個人事業税は経費にできますか?
はい。個人事業税は所得税の計算上、必要経費にできます。一方、所得税や住民税は必要経費にはできません。
まとめ
フリーランスエンジニアの個人事業税は、職業名だけで課税されるかどうかが決まるわけではありません。
重要なのは、実際の仕事内容が請負業などの法定業種に該当するかどうかです。
また、年間290万円の事業主控除がある一方、青色申告特別控除は個人事業税では適用されません。雑所得として申告している場合でも課税されるケースがあります。
判断が難しい場合は、自己判断せず、事業所所在地を管轄する都道府県税事務所や税理士へ確認しましょう。
税金や記帳の負担を減らしたいフリーランスエンジニアはどうすればいい?
フリーランスエンジニアは、本業の開発だけでなく、売上・経費の記録や領収書の整理、帳簿作成などの経理業務にも対応する必要があります。
個人事業税を正しく把握するためにも、日頃から売上や必要経費を適切に記帳しておくことが大切です。
「経理作業に時間をかけたくない」「帳簿を正しく整理できているか不安」という方は、記帳代行アクリーのような記帳代行サービスを活用する方法もあります。
記帳を外部に任せることで、本業の開発や案件獲得に使える時間を確保しやすくなります。税務上の個別判断は税理士や税務当局への確認が必要ですが、その前提となる帳簿を整えておくことが、正確な申告と税金管理につながります。