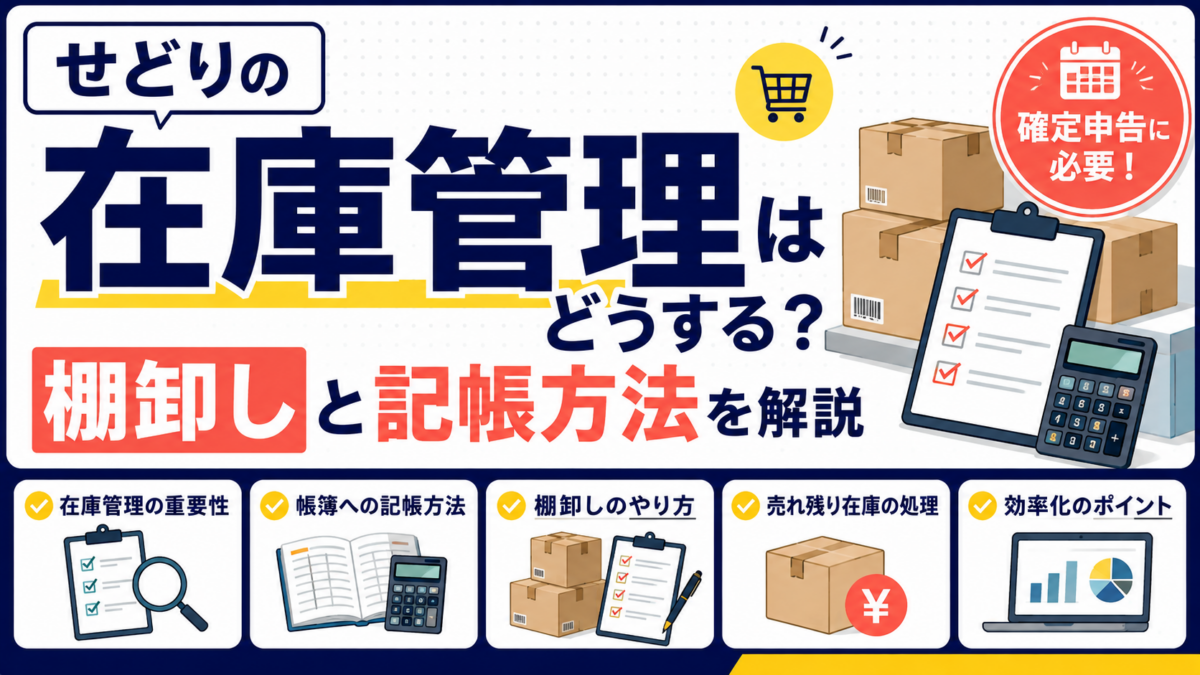
せどりをしていると、「売れ残った商品は経費にできる?」「棚卸しはどうすればいい?」「在庫は帳簿にどう記録する?」と悩む方も多いでしょう。在庫の処理は所得金額の計算にも影響するため、正しく理解しておくことが大切です。この記事では、せどりの在庫管理から棚卸し、記帳方法まで、初心者にもわかりやすく解説します。
- せどりで在庫管理が必要な理由
- 仕入れた商品の基本的な記帳方法
- 年末に行う棚卸しの方法
- 売れ残った在庫の確定申告での扱い
- 在庫管理や記帳を効率化する方法
監修
大石 英樹(おおいし ひでき)
かいせい税理士法人 代表
大阪市淀川区を拠点に、フリーランス・個人事業主から法人まで幅広い税務顧問を手がける。豊富な実務経験と機動力を武器に、確定申告・記帳・資金調達・事業承継まで一貫してサポート。「経営者の良きパートナー」をモットーに、わかりやすい税務アドバイスを提供している。
せどりではなぜ在庫管理が必要?
せどりでは、正しい所得を計算するために在庫管理が必要です。
販売目的で商品を仕入れた場合、支払った仕入代金のすべてが、その年の売上原価になるとは限りません。年末時点で売れ残っている商品は棚卸資産として扱い、期末棚卸高を計算する必要があります。
売上原価は、基本的に次の計算式で求めます。
期首棚卸高+年間の仕入高-期末棚卸高=売上原価
たとえば、期首在庫がなく、1個5,000円の商品を10個仕入れたとします。年内に8個が売れ、年末に2個が残っている場合、単純化すると仕入高は5万円、期末棚卸高は1万円です。
そのため、売上原価は「0円+5万円-1万円=4万円」となります。
このように、年末にいくらの商品が残っているかによって、その年の売上原価が変わります。せどりでは「何を仕入れたか」だけでなく、「何が売れて、何が残っているか」まで継続して管理することが重要です。
せどりの在庫はどのように帳簿へ記帳する?
せどりでは、販売目的の商品を仕入れた取引と、事業のために支払ったその他の経費を区別して記帳することが基本です。
たとえば、販売する商品を現金1万円で仕入れ、仕入時に「仕入」で処理する場合の仕訳例は次のとおりです。
仕入 10,000円 / 現金 10,000円
一方、商品発送に使用する梱包材や事業用の文房具などは、販売目的の商品とは性質が異なります。支出の内容に応じて「消耗品費」などの適切な勘定科目で処理します。
Amazonや楽天市場、メルカリなどで販売している場合は、販売手数料や送料なども発生します。これらも売上や仕入れと区別して記録しておくと、後から取引内容を確認しやすくなります。
また、帳簿への記帳とは別に、商品名・仕入日・数量・仕入単価・販売状況などを在庫管理表に記録しておくと便利です。
なお、仕入れや棚卸資産に関する具体的な会計処理は、採用している記帳方法などによって異なる場合があります。処理方法に迷った場合は、税理士や税務署などに確認しましょう。
せどりの棚卸しはいつ・どのように行う?
個人事業主の場合、原則として12月31日時点で保有している販売用の商品を確認し、期末棚卸高を計算します。
棚卸しでは商品の数量を確認し、その数量と棚卸資産の評価額をもとに年末時点の在庫金額を算出します。
管理する情報としては、次のような項目が挙げられます。
- 商品名
- 商品ごとの数量
- 仕入単価など評価に必要な金額
- 在庫金額
- 保管場所
注意したいのは、棚卸しの対象が自宅に置いてある商品だけとは限らないことです。
倉庫や外部の物流サービスなどに商品を預けている場合でも、年末時点で自分が所有している販売用商品であれば、原則として棚卸しの対象となります。
そのため、AmazonのFBAなど外部倉庫を利用している場合も、年末時点の在庫データを確認しておくことが重要です。
また、棚卸資産の評価方法には複数の方法があります。税務上どの評価方法を使用するかは、届出の有無などによって異なる場合があります。自己判断で毎年評価方法を変えるのではなく、自分に適用される方法を確認したうえで処理しましょう。
売れ残った在庫は確定申告でどう処理する?
年末に売れ残っている販売用商品は、原則として期末棚卸資産として計上します。
特に注意したいのが、「商品を仕入れて代金を支払った時点で、全額がその年の売上原価になる」と考えてしまうケースです。
たとえば、期首在庫がなく、年間で100万円分の商品を仕入れ、年末に30万円分の商品が在庫として残ったとします。
単純化すると、その年の売上原価は次のとおりです。
0円+100万円-30万円=70万円
つまり、年間に100万円を仕入れに使っていても、この例では売上原価として計算されるのは70万円です。
年末に残った30万円分は期末棚卸高となり、翌年には期首棚卸高として売上原価の計算につながります。
期末在庫を計上せず、仕入れた100万円すべてをその年の売上原価として計算すると、所得を本来より少なく計算してしまうおそれがあります。
また、破損や著しい陳腐化などによって商品価値が低下した場合、一定の要件のもとで通常とは異なる評価が認められるケースがあります。
ただし、「長期間売れていない」「今後売れそうにない」といった理由だけで、在庫の評価額を自由に0円へ変更できるわけではありません。判断が難しい場合は、自己判断で処理せず専門家へ確認することが大切です。
せどりの在庫管理を効率化するには?
せどりの在庫管理を効率化するには、商品を仕入れた段階から情報を記録する仕組みを作っておくことが効果的です。
商品数が少ないうちはExcelやスプレッドシートでも管理できます。最低限、次のような情報を記録しておくとよいでしょう。
- 仕入日
- 商品名・商品コード
- 仕入数量
- 仕入単価
- 販売数量
- 現在の在庫数
- 保管場所
商品数や販売チャネルが増えてきた場合は、在庫管理システムや会計ソフトなどを活用する方法もあります。
特にAmazonやメルカリなどのプラットフォームでは、販売手数料などが差し引かれてから売上金が入金される場合があります。
たとえば、商品が1万円で売れ、販売手数料1,000円が差し引かれて9,000円が入金された場合、入金額の9,000円だけをそのまま売上として記帳すると、実際の取引内容を正しく反映できない場合があります。
売上総額と販売手数料などをそれぞれ把握し、販売明細と入金データを照合しながら記帳することが重要です。
日頃から在庫管理と経理をセットで行っておけば、年末に「何個残っているかわからない」という状況を防ぎやすくなり、棚卸しや確定申告の負担も軽減できます。
飲食店の仕入れに関するよくある質問(FAQ)
Q. 売れ残った商品は経費にできますか?
年末に売れ残っている販売用商品は、原則として期末棚卸資産として計上します。仕入代金を支払っていても、年末在庫に対応する金額がその年の売上原価になるとは限りません。
Q. 自宅に保管している商品も棚卸しが必要ですか?
はい。自宅に保管している場合でも、年末時点で事業用の販売商品として所有している在庫であれば、原則として棚卸しの対象です。
Q. AmazonのFBA倉庫にある商品も在庫になりますか?
自分が所有している販売用商品であれば、外部倉庫に保管されていても原則として棚卸しの対象となります。年末時点の在庫データを確認しておきましょう。
Q. 売れない在庫は0円にしてもいいですか?
単に売れていないという理由だけで、自由に0円として処理するのは適切ではありません。破損や著しい陳腐化など一定の事情がある場合には評価方法が変わる可能性がありますが、税務上の要件を確認する必要があります。
Q. 在庫管理は会計ソフトだけでできますか?
商品数や利用するサービスによって異なります。会計ソフトは帳簿作成に便利ですが、商品ごとの数量や保管場所など細かな情報を管理するには、在庫管理システムやスプレッドシートを併用したほうが効率的な場合があります。
まとめ
せどりでは、仕入れや売上を記帳するだけでなく、年末時点で残っている商品を正しく把握することが重要です。
特に覚えておきたいのは、仕入れた商品がすべてその年の売上原価になるわけではないという点です。
年末に販売用商品が残っている場合は棚卸しを行い、期末棚卸高を計算します。その金額をもとに売上原価を算出するため、在庫管理は確定申告にも直接関係します。
仕入日・商品名・数量・仕入単価・販売状況などを日頃から記録し、帳簿と在庫データを整理しておけば、年末の棚卸しや確定申告をスムーズに進めやすくなります。
在庫の記帳や経理作業に時間を取られるなら記帳代行も選択肢
せどりは商品数や取引件数が増えるほど、仕入れ・売上・販売手数料・送料など、日々記帳しなければならない取引も増えていきます。
在庫管理に加えて帳簿付けまで後回しになると、確定申告前に大量の取引を整理しなければならない状況にもなりかねません。
「商品のリサーチや仕入れ、販売に時間を使いたい」「日々の記帳まで手が回らない」という場合は、記帳業務を外部へ任せるのも一つの方法です。
記帳代行アクリーでは、個人事業主やフリーランスの記帳業務をサポートしています。日々の経理作業を効率化することで、本来時間を使いたい仕入れや販売などの業務に集中しやすくなります。
せどりの取引が増え、記帳作業に負担を感じるようになったら、自分ですべて処理し続けるだけでなく、記帳代行を活用する方法も検討してみてください。