飲食店を経営していると、「売上はあるのに手元のお金が増えない」「来月の支払いにいくら残しておけばいいかわからない」と悩むことがあります。そんなときに役立つのが資金繰り表です。入金と出金のタイミングを整理して将来の残高を予測すれば、資金不足にも早めに備えられます。この記事では、初心者向けに資金繰り表の項目や作り方、管理するときのポイントをわかりやすく解説します。
- 資金繰り表を作る目的
- 資金繰り表に必要な項目
- 初心者でもできる作成方法
- 資金不足が起こる原因と対策
- 資金繰りを管理するときの注意点
監修
大石 英樹(おおいし ひでき)
かいせい税理士法人 代表
大阪市淀川区を拠点に、フリーランス・個人事業主から法人まで幅広い税務顧問を手がける。豊富な実務経験と機動力を武器に、確定申告・記帳・資金調達・事業承継まで一貫してサポート。「経営者の良きパートナー」をモットーに、わかりやすい税務アドバイスを提供している。
資金繰り表とは?なぜ作る必要がある?
資金繰り表とは、一定期間の入金と出金を整理し、手元資金がどのように増減するかを把握するための表です。
飲食店では、売上が順調だからといって、必ずしも手元に十分なお金があるとは限りません。売上が発生するタイミングと、実際にお金が入ってくるタイミングが異なる場合があるためです。
たとえば、現金売上はその日のうちに手元に入りますが、クレジットカードやキャッシュレス決済の売上は後日入金されることがあります。一方で、食材の仕入代金や家賃、人件費などの支払いは予定どおり発生します。
そのため、帳簿上では利益が出ているのに、支払いに必要な現金が不足することもあります。
資金繰り表を作成しておけば、「いつ、いくら入ってくるのか」「いつ、いくら支払うのか」を把握でき、将来の資金不足を早めに予測できます。
資金繰り表にはどのような項目を入れる?
資金繰り表には、基本的に「月初の資金残高」「入金」「出金」「月末の資金残高」を記載します。
飲食店の場合、入金には現金売上、クレジットカード・キャッシュレス決済の入金、デリバリーサービスなどからの入金、借入金の入金などがあります。
一方、出金には次のようなものがあります。
- 食材や飲料の仕入代金
- 店舗の家賃
- 給与・アルバイト代
- 水道光熱費
- 広告宣伝費
- 消耗品の購入代金
- 借入金の返済
- 税金や社会保険料
重要なのは、会計上の「売上・経費」だけではなく、実際にお金が動くタイミングで管理することです。
たとえば、8月にクレジットカード決済による売上が発生しても、実際の入金が9月なら、資金繰りを考える際には9月にお金が入るものとして管理します。
このように実際の入出金日を基準に整理することで、手元資金の変化を把握しやすくなります。
初心者でもできる資金繰り表の作り方は?
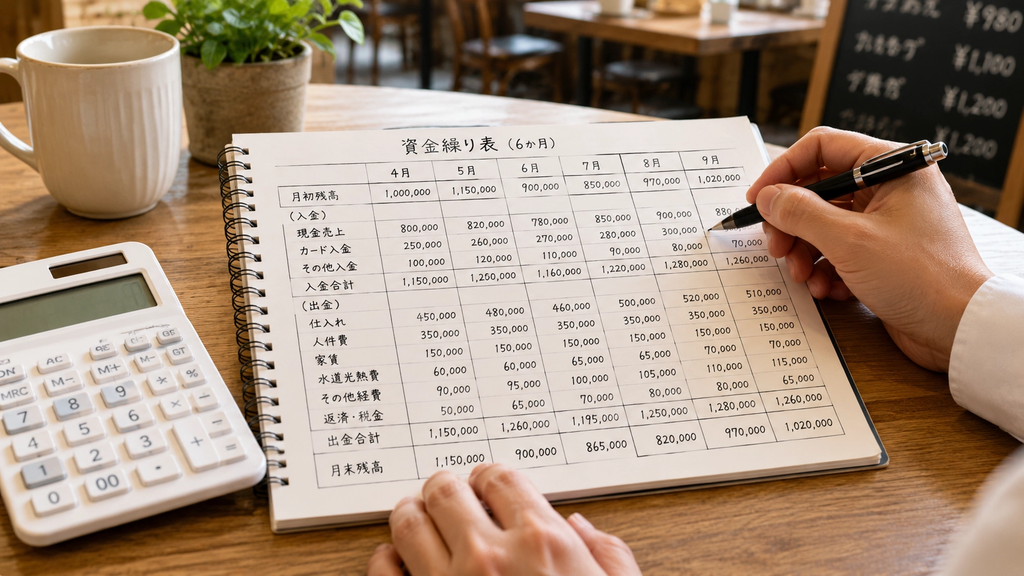
資金繰り表は、ExcelやGoogleスプレッドシートなどを使えば初心者でも作成できます。
基本的な考え方は次のとおりです。
月初の資金残高 + 当月の入金 − 当月の出金 = 月末の資金残高
たとえば、月初に100万円あり、その月の入金が150万円、出金が180万円だった場合、
100万円+150万円−180万円=70万円
となり、月末の資金残高は70万円です。
最初は、月ごとに「月初残高」「入金予定」「出金予定」「月末残高」の4項目を並べるだけでも構いません。
ポイントは、過去の実績だけではなく、これから発生する予定も入力することです。
翌月以降の売上入金や家賃、仕入代金、給与、税金などを入力しておけば、「2か月後に資金が少なくなりそう」といった状況を事前に把握できます。
まずは3〜6か月程度を目安に今後の入出金予定を作成し、実際の金額が確定したら予定額を実績額へ更新していくとよいでしょう。
お金が足りなくなる原因はどうやって見つける?
お金が足りなくなる原因を見つけるには、資金繰り表の「予定」と「実績」の差を確認することが重要です。
たとえば、予定より入金が少なければ、売上の減少や入金時期のずれなどが考えられます。出金が予定より多ければ、食材の仕入れ過多、水道光熱費の増加、予定外の設備購入などがないか確認します。
また、利益と手元のお金は同じではない点にも注意が必要です。
たとえば、借入金の元本を返済すると現金は減りますが、元本部分は原則として必要経費にはなりません。一方、減価償却費は必要経費として計上されても、その計上時に同額の現金が出ていくわけではありません。
そのため、「利益が出ている=現金が増えている」とは限らないのです。
資金繰り表と帳簿をあわせて確認すると、単に「お金が減った」という状態だけでなく、何が原因で減ったのかを分析しやすくなります。
資金不足を防ぐためにはどうすればいい?
資金不足を防ぐには、将来の入出金を予測し、資金が足りなくなる前に対策することが重要です。
具体的には、仕入れ量の調整、固定費の見直し、不要な支出の削減、キャッシュレス決済などの入金サイクルの確認といった方法があります。
特に注意したいのが、税金などのまとまった支払いです。
所得税や消費税などは、毎月一定額を支払うとは限りません。納付時期にまとまった資金が必要になることがあるため、納税予定額を見込んで手元資金を確保しておく必要があります。
なお、税金の種類や事業者の状況によって納付時期や納付方法は異なります。消費税についても、課税事業者に該当するかどうかなどによって取り扱いが変わるため、自身の状況に応じて確認しましょう。
資金不足が予想される場合は、支払期限の直前まで待つのではなく、早めに金融機関や税理士などの専門家へ相談することも大切です。
資金繰り表を作る際に注意すべきことは?
資金繰り表は、一度作成して終わりではなく、定期的に更新することが重要です。
飲食店の売上や仕入れは、季節、天候、イベント、原材料価格などの影響を受けることがあります。そのため、数か月前に作った予測が実際の状況と合わなくなることも珍しくありません。
月に一度など定期的に予定と実績を比較し、その結果をもとに今後の予測を修正しましょう。手元資金に余裕が少ない場合は、週単位など、より短い間隔で確認する方法もあります。
また、資金繰り表と損益計算を混同しないことも大切です。
損益計算は一定期間の収益と費用から利益を把握するためのものですが、資金繰り表では実際の現金・預金の増減を中心に確認します。
それぞれ目的が異なるため、利益と資金残高の両方を確認しながら経営状況を判断しましょう。
よくある質問(FAQ)
Q. 資金繰り表は毎日作る必要がありますか?
必ずしも毎日作成する必要はありません。事業規模や入出金の頻度によりますが、まずは月単位で作成し、定期的に更新するとよいでしょう。資金残高が少ない場合や支払いが集中する時期は、週単位などで確認すると資金不足を把握しやすくなります。
Q. 資金繰り表とキャッシュフロー計算書は同じですか?
同じものではありません。資金繰り表は、将来の入出金予定を含めて手元資金を管理する目的で作成されることが多い資料です。一方、キャッシュフロー計算書は、一定期間のキャッシュの増減を営業活動・投資活動・財務活動などに区分して示す財務諸表です。
Q. 個人経営の小さな飲食店でも必要ですか?
小規模な飲食店でも資金管理に役立ちます。特に手元資金に余裕が少ない場合は、数か月先までの入出金を予測することで、資金不足の可能性に早く気づけます。
Q. 資金繰り表は会計ソフトだけで作れますか?
利用できる機能は会計ソフトによって異なります。帳簿の実績データを会計ソフトで確認し、ExcelやGoogleスプレッドシートなどで将来の入出金予定を追加して管理する方法もあります。
まとめ
資金繰り表は、飲食店のお金の流れを把握し、将来の資金不足を防ぐために役立つ管理資料です。
作成するときは売上や経費の発生だけを見るのではなく、実際にいつ入金され、いつ支払いが発生するのかを整理することがポイントです。
まずは「月初残高・入金・出金・月末残高」というシンプルな形から始めてみましょう。さらに予定と実績を定期的に比較すれば、資金が減っている原因を把握し、早めに対策しやすくなります。
お金の流れを正確に把握するなら記帳代行アクリー
資金繰りを正しく把握するためには、その土台となる日々の記帳を正確に行うことが大切です。
領収書や請求書の整理、売上・仕入れ・経費の入力が滞っていると、現在の経営状況を数字で把握しにくくなり、資金繰りを検討するときにも時間がかかってしまいます。
特に飲食店では、仕入れや消耗品など日々の取引が多く、店舗運営をしながら記帳作業まで行うことが負担になるケースもあります。
「店舗運営に集中したい」「経理作業まで手が回らない」という場合は、記帳業務を外部へ任せることも選択肢の一つです。
記帳代行アクリーを活用して日々の取引を整理し、経営状況を数字で確認できる環境を整えておけば、資金繰りを感覚だけに頼らず判断しやすくなります。