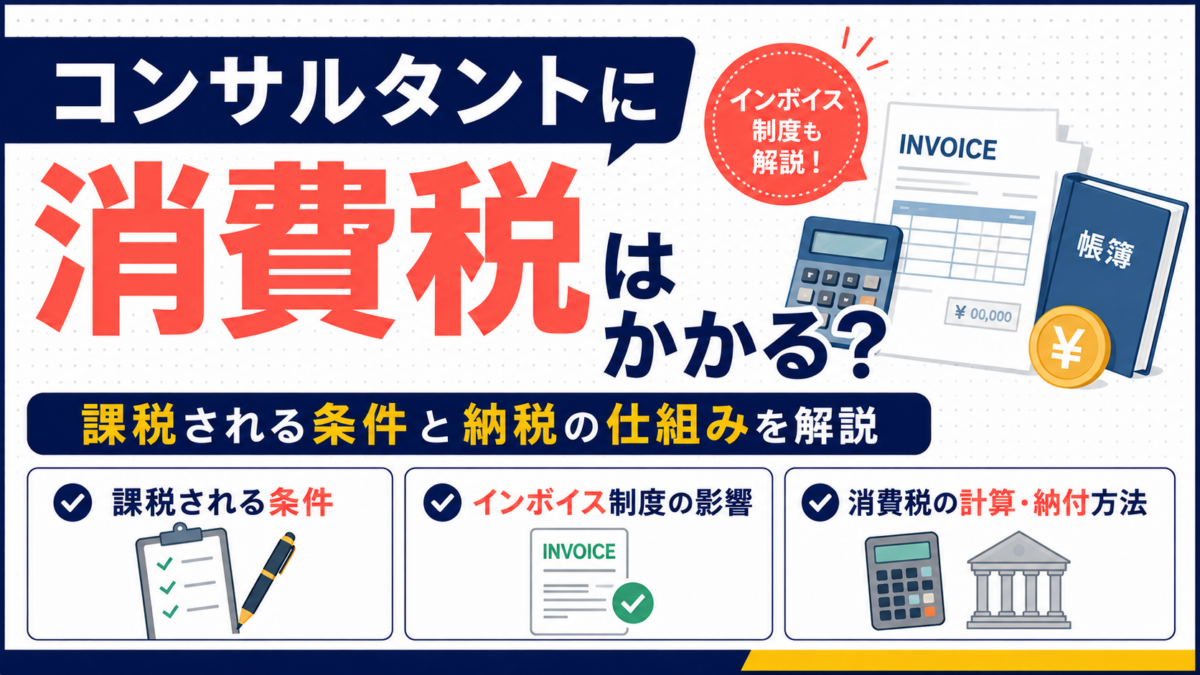
コンサルタントとして独立すると、「報酬に消費税を上乗せしていいの?」「売上が少なくても消費税を納める必要がある?」と疑問に思う方も多いでしょう。コンサルティング報酬は原則として消費税の課税対象ですが、すべてのコンサルタントに納税義務があるわけではありません。この記事では、消費税が課税される仕組みや納税義務が生じる条件、インボイス制度、計算方法まで初心者向けに解説します。
- コンサルティング報酬に消費税がかかる仕組み
- コンサルタントが消費税を納める条件
- 免税事業者と課税事業者の違い
- インボイス制度がコンサルタントに与える影響
- 消費税の基本的な計算方法と納付の仕組み
監修
大石 英樹(おおいし ひでき)
かいせい税理士法人 代表
大阪市淀川区を拠点に、フリーランス・個人事業主から法人まで幅広い税務顧問を手がける。豊富な実務経験と機動力を武器に、確定申告・記帳・資金調達・事業承継まで一貫してサポート。「経営者の良きパートナー」をモットーに、わかりやすい税務アドバイスを提供している。
コンサルタントの報酬には消費税がかかる?
国内で事業として提供するコンサルティングサービスの報酬は、原則として消費税の課税対象です。
消費税は、国内で事業者が事業として対価を得て行うサービスの提供などに課税されます。そのため、経営コンサルティングやWebコンサルティング、マーケティング支援などの報酬も、通常は課税取引に該当します。
たとえば、税抜10万円のコンサルティングサービスを提供し、消費税率10%が適用される場合、税込価格は11万円です。
ただし、ここで注意したいのが、「サービスが消費税の課税対象になること」と「コンサルタント自身に消費税の納税義務があること」は別だという点です。
課税事業者であれば原則として消費税の申告・納付が必要ですが、免税事業者は原則として納税義務が免除されます。
なお、海外の事業者に対してコンサルティングを提供する場合などは、取引の内容によって国内取引に該当するか、輸出免税等の対象になるかなど判定が異なることがあります。海外取引がある場合は、国内取引と同じ扱いだと自己判断しないようにしましょう。
コンサルタントが消費税を納める必要があるのはどんな場合?
個人事業主のコンサルタントの場合、原則として前々年の課税売上高が1,000万円を超えると、その年は消費税の課税事業者となります。
消費税では、納税義務を判定するための期間を「基準期間」と呼びます。個人事業主の場合、原則として前々年が基準期間です。国税庁も、基準期間の課税売上高が1,000万円以下の場合は原則として納税義務が免除されるとしています。
たとえば、2025年の課税売上高が1,200万円だった個人事業主は、原則として2027年に課税事業者となります。
ただし、「前々年の課税売上高が1,000万円以下なら必ず免税事業者」とは限りません。
個人事業主の場合、前年1月1日から6月30日までの「特定期間」の課税売上高が1,000万円を超える場合には、課税事業者となることがあります。一定の場合には課税売上高に代えて給与等支払額で判定することもできます。
また、自ら課税事業者を選択した場合や、適格請求書発行事業者(インボイス発行事業者)の登録を受けている場合なども、売上高だけでは判断できません。
そのため、消費税の納税義務は「今年の売上が1,000万円を超えたか」だけで判断しないことが重要です。
免税事業者と課税事業者では何が違う?
大きな違いは、消費税の申告・納付義務があるかどうかです。
免税事業者は、原則として消費税の納税義務が免除されます。一方、課税事業者は消費税を計算し、原則として確定申告と納付を行う必要があります。
さらに、インボイス制度では重要な違いがあります。
適格請求書(インボイス)を交付できるのは、適格請求書発行事業者として登録を受けた事業者です。そして、登録を受けた事業者は基準期間や特定期間の課税売上高にかかわらず、免税事業者にはなりません。
コンサルタントは法人を顧客にするケースも多いため、取引先からインボイスの発行を求められることがあります。
ただし、インボイス登録をするべきかは事業者ごとに異なります。登録による取引上のメリットだけでなく、消費税の納税負担や経理・申告の手間も考慮して判断する必要があります。
インボイス制度によってコンサルタントの消費税はどう変わる?
インボイス制度で特に影響を受けやすいのは、これまで免税事業者だったコンサルタントです。
インボイス制度では、買い手が仕入税額控除を受けるために、原則として一定事項を記載した帳簿と適格請求書等の保存が必要です。
そのため、法人を中心に取引しているコンサルタントの場合、取引先からインボイス登録を求められたり、登録状況を確認されたりする可能性があります。
一方、免税事業者等からの課税仕入れについても経過措置が設けられているため、インボイスを発行できないことだけを理由に、すべての取引で直ちに不利益が生じるわけではありません。
また、免税事業者がインボイス制度を機に課税事業者となった場合には、一定の要件を満たせば「2割特例」を利用できることがあります。
2割特例は、納付する消費税額を売上げに係る消費税額の2割とする負担軽減措置です。対象となるのは、2023年10月1日から2026年9月30日までの日の属する課税期間です。
期間が限定された経過措置であるため、今後も恒久的に利用できる制度だと考えないよう注意しましょう。
コンサルタントの消費税はどのように計算・納付する?
消費税の一般的な計算方法では、売上げに係る消費税額から、課税仕入れ等に係る控除可能な消費税額を差し引いて納付税額を計算します。
たとえば、売上げに係る消費税額が80万円で、仕入税額控除の対象となる消費税額が20万円だった場合、単純化すると差額の60万円が納付税額のイメージです。
ただし、実際の計算では課税・非課税・不課税取引の区分や仕入税額控除の要件などを確認する必要があります。
また、基準期間の課税売上高が5,000万円以下など一定の要件を満たし、必要な届出をしている課税事業者は「簡易課税制度」を選択できる場合があります。
簡易課税では、実際に支払った消費税額を一つひとつ使って仕入控除税額を計算するのではなく、売上げに係る消費税額に業種ごとの「みなし仕入率」を掛けて計算します。
一般的なコンサルティング業務がサービス業として第5種事業に該当する場合、みなし仕入率は50%です。ただし、実際の事業内容によって事業区分が異なる場合があるため、名称だけで判断しないようにしましょう。
消費税の計算方法によって納税額が変わる可能性があるため、課税事業者になったら日頃から取引ごとの税区分を適切に記録しておくことが大切です。
飲食店の仕入れに関するよくある質問(FAQ)
Q. 売上が1,000万円以下なら消費税は払わなくていいですか?
必ずしもそうとは限りません。原則として基準期間の課税売上高が1,000万円以下であれば納税義務は免除されますが、特定期間の課税売上高等による判定やインボイス登録などによって課税事業者になる場合があります。
Q. 今年初めて売上が1,000万円を超えたら、すぐに消費税を納めますか?
基準期間による判定では、個人事業主は原則として前々年の課税売上高を使います。そのため、今年初めて1,000万円を超えたからといって、そのことだけで今年分の納税義務が発生するわけではありません。ただし、特定期間による判定などの例外には注意が必要です。
Q. コンサルタントはインボイス登録をした方がいいですか?
一律に登録した方がよいとはいえません。法人との取引が中心でインボイスを求められる場合には登録を検討する余地がありますが、登録後は原則として消費税の申告・納付が必要です。取引先への影響と税負担、事務負担を比較して判断しましょう。
Q. コンサルタントなら簡易課税のみなし仕入率は必ず50%ですか?
必ず50%になるわけではありません。サービス業に該当するコンサルティング業務は一般に第5種事業・みなし仕入率50%となりますが、複数の事業を行っている場合などは取引内容に応じた判定が必要です。
まとめ
国内で提供するコンサルティングサービスの報酬は、原則として消費税の課税対象です。ただし、報酬が課税対象になることと、コンサルタント本人に消費税の納税義務があることは分けて考える必要があります。
個人事業主の場合、原則として前々年の課税売上高が1,000万円を超えるかどうかが重要な判断基準です。ただし、特定期間による判定やインボイス登録などによって、1,000万円以下でも課税事業者になる場合があります。
また、課税事業者には一般課税のほか、一定の要件を満たせば簡易課税や2割特例などを利用できる場合があります。
消費税は「売上が1,000万円を超えたか」だけでは判断できません。売上高、インボイス登録状況、取引内容などを確認し、自分がどの制度の対象になるのかを整理することが大切です。
消費税の記帳や経理に悩んだら記帳代行アクリーへ
消費税の申告では、売上と経費を記録するだけでなく、それぞれの取引について適切な税区分で記帳することが重要です。
特にコンサルタントとして本業に集中していると、「領収書がたまってしまう」「税区分がわからない」「インボイス対応で経理が複雑になった」といった悩みが生じやすくなります。
こうした日々の記帳業務に負担を感じている方は、記帳代行アクリーの活用も選択肢の一つです。
記帳業務を外部に任せることで、経理にかける時間を減らし、顧客へのコンサルティングや営業活動など、本業に集中しやすくなります。
消費税やインボイスへの対応をきっかけに経理業務が複雑になってきたと感じたら、毎日の記帳方法や経理体制から見直してみましょう。