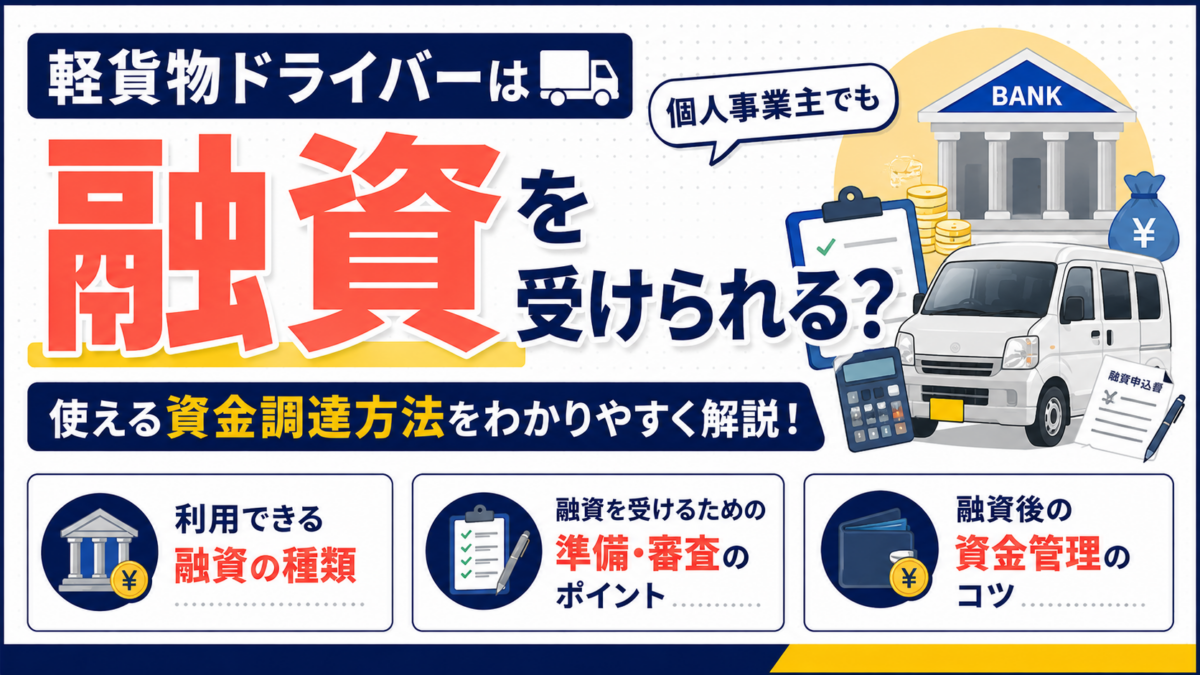
軽貨物ドライバーとして開業すると、車両の購入費やガソリン代、保険料、修理費など、さまざまな支出が発生します。「手元資金だけでは足りない」「個人事業主でも融資を受けられるの?」と不安に感じる方もいるでしょう。
個人事業主の軽貨物ドライバーでも、融資を受けられる可能性があります。この記事では、利用できる主な資金調達方法や融資に向けた準備、審査を受ける際の注意点、借入後の資金管理まで初心者向けに解説します。
- 軽貨物ドライバーが融資を受けられるのか
- 個人事業主が利用できる主な融資・資金調達方法
- 融資を申し込む前に準備しておきたいこと
- 融資を申し込む際に注意したいポイント
- 融資後の正しい資金管理・記帳方法
監修
大石 英樹(おおいし ひでき)
かいせい税理士法人 代表
大阪市淀川区を拠点に、フリーランス・個人事業主から法人まで幅広い税務顧問を手がける。豊富な実務経験と機動力を武器に、確定申告・記帳・資金調達・事業承継まで一貫してサポート。「経営者の良きパートナー」をモットーに、わかりやすい税務アドバイスを提供している。
軽貨物ドライバーでも融資を受けられる?
結論からいうと、個人事業主として働く軽貨物ドライバーでも融資を受けられる可能性があります。
個人事業主だからという理由だけで、融資を利用できないわけではありません。実際に日本政策金融公庫の国民生活事業では、小規模事業者や個人事業主を対象とした事業資金の融資を取り扱っています。
軽貨物事業では、配送に使用する車両の購入や設備の導入、開業後のガソリン代など、まとまった資金が必要になることがあります。このような設備資金・運転資金を用意する方法の一つが融資です。
ただし、融資には審査があります。特に開業直後は事業の実績が少ないため、「どのように売上を作るのか」「毎月どの程度の経費がかかるのか」「どのように返済していくのか」を事業計画として整理しておくことが大切です。
軽貨物ドライバーが利用できる融資・資金調達方法は?
軽貨物ドライバーが検討できる主な選択肢には、日本政策金融公庫の融資、自治体などの制度融資、銀行・信用金庫などの事業者向け融資があります。
開業時に候補となる制度の一つが、日本政策金融公庫の「新規開業・スタートアップ支援資金」です。新たに事業を始める方または事業開始後おおむね7年以内の方が対象で、事業に必要な設備資金や運転資金に利用できます。
軽貨物事業であれば、事業用車両などの設備に必要な資金や、事業開始後に必要となる運転資金について相談することが考えられます。ただし、具体的な資金使途が融資対象になるかは個別に確認が必要です。
また、自治体・金融機関・信用保証協会などが連携して提供する制度融資を利用できる場合もあります。対象者や金利、保証料、融資限度額などは地域や制度によって異なるため、事業所がある自治体の最新情報を確認しましょう。
銀行や信用金庫などにも事業者向け融資があります。
大切なのは「借りやすそうだから」という理由だけで決めないことです。金利、返済期間、毎月の返済額、保証や担保の条件などを確認し、自分の事業に合った資金調達方法を選びましょう。
融資を受けるためにはどのような準備が必要?
融資を申し込む前に、必要な金額と資金の使い道を明確にしておきましょう。
融資では、「なぜその金額が必要なのか」「その資金をどのように事業へ使うのか」「どのように返済していくのか」を説明できるようにしておくことが重要です。
たとえば、事業用車両の取得に150万円、当面の運転資金として50万円が必要であれば、「200万円借りたい」と考えるだけではなく、それぞれの金額の根拠を整理します。車両などを購入する場合は、見積書などの資料も準備しておくと資金使途を示しやすくなります。
創業時には事業計画も重要です。配送単価、想定する配送件数、月間売上、ガソリン代、車両関連費、保険料などを整理し、事業として継続できる計画になっているか確認しましょう。
すでに事業を行っている場合は、確定申告書や決算関係書類などの提出を求められる場合があります。
そのため、融資が必要になってから数字を整理するのではなく、普段から売上と経費を記帳しておくことが重要です。
軽貨物ドライバーが融資審査で注意すべきポイントは?
融資を申し込む際は、売上だけではなく「事業としてどれだけお金が残り、返済を続けられるのか」を把握しておくことが大切です。
軽貨物事業では、売上を得るためにガソリン代、車両費、保険料、修理費、駐車場代などさまざまな支出が発生します。
たとえば月商50万円でも、事業に必要な支出が毎月35万円発生するのであれば、50万円すべてを自由に返済へ回せるわけではありません。さらに生活費や税金なども考慮する必要があります。
また、帳簿や確定申告書などから事業の収支を確認される場合があります。記帳が不十分だと、自分自身でも正確な利益や資金繰りを把握しにくくなります。
日頃から売上・経費を整理し、「いくら売上があり、いくら支出し、いくら残っているのか」を説明できる状態にしておきましょう。
なお、実際の審査基準や必要書類は金融機関や融資制度によって異なり、申し込んだからといって必ず融資を受けられるわけではありません。
融資を受けたお金はどのように管理すればいい?
融資を受けた後は、借入金を売上やプライベートのお金と混同せず、正しく管理・記帳することが重要です。
まず覚えておきたいのが、借りたお金そのものは売上ではないという点です。融資で入金された金額には返済義務があるため、原則として「借入金」などの負債として記帳します。
返済するときも注意が必要です。
たとえば毎月5万円を返済していても、その5万円全額が必要経費になるわけではありません。借入金の元本部分は、借りたお金を返しているだけなので原則として必要経費にはなりません。
一方、事業のための借入金に対する利息は、原則として必要経費になります。ただし、事業開始前の期間に対応する利息など、資産の取得費として扱うケースもあるため注意が必要です。
また、事業用の銀行口座を用意して融資の入金や返済を管理すると、プライベートのお金との区別がしやすくなります。
毎月の売上、経費、借入残高、返済額を確認し、返済によって運転資金が不足しないよう資金繰りを管理しましょう。
よくある質問(FAQ)
Q. 開業したばかりの軽貨物ドライバーでも融資を受けられますか?
可能性はあります。たとえば日本政策金融公庫の「新規開業・スタートアップ支援資金」は、新たに事業を始める方や事業開始後おおむね7年以内の方を対象としています。ただし審査があり、事業計画などの確認が行われるため、事前の準備が重要です。
Q. 軽貨物車両の購入費用も融資の対象になりますか?
事業に必要な車両であれば、設備資金として融資を相談できる場合があります。ただし、実際に融資対象となるかは制度や金融機関によって異なります。購入前に利用予定の金融機関へ確認しましょう。
Q. 融資で借りたお金には所得税がかかりますか?
通常、借入金は返済義務のあるお金であり、事業の売上や所得そのものではありません。そのため、借入金として受け取った金額そのものが所得税の課税対象になるわけではありません。
Q. 借入金の返済は経費になりますか?
借入金の元本返済は原則として必要経費にはなりません。一方、事業のための借入金に対応する利息は原則として必要経費になります。ただし、借入目的や時期などによって会計・税務上の処理が異なる場合があります。
まとめ
軽貨物ドライバーでも、個人事業主として事業を行っていれば融資を利用できる可能性があります。
主な選択肢として、日本政策金融公庫の融資、自治体などの制度融資、銀行・信用金庫などの事業者向け融資があります。利用条件や金利、返済期間などが異なるため、自分の事業に合った方法を比較することが大切です。
また、融資では借りることだけでなく、無理なく返済できるかを考える必要があります。そのためにも日頃から売上や経費を記帳し、利益や手元資金を把握できる状態を作っておきましょう。
正確な数字を把握する習慣は、融資の準備だけでなく、日々の資金繰りや事業経営にも役立ちます。
融資後の資金管理や経理の負担を減らすなら記帳代行アクリー
軽貨物ドライバーは、配送業務だけでなく、売上管理や領収書の整理、帳簿付けなどの経理業務も行わなければなりません。
さらに融資を利用すると、借入金の入金や元本返済、利息なども区別して記帳する必要があります。
「配送業務が忙しくて記帳する時間がない」「売上や経費を整理できていない」という場合は、記帳業務を外部に任せることも選択肢の一つです。
記帳代行アクリーを活用すれば、日々の記帳にかかる負担を減らし、本業である配送業務に時間を使いやすくなります。
特に融資を検討している場合は、自分の事業の売上・経費・利益を把握できる状態にしておくことが大切です。
経理作業に時間を取られている軽貨物ドライバーの方は、日々の帳簿を整理し、事業のお金の流れを把握しやすい環境を整えるために、記帳代行アクリーの活用を検討してみてください。