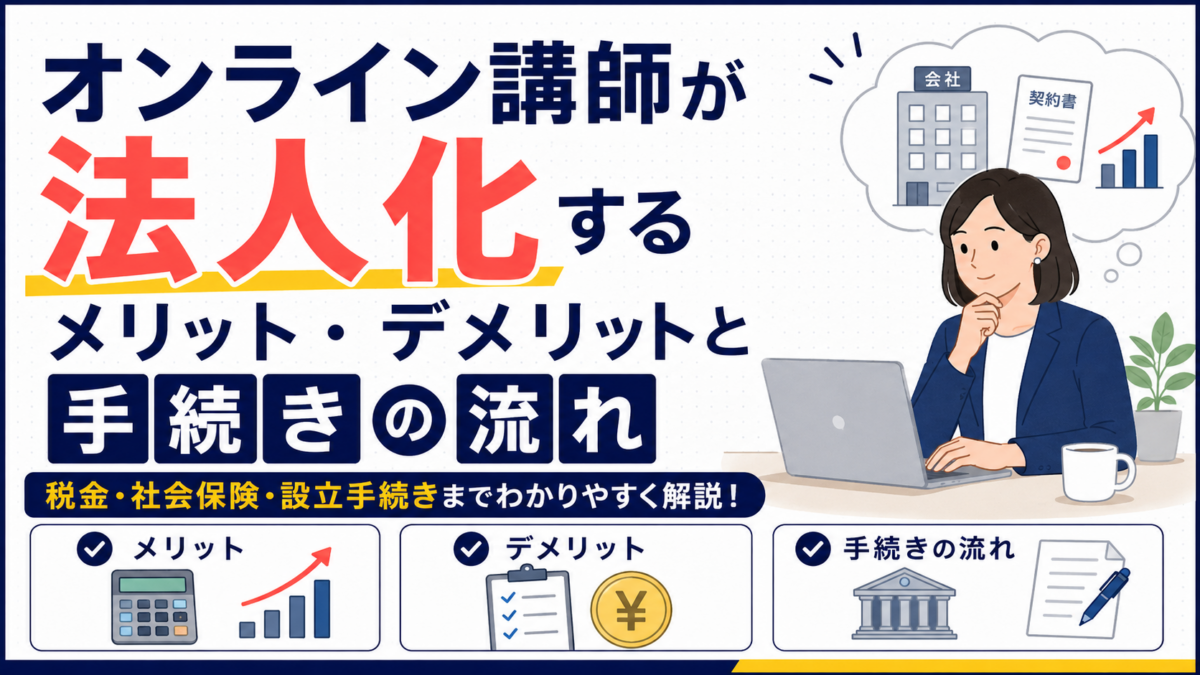
オンライン講師として利益が増えると、「法人化すれば節税できる?」「企業との契約に有利になる?」と悩む方も多いでしょう。しかし、法人化には社会保険料や法人税申告などの新たな負担も伴います。大切なのは、売上だけで判断せず、手取り額や今後の事業計画まで比較することです。この記事では、法人化のメリット・デメリットと必要な手続きをわかりやすく解説します。
- 個人事業主と法人の主な違い
- 法人化するメリットとデメリット
- 法人化を検討するタイミング
- 株式会社・合同会社を設立する流れ
- 法人化後に必要な税務・経理手続き
監修
大石 英樹(おおいし ひでき)
かいせい税理士法人 代表
大阪市淀川区を拠点に、フリーランス・個人事業主から法人まで幅広い税務顧問を手がける。豊富な実務経験と機動力を武器に、確定申告・記帳・資金調達・事業承継まで一貫してサポート。「経営者の良きパートナー」をモットーに、わかりやすい税務アドバイスを提供している。
法人化すると個人事業主のときと何が変わる?
結論として、法人化すると、講師本人とは別の事業主体として会社が設立されます。
個人事業主では、講座の販売契約や業務委託契約、売上の入金口座などは原則として本人名義です。一方、法人化後は会社名義で契約や取引を行い、代表者は会社から役員報酬を受け取ります。
そのため、法人を設立するだけで個人事業の契約や財産が自動的に会社へ移るわけではありません。次のような項目について、名義変更や再契約が必要か確認しましょう。
- 講座販売サイトや決済サービス
- 銀行口座やクレジットカード
- 企業との業務委託契約
- Webサイトの利用規約や運営者情報
- パソコンや撮影機材などの事業用資産
- インボイス発行事業者の登録
個人と法人は別の事業者であるため、法人名義でインボイスを発行する場合は、法人として登録申請が必要です。登録を受けている期間は消費税の免税事業者になれない点にも注意してください。
法人化するメリットは?
法人化の主なメリットは、取引上の信用を得やすくなり、事業を拡大しやすくなることです。
企業研修や法人向けセミナーでは、契約先を法人に限定している場合があります。会社名義の契約書や請求書を使用できるため、法人案件の獲得や講師の採用、事業承継にも対応しやすくなるでしょう。
また、法人では代表者へ役員報酬を支給できます。個人事業主とは所得の計算方法が変わるため、利益額や役員報酬、社会保険料などの条件によっては、手取り額が増える可能性があります。
ただし、法人化すれば必ず節税できるわけではありません。役員報酬を法人の損金に算入するには、原則として毎月同額で支給する「定期同額給与」などの要件を満たす必要があります。年度途中で自由に変更すると、増額部分などが損金として認められないことがあります。
法人化の効果を判断するときは、税金だけでなく、社会保険料や税理士費用を含めた年間の手取り額で比較しましょう。
法人化にはどのようなデメリットがある?
法人化のデメリットは、設立費用と継続的な事務負担が増えることです。
株式会社の設立登記にかかる登録免許税は、資本金の額に応じて計算され、最低額は15万円です。さらに、定款認証手数料として原則3万〜5万円が必要です。紙の定款を使用する場合は、収入印紙代もかかります。
合同会社は定款認証が不要で、設立登記の登録免許税は最低6万円です。設立費用を抑えたい場合は有力な選択肢ですが、取引先からの認知度や将来の事業展開も考慮して決めましょう。
設立後は法人税申告や決算書の作成が必要となり、個人事業より経理が複雑になります。また、法人の事業所は、代表者だけで運営している場合も原則として厚生年金保険の適用事業所です。役員報酬を受ける代表者などが加入対象となれば、会社は保険料の事業主負担分を支払います。
さらに、法人住民税の均等割は、赤字でも原則として発生します。利益が不安定な段階で法人化すると、固定費が資金繰りを圧迫する可能性があります。
法人化を検討すべきタイミングはいつ?
法人化は、利益が継続して残り、法人として活動するメリットが維持費を上回る段階で検討しましょう。
具体的には、次のような状況が判断材料になります。
- 利益が毎年安定して残るようになった
- 企業研修や法人向け案件が増えた
- 講師やスタッフを採用したい
- 融資や資金調達を検討している
- 個人名ではなく会社としてブランドを育てたい
- 税金や社会保険料を試算した結果、法人が有利になった
「売上が1,000万円を超えたら法人化すべき」と一律には判断できません。消費税の納税義務は、資本金、基準期間の課税売上高、インボイス登録などによって変わるためです。
設立時の資本金が1,000万円以上の法人は、原則として設立初年度から消費税の納税義務が免除されません。資本金が1,000万円未満でも、インボイス発行事業者として登録すれば課税事業者になります。
法人化前には、個人事業を続ける場合と法人化する場合について、税金、社会保険料、設立費用、専門家への依頼費用を含めて比較することが重要です。
法人を設立する手続きはどのように進める?
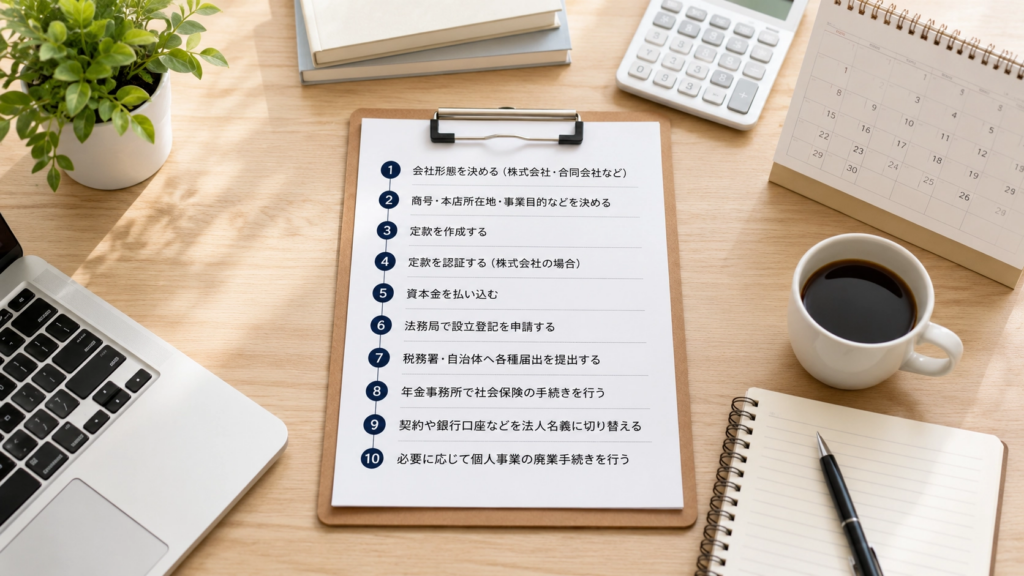
法人設立は、会社の基本事項を決め、法務局で設立登記を行った後、税務署や年金事務所などへ届出を提出する流れで進めます。
基本的な手順は次のとおりです。
- 株式会社または合同会社を選ぶ
- 商号、本店所在地、事業目的、資本金、決算月を決める
- 会社の基本ルールとなる定款を作成する
- 株式会社の場合は定款認証を受ける
- 資本金を払い込む
- 法務局へ設立登記を申請する
- 税務署と自治体へ設立関係の届出を行う
- 年金事務所で社会保険の手続きを行う
- 契約や決済サービスを法人名義へ切り替える
- 必要に応じて個人事業の廃業手続きを行う
商業・法人登記はオンラインでも申請できます。合同会社については、法人設立ワンストップサービスを利用して関連手続きを進める方法も案内されています。
法人設立届出書は、原則として設立登記の日から2か月以内に提出します。設立初年度から青色申告を利用する場合は、「設立日から3か月を経過する日」と「最初の事業年度終了日」のうち、早い日の前日までに承認申請が必要です。
よくある質問(FAQ)
一人でも法人を設立できますか?
一人でも株式会社や合同会社を設立できます。取締役や社員を複数人集める必要はありません。一人会社の設立登記もオンライン申請に対応しています。
自宅を本店所在地にできますか?
原則として可能です。ただし、賃貸借契約や管理規約で法人登記が禁止されていないか確認してください。法人の商号、本店所在地、法人番号は公表されるため、プライバシーにも注意が必要です。
株式会社と合同会社のどちらが向いていますか?
費用と運営負担を抑えたい場合は合同会社、対外的な認知度や将来の資金調達を重視する場合は株式会社が候補です。現在の事業規模だけでなく、法人向け取引や将来の組織化も考えて選びましょう。
法人化すると経費にできるものが増えますか?
法人化しただけで、個人的な支出が経費になるわけではありません。法人でも、事業に必要な支出であることを説明でき、領収書や契約書などの証拠を保存する必要があります。私的利用を含む支出は、事業分を合理的に区分しましょう。
まとめ
法人化には、企業との契約や事業拡大を進めやすくなるメリットがあります。一方で、設立費用、社会保険料、法人税申告、赤字でも発生する法人住民税などの負担もあります。
売上だけで判断せず、利益の安定性や今後の事業計画を整理し、個人事業と法人それぞれの手取り額を比較したうえで法人化の時期を決めましょう。
法人化後の経理負担を減らすなら記帳代行アクリー
法人化すると、日々の売上や経費に加えて、役員報酬、社会保険料、源泉所得税、法人名義の取引など、管理すべき項目が増えます。
記帳に時間を取られると、講座制作や受講者対応に集中できません。記帳代行アクリーを活用すれば、領収書や請求書をもとにした帳簿作成を任せられます。
法人化後の経理体制を早めに整え、決算前に慌てない環境をつくりたい方は、記帳代行サービスの利用を検討してみてください。