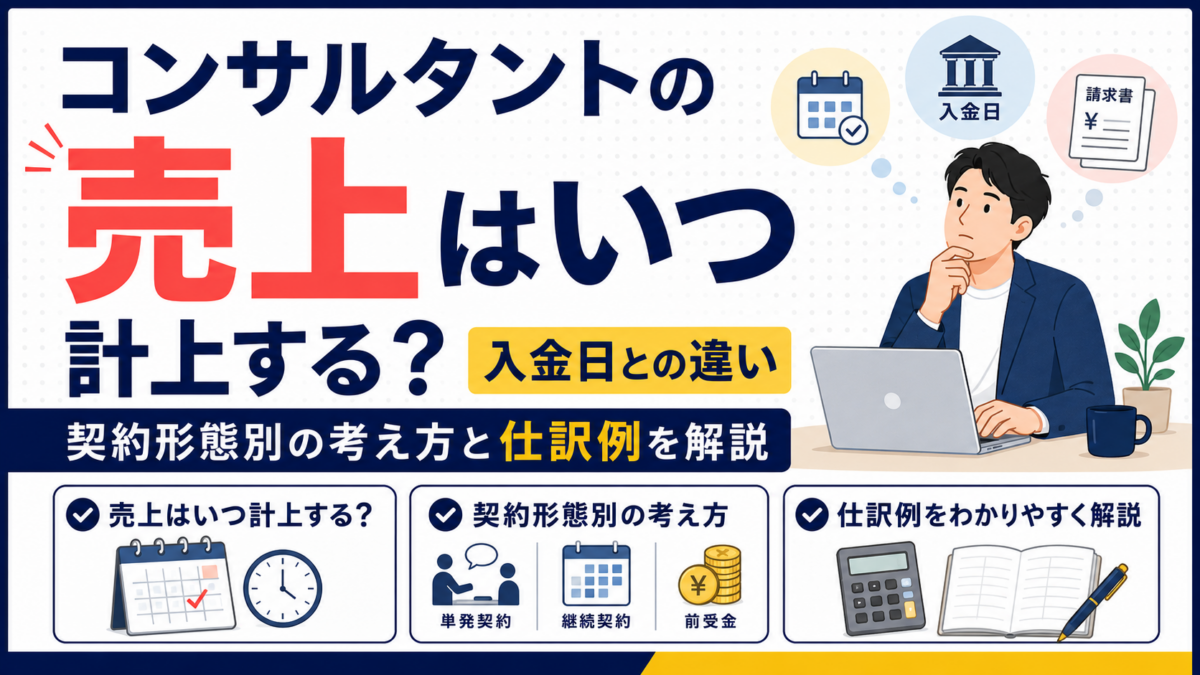
コンサルティング報酬を記帳するとき、「請求書の発行日と入金日のどちらを売上日にするのか」と迷う方は多いでしょう。売上を計上する時期がずれると、その年の所得や税額にも影響します。この記事では、コンサルタントの売上計上の基本を、単発契約・継続契約・前払い契約の仕訳例とともに解説します。
- コンサルタントが売上を計上するタイミング
- 売上計上日と入金日が異なる理由
- 契約形態別の売上計上の考え方
- 売上発生時・入金時・前受時の仕訳方法
- 年をまたぐ取引で注意すべきポイント
監修
大石 英樹(おおいし ひでき)
かいせい税理士法人 代表
大阪市淀川区を拠点に、フリーランス・個人事業主から法人まで幅広い税務顧問を手がける。豊富な実務経験と機動力を武器に、確定申告・記帳・資金調達・事業承継まで一貫してサポート。「経営者の良きパートナー」をモットーに、わかりやすい税務アドバイスを提供している。
コンサルタントの売上はいつ計上する?
コンサルタントの売上は、原則として、報酬を受け取る権利が確定した日に計上します。入金日を基準にするわけではありません。
所得税では、年末までに代金を受け取っていなくても、その年に収入すべき権利が確定した金額を収入に含めます。請求書を発行したかどうかだけでなく、取引内容、契約条件、業務の完了状況などから判断します。
例えば、12月20日に業務を完了して報酬が確定し、翌年1月31日に入金された場合、原則として12月20日の売上です。
ただし、すべての契約で「作業を終えた日」が売上日になるとは限りません。納品後の検収が報酬確定の条件になっている場合や、契約期間にわたってサービスを提供する場合は、契約内容に基づいて判断する必要があります。
なお、一定の小規模事業者に該当する青色申告者は、期限内に届出を行うことで、入出金を基準とする現金主義の特例を選べる場合があります。対象者は、原則として前々年分の事業所得と不動産所得の金額の合計が300万円以下などの要件を満たす方です。
売上の計上日と入金日はなぜ異なる?
売上計上日と入金日が異なるのは、「報酬を受け取る権利の発生」と「実際の代金回収」を分けて記録するためです。
業務が完了して報酬が確定したものの、まだ入金されていない金額は「売掛金」として処理します。その後、入金されたときに売掛金を減らし、普通預金を増やします。
例えば、12月20日に10万円の報酬が確定し、翌年1月31日に入金された場合の仕訳は次のとおりです。
| 日付 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 12月20日 | 売掛金 | 100,000円 | 売上高 | 100,000円 |
| 翌年1月31日 | 普通預金 | 100,000円 | 売掛金 | 100,000円 |
この処理により、売上が発生した時期と代金を回収した時期をそれぞれ正確に把握できます。
特に年末の取引は、入金日だけで判断すると売上を翌年にずらしてしまう可能性があります。契約書、請求書、納品記録、検収メールなどを確認し、報酬が確定した日を判断しましょう。
単発契約・継続契約・前受金の売上はいつ計上する?
結論として、売上日は契約形態と報酬の確定条件によって異なります。
単発のコンサルティング契約では、相談の実施、成果物の納品、検収の完了など、契約上の義務を果たして報酬が確定した日に売上を計上するのが基本です。
例えば、12月10日にオンライン相談を実施して業務が完了した場合、翌月入金でも12月10日の売上となります。一方、成果物の検収完了が支払条件であれば、検収日が判断基準になることがあります。
月額の継続コンサルティング契約では、サービスを提供した期間に対応して売上を計上するのが基本です。
毎月1日から末日まで継続支援を行い、月末に報酬が確定する契約であれば、通常は各月末にその月分の売上を計上します。数か月分がまとめて入金される場合でも、入金月に全額を売上計上するとは限りません。
サービス提供前に受け取った報酬は、提供前の段階では原則として「前受金」に計上し、サービスを提供して報酬が確定した時点で売上に振り替えます。消費税でも、原則として前受金の受領時ではなく、実際にサービスを提供した時期が売上げの時期です。
ただし、名称が「着手金」であっても、返金条件や契約開始時点で提供するサービスの内容によって扱いが変わる場合があります。名称だけで判断せず、契約の実態を確認することが重要です。
コンサルタントの売上はどのように仕訳する?
後払いの報酬は、報酬確定時に「売掛金/売上高」、入金時に「普通預金/売掛金」と処理します。
報酬10万円が後日入金される場合の仕訳例は、次のとおりです。
| タイミング | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 報酬確定時 | 売掛金 | 100,000円 | 売上高 | 100,000円 |
| 入金時 | 普通預金 | 100,000円 | 売掛金 | 100,000円 |
業務開始前に10万円を受け取った場合は、次のように処理します。
| タイミング | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 前払いの受領時 | 普通預金 | 100,000円 | 前受金 | 100,000円 |
| 報酬確定時 | 前受金 | 100,000円 | 売上高 | 100,000円 |
振込手数料を差し引かれて入金された場合も、原則として請求額の全額を売上として記帳し、差額を支払手数料などで処理します。
また、報酬から所得税等が源泉徴収されている場合も、通常は差引入金額ではなく源泉徴収前の報酬総額を売上に計上します。源泉徴収の対象となる報酬かどうかは業務内容によって異なるため、契約書や支払明細を確認してください。
個人で事業を行う方には、日々の取引を記帳し、帳簿や請求書などを一定期間保存する義務があります。電子メールやクラウド上で受け取った請求書などは、電子取引データとしての保存が必要になる場合もあります。
※仕訳例では消費税の処理を省略しています。課税事業者・免税事業者の区分や、税込経理・税抜経理の選択によって仕訳が異なる場合があります。
よくある質問(FAQ)
請求書を発行した日を売上日にしてもよいですか?
請求書発行日に報酬を受け取る権利が確定する契約であれば、その日を売上日とすることがあります。ただし、請求書を遅れて発行した場合でも、すでに業務が完了して報酬が確定していれば、請求書発行日ではなく報酬確定日を基準に判断します。
12月に完了した仕事が1月に入金された場合、どちらの年の売上ですか?
原則として、報酬を受け取る権利が確定した12月の売上です。1月の入金時には売上を再計上せず、売掛金を消し込みます。
着手金を受け取った時点で売上になりますか?
まだ対応するサービスを提供していない場合は、前受金として処理するのが基本です。ただし、返金の有無や契約内容によって判断が変わるため、着手金という名称だけで決めないようにしましょう。
売上計上の基準は途中で変更できますか?
合理的な理由なく、同じ種類の取引の計上基準を毎回変更することは避けるべきです。契約内容に合った一定の基準を継続して使い、売上日の根拠となる資料を保存しておきましょう。
まとめ
コンサルタントの売上は、原則として入金日ではなく、報酬を受け取る権利が確定した日に計上します。
後払いの報酬は、報酬確定時に売掛金と売上高を計上し、入金時に売掛金を消し込みます。サービス提供前に受け取った金額は前受金とし、報酬が確定した時点で売上に振り替えるのが基本です。
売上日を判断するときは、契約書に記載された業務範囲、納品条件、検収条件、サービス提供期間を確認しましょう。判断が難しい取引や金額の大きい取引は、税理士などの専門家への確認も検討してください。
売上の記帳や管理に悩んだら記帳代行アクリーに相談してみませんか?
コンサルタントは、顧客へのサービス提供に加えて、請求書の発行、入金確認、売掛金の管理、帳簿付けまで行う必要があります。取引が増えるほど、売上の計上漏れや二重計上、前受金の振替忘れが起こりやすくなります。
経理作業に時間を取られて本業に集中できない場合は、記帳代行サービスの活用も選択肢です。記帳代行アクリーへ相談し、自社の取引や資料に対応できるかを確認することで、日々の記帳負担を軽減しやすくなります。
確定申告の直前にまとめて処理するのではなく、契約書、請求書、入金明細を日頃から整理し、正確に記帳できる仕組みを早めに整えておきましょう。