Webデザイナーとして仕事をしていると、「請求額より振込額が少ない」「デザイン料は源泉徴収される?」「コーディング料も対象?」と疑問に感じることがあります。源泉徴収の対象になるかは、請求書に書いた名称だけではなく、実際の仕事内容や報酬を支払う相手によって判断します。この記事では、Webデザイナーが知っておきたい源泉徴収の基本から計算方法、請求書・確定申告での扱いまでわかりやすく解説します。
- Webデザイナーの報酬が源泉徴収されるケース
- デザイン料とコーディング料の考え方
- 源泉徴収税額の計算方法
- 請求書や確定申告での扱い方
監修
大石 英樹(おおいし ひでき)
かいせい税理士法人 代表
大阪市淀川区を拠点に、フリーランス・個人事業主から法人まで幅広い税務顧問を手がける。豊富な実務経験と機動力を武器に、確定申告・記帳・資金調達・事業承継まで一貫してサポート。「経営者の良きパートナー」をモットーに、わかりやすい税務アドバイスを提供している。
Webデザイナーのデザイン料は源泉徴収の対象になる?
結論からいうと、Webデザイナーが受け取る報酬のうち、業務の実態が「デザインの報酬」に該当し、支払者に源泉徴収義務がある場合は源泉徴収の対象になります。
国税庁では、源泉徴収の対象となる報酬の一つとして「デザインの報酬」を定めています。また、イラストなどについても、創作・意匠に当たるものはデザインの報酬に該当する例が示されています。
そのため、Webサイトのレイアウトやビジュアル、バナー、LPなどの制作でも、実際の仕事内容がデザインに該当する場合は源泉徴収の対象となる可能性があります。
ただし、「Webデザイン」「Web制作」という名称だけで、一律に源泉徴収の対象になるわけではありません。
Web制作には、デザインのほかにHTML・CSSによるコーディング、プログラミング、サーバー管理、保守など、さまざまな業務が含まれるためです。
さらに支払者側の条件も確認が必要です。源泉徴収の対象となる報酬でも、支払者が個人で給与等の支払者ではない場合などは、原則として源泉徴収する必要がありません。
源泉徴収される報酬とされない報酬はどう見分ける?
判断するときのポイントは、報酬の名称ではなく、実際に行った業務の内容を確認することです。
Web制作の主な業務は、次のように整理できます。
| 業務内容 | 源泉徴収の考え方 |
|---|---|
| Webサイトのデザイン | デザインの報酬に該当する場合は対象 |
| LP・バナーのデザイン | デザインの報酬に該当する場合は対象 |
| イラスト制作 | 内容によってデザインの報酬に該当する場合がある |
| HTML・CSSなどのコーディング | デザインの報酬とは分けて判断 |
| プログラミング・システム開発 | デザインの報酬とは分けて判断 |
| サーバー管理・サイト保守 | デザインの報酬とは分けて判断 |
たとえば、「Webサイト制作一式30万円」として、デザインとコーディングをまとめて請け負うケースがあります。
国税庁では、デザインと施工を一括して請け負った場合について、対価をデザイン部分と施工部分に区分し、デザイン部分について源泉徴収する考え方を示しています。
これはWebデザインとコーディングについて直接示した事例ではありません。そのため、Web制作では個々の契約内容や業務の実態を確認する必要があります。
複数の業務をまとめて受注する場合は、見積書や契約書、請求書で「デザイン費」「コーディング費」など仕事内容と金額を分けておくと、報酬の内容を確認しやすくなります。
判断が難しい案件については、税務署や税理士などの専門家に確認すると安心です。
デザイン料の源泉徴収税額はどのように計算する?
源泉徴収の対象となるデザイン報酬は、原則として次の方法で計算します。
1回の支払金額が100万円以下の場合
支払金額 × 10.21%
1回の支払金額が100万円を超える場合
102,100円 +(支払金額-100万円)× 20.42%
100万円までは10.21%、100万円を超える部分には20.42%が適用されます。
たとえば、源泉徴収の対象となるデザイン料が100,000円の場合、
100,000円 × 10.21% = 10,210円
となります。
消費税等の扱いにも注意しましょう。
請求書に、
- デザイン料:100,000円
- 消費税等:10,000円
のように報酬額と消費税等を明確に区分している場合は、報酬額100,000円のみを源泉徴収の対象として差し支えありません。
この場合、
110,000円-10,210円=99,790円
となり、振込額は99,790円です。
一方、報酬額と消費税等が明確に区分されていない場合は、原則として消費税等を含めた金額が源泉徴収の対象になります。この取扱いはインボイス制度開始後も変わっていません。
請求書や確定申告では源泉徴収をどう扱えばいい?
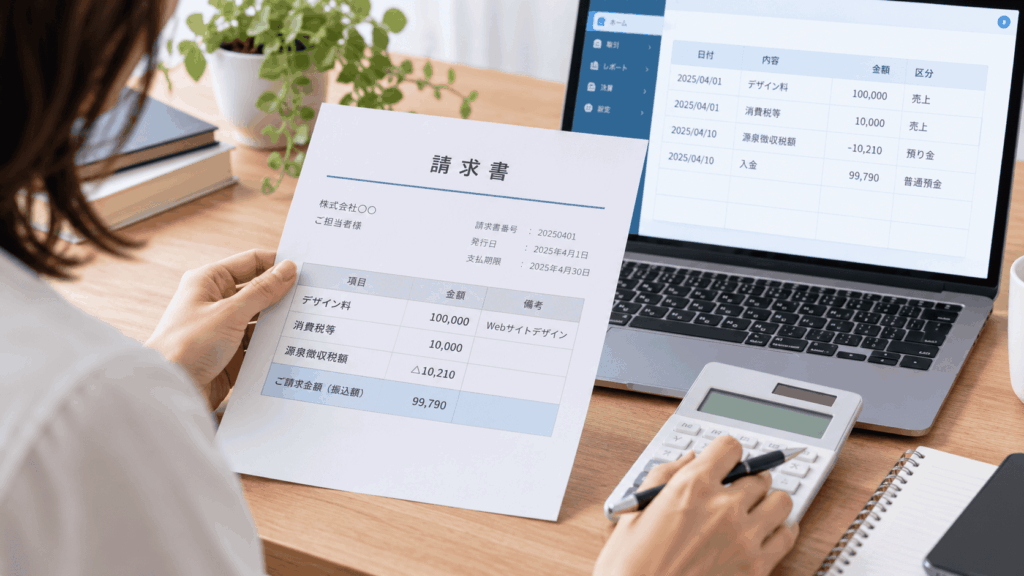
請求書では、報酬額・消費税等・源泉徴収税額・最終的な振込額を分けて記載すると、入金額を確認しやすくなります。
たとえば次のように記載します。
- デザイン料:100,000円
- 消費税等:10,000円
- 源泉徴収税額:▲10,210円
- 振込額:99,790円
ただし、請求書に源泉徴収税額を記載したかどうかで、源泉徴収の対象になるかが決まるわけではありません。実際の仕事内容と支払者の状況によって判断します。
また、源泉徴収された所得税等は事業上の必要経費ではありません。
源泉徴収は、報酬を受け取る際に所得税等の一部をあらかじめ納める仕組みです。そのため、振込額だけを売上として記帳するのではなく、原則として源泉徴収前の報酬額を売上として記録し、差し引かれた税額を別に管理します。
確定申告では年間の所得から税額を計算し、すでに源泉徴収されている税額と精算します。源泉徴収された税額のほうが最終的な税額より多ければ、還付を受けられる場合があります。
取引先が複数あるWebデザイナーは、案件ごとに「請求額」「入金額」「源泉徴収税額」を記録しておくと、確定申告時の確認がスムーズです。
よくある質問(FAQ)
Q. 源泉徴収されていれば確定申告は不要ですか?
いいえ。源泉徴収されているだけで、確定申告が不要になるとは限りません。年間の所得やほかの所得の状況などによって、確定申告が必要かどうかを判断します。
Q. クライアントから源泉徴収されなかった場合は問題ですか?
必ずしも問題とは限りません。そもそも報酬が源泉徴収の対象ではない場合や、支払者に源泉徴収義務がない場合があります。
Q. コーディング料も10.21%源泉徴収されますか?
コーディング料だから一律に10.21%が源泉徴収されるわけではありません。デザインとコーディングをまとめて受注している場合も、実際の仕事内容を確認して判断する必要があります。
Q. 源泉徴収された所得税は経費にできますか?
原則として必要経費にはなりません。確定申告で所得税等を計算するときに、すでに源泉徴収された税額として精算します。
まとめ
Webデザイナーの報酬は、すべてが一律に源泉徴収されるわけではありません。
重要なのは、実際の仕事内容が「デザインの報酬」に該当するか、さらに支払者に源泉徴収義務があるかを確認することです。
- デザインの報酬に該当し、支払者に源泉徴収義務がある場合は、源泉徴収の対象となります。一方で、コーディングやプログラミング、保守などが含まれる場合は、業務内容を分けて確認する必要があります。
また、源泉徴収された税額は経費ではなく、確定申告で精算する税金です。請求額・入金額とあわせて源泉徴収税額も記録しておきましょう。
源泉徴収や記帳に迷ったときは記帳代行アクリーを活用する?
Webデザイナーは、案件によってデザイン料・コーディング料・消費税等・源泉徴収税額などを分けて管理する必要があります。取引先や案件が増えるほど、毎月の記帳作業にも時間がかかります。
「請求額と入金額が合わず確認に時間がかかる」「源泉徴収された金額をどう記帳すればよいかわからない」「本業のデザイン制作に集中したい」という場合は、記帳代行サービスを活用するのも一つの方法です。
日々の記帳作業を効率化したい方は、記帳代行アクリーの利用も検討してみてください。取引を日頃から整理しておけば、確定申告前に請求書や入金履歴を一から確認する負担を減らし、本業に使える時間を確保しやすくなります。