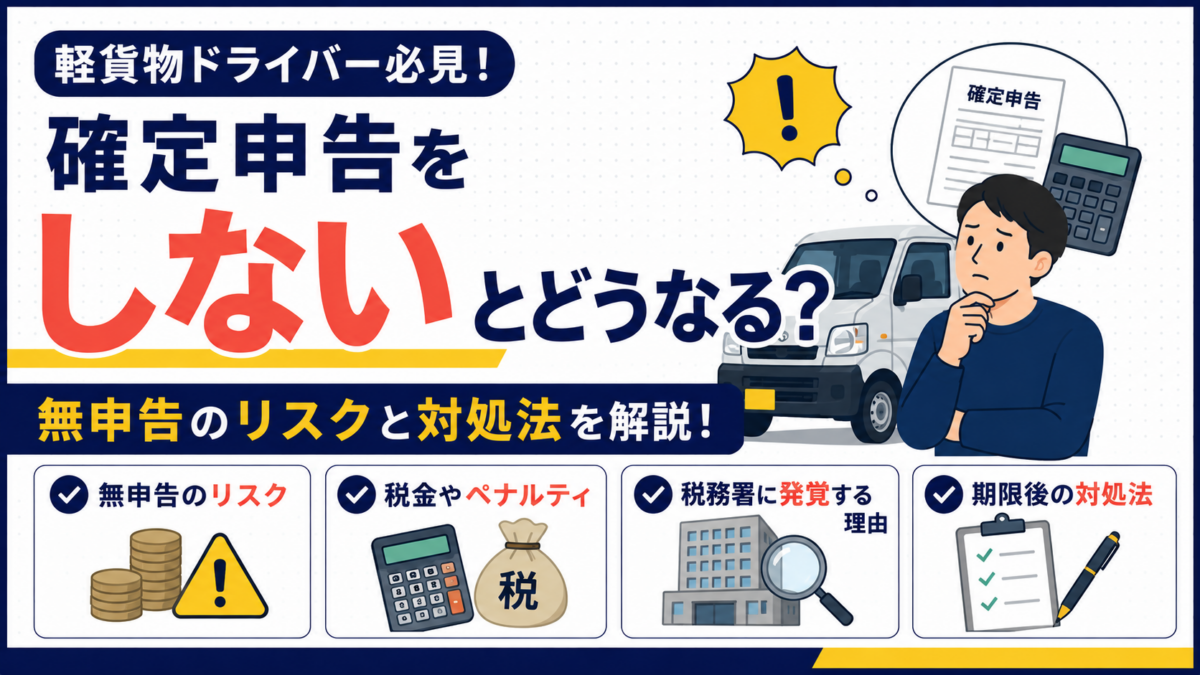
軽貨物ドライバーとして働くなかで、「確定申告を忘れていた」「期限を過ぎたが、どうすればよいかわからない」と悩む方もいるでしょう。申告が必要なのに放置すると、本来の税金だけでなく無申告加算税や延滞税が発生する可能性があります。本記事では、無申告のリスクや税務署に把握される仕組み、期限後の対処法を初心者向けに解説します。
- 確定申告をしなかった場合に起こること
- 無申告加算税や延滞税の仕組み
- 無申告が税務署に把握される主な理由
- 申告期限を過ぎた場合の対処手順
- 過去の無申告を解消する際の注意点
監修
大石 英樹(おおいし ひでき)
かいせい税理士法人 代表
大阪市淀川区を拠点に、フリーランス・個人事業主から法人まで幅広い税務顧問を手がける。豊富な実務経験と機動力を武器に、確定申告・記帳・資金調達・事業承継まで一貫してサポート。「経営者の良きパートナー」をモットーに、わかりやすい税務アドバイスを提供している。
軽貨物ドライバーが確定申告をしないとどうなる?
確定申告が必要であるにもかかわらず申告をしないと、後から所得税を納めるだけでなく、追加の税金が課される可能性があります。
業務委託で配送を行う軽貨物ドライバーの所得は、働き方や事業の実態に応じて、事業所得または雑所得として扱われます。事業所得は、配送報酬などの総収入金額から、収入を得るために必要な経費を差し引いて計算します。
たとえば、年間売上が400万円、ガソリン代や車両費などの必要経費が250万円であれば、所得は150万円です。ただし、実際に確定申告が必要かどうかは、所得金額だけでなく、所得控除や源泉徴収税額、ほかの所得なども含めて判断します。
申告を放置すると、税務署から文書や電話で連絡を受けたり、税務調査の対象になったりすることがあります。また、所得税の申告内容は住民税や国民健康保険料の計算にも関係するため、負担がまとめて発生する可能性があります。
青色申告をしている人は、期限内申告が要件となる55万円または65万円の青色申告特別控除を受けられなくなる点にも注意が必要です。65万円控除には、55万円控除の要件に加えて、期限内のe-Tax申告または優良な電子帳簿の保存などが必要です。
無申告にはどのような税金やペナルティがかかる?
無申告の場合は、本来納める所得税に加えて、主に「無申告加算税」と「延滞税」が発生します。
無申告加算税は、期限までに申告しなかったことに対するペナルティです。税務調査の事前通知を受ける前に自主的に期限後申告をした場合は、原則として納付すべき税額の5%が課されます。
事前通知を受けた後、税務署による決定を予知する前に申告した場合、令和5年分以降は、納付税額の50万円以下の部分に10%、50万円超300万円以下の部分に15%、300万円を超える部分に25%が課されます。
税務調査を受けた後や税務署から税額の決定を受けた場合は、50万円以下の部分が15%、50万円超300万円以下の部分が20%、300万円を超える部分が30%です。過去にも無申告加算税を課されている場合や、売上を記載した帳簿を提示しない場合などには、さらに加算されることがあります。
延滞税は、法定納期限の翌日から税金を完納する日までの日数に応じて発生します。適用される割合は期間や年によって異なるため、申告と納付が遅れるほど負担が増える可能性があります。
売上を意図的に隠したり、架空の経費を計上したりした場合は、無申告加算税ではなく、より負担の重い重加算税が課されることもあります。単なる申告忘れと、意図的な所得隠しでは扱いが異なる点を理解しておきましょう。
確定申告をしていないことは税務署にどうやって発覚する?
確定申告書を提出していなくても、取引先の支払記録や税務署が収集した資料情報などから、収入を把握される可能性があります。
国税庁は、法定調書、情報照会で収集した情報、税務調査で把握した取引情報などを分析し、申告漏れの可能性が高い納税者の判定に活用しています。また、資料情報から無申告者を把握し、文書や電話による確認、税務調査などを行っています。
たとえば、業務委託元である配送会社の帳簿や振込記録には、ドライバーへ支払った報酬が残ります。業務委託元に対する税務調査で取引内容が確認され、ドライバー側の申告状況と照合されることも考えられます。
銀行振込ではなく現金で報酬を受け取っていても、支払った側の帳簿、請求書、領収書などから取引が判明する可能性があります。そのため、「現金取引だからわからない」「少額だから見つからない」と判断して申告を放置するのは危険です。
無申告の期間が長くなると、領収書や売上明細を紛失し、正確な所得を計算することも難しくなります。税務署から連絡が来る前に、早めに整理を始めることが重要です。
申告期限を過ぎた場合はどう対処すればよい?
申告期限を過ぎた場合は、税務署から連絡が来るのを待たず、できるだけ早く期限後申告を行いましょう。自主的に申告することで、無申告加算税を抑えられる可能性があります。
まず、配送会社の報酬明細や銀行口座の入金履歴を確認し、1月1日から12月31日までの売上を年ごとに集計します。
次に、ガソリン代、高速道路料金、駐車場代、車両のリース料、修理費、任意保険料、通信費など、配送業務に必要だった支出を整理します。自家用にも使用している車両やスマートフォンの費用は、事業で使用した割合だけを必要経費にします。事業部分を明確に区分できる場合、その部分は必要経費に算入できます。
売上と経費を整理したら、青色申告者は青色申告決算書、白色申告者は収支内訳書と確定申告書を作成します。国税庁の確定申告書等作成コーナーを利用すれば、画面の案内に沿って書類を作成し、e-Taxなどで提出できます。
期限後申告で納める税金は、原則として申告書を提出した日が納期限です。資金不足で一括納付が難しい場合でも、申告を放置せず、所轄税務署に相談してください。
なお、法定申告期限から1か月以内に自主的に申告し、期限内申告をする意思があったと認められるなど、一定の要件をすべて満たした場合は、無申告加算税が課されないことがあります。
よくある質問(FAQ)
軽貨物ドライバーは、いくら稼いだら確定申告が必要ですか?
売上だけでは判断できません。売上から必要経費を差し引いた所得、所得控除、源泉徴収税額、ほかの所得などをもとに判断します。
会社員が副業で軽貨物配送をしている場合、年末調整を受けた給与以外の所得が合計20万円を超えると、原則として所得税の確定申告が必要です。20万円以下でも、住民税の申告が必要になる場合があります。
数年前の無申告も今から申告できますか?
期限を過ぎていても期限後申告はできます。過去の報酬明細、通帳、領収書、カード明細などを集め、年ごとに申告書を作成してください。無申告期間が長い場合や資料が不足している場合は、税務署や税理士への相談を検討しましょう。
領収書を紛失した経費は計上できませんか?
領収書がないだけで、必ず経費にできなくなるとは限りません。銀行口座やクレジットカードの明細、請求書、購入履歴などから、支払金額と業務上の必要性を確認できる場合があります。
ただし、支払った事実を確認できない金額や、私生活の支出を経費として計上してはいけません。
税金を一括で支払えない場合は、申告しなくてもよいですか?
納税資金が不足していても、申告義務はなくなりません。まず申告書を提出し、納付が難しい事情について所轄税務署へ早めに相談しましょう。
まとめ
軽貨物ドライバーが必要な確定申告をしないまま放置すると、本来の所得税に加えて、無申告加算税や延滞税が発生する可能性があります。
税務署は、取引先の記録や法定調書、調査で得た資料情報などを活用して無申告者を把握しています。「見つからないだろう」と考えて放置するのは危険です。
申告漏れに気づいた場合は、売上明細や領収書を集め、できるだけ早く期限後申告を行いましょう。税務署から指摘される前に自主的に対応することで、追加負担を抑えられる場合があります。
確定申告や日々の記帳に困ったら記帳代行アクリーへ
軽貨物ドライバーは、ガソリン代、高速道路料金、駐車場代、車両費など、日々発生する取引が多い仕事です。配送業務を優先するあまり、売上や経費の記帳が後回しになり、申告期限の直前に慌てるケースも少なくありません。
記帳代行アクリーでは、副業・フリーランス・個人事業主の記帳業務をサポートしています。日頃から売上と経費を整理しておけば、確定申告の準備が進めやすくなり、申告漏れや経費の計上漏れを防ぐことにもつながります。
本業に集中しながら正確な帳簿を整えたい軽貨物ドライバーは、記帳代行サービスの活用を検討してみましょう。なお、個別の申告判断や税務相談が必要な場合は、税務署または税理士へ相談してください。