運送業を個人で営んでいると、「どの税金を支払うのか」「納税のためにいくら残すべきか」と悩むことがあります。運送業の個人事業主には、所得税や住民税だけでなく、個人事業税や消費税がかかる場合があります。本記事では、税金の種類や計算方法、インボイス制度との関係を初心者向けにわかりやすく解説します。
- 運送業の個人事業主が支払う主な税金
- 所得税・住民税・個人事業税の計算方法
- 消費税の納税義務が発生する条件
- インボイス登録が税負担に与える影響
- 納税に備えて記帳を行う重要性
監修
大石 英樹(おおいし ひでき)
かいせい税理士法人 代表
大阪市淀川区を拠点に、フリーランス・個人事業主から法人まで幅広い税務顧問を手がける。豊富な実務経験と機動力を武器に、確定申告・記帳・資金調達・事業承継まで一貫してサポート。「経営者の良きパートナー」をモットーに、わかりやすい税務アドバイスを提供している。
運送業の個人事業主が支払う税金には何がある?
運送業の個人事業主が支払う主な税金は、所得税、住民税、個人事業税、消費税の4つです。さらに、事業用の車両を所有していれば、自動車税または軽自動車税、自動車重量税などもかかります。
| 税金 | 課税される対象 |
|---|---|
| 所得税 | 売上から経費や所得控除を差し引いた課税所得 |
| 住民税 | 原則として前年の所得 |
| 個人事業税 | 法定業種から生じた一定額以上の所得 |
| 消費税 | 課税売上に含まれる消費税 |
| 車両関係の税金 | 所有・使用している車両 |
ガソリン代、高速道路料金、駐車場代、事業用車両の保険料や自動車税など、売上を得るために必要な支出は原則として必要経費にできます。一方、所得税と住民税は経費になりません。個人事業税は、実際に納付した年の必要経費にできます。
車両を私生活でも使用している場合は、走行距離や使用日数などを基準に、事業で使用した割合だけを経費にする「家事按分」が必要です。
所得税と住民税はどのように計算する?
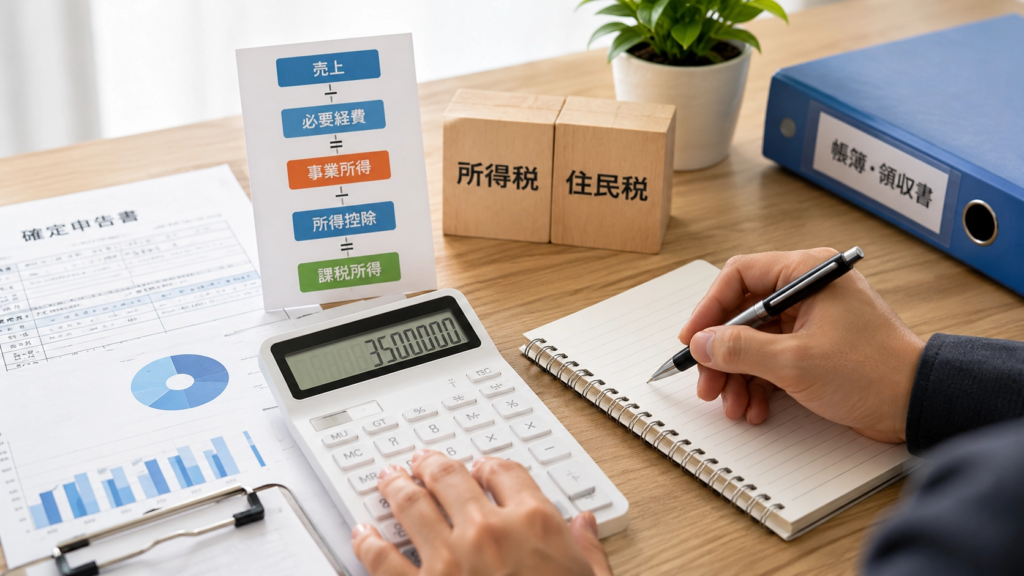
所得税と住民税は、売上そのものではなく、売上から必要経費などを差し引いた所得を基準に計算します。
基本的な流れは次のとおりです。
売上-必要経費=事業所得
事業所得-所得控除=課税所得
課税所得×税率-税額控除=所得税額
例えば、年間売上が600万円、ガソリン代や車両費などの必要経費が250万円なら、控除前の事業所得は350万円です。ここから基礎控除、社会保険料控除、青色申告特別控除などを差し引きます。
所得税には、課税所得が増えるほど税率が高くなる累進課税が採用されています。税率は5%から45%までの7段階で、所得税額には原則として2.1%の復興特別所得税も加算されます。
住民税は、所得に応じた「所得割」と、一定額を負担する「均等割」で構成されます。所得割の標準税率は市区町村民税と都道府県民税を合わせて10%ですが、均等割や独自の加算額は自治体によって異なります。森林環境税も個人住民税とあわせて徴収されます。
住民税は前年の所得をもとに翌年課税されるため、開業2年目以降の資金繰りには特に注意しましょう。
運送業にかかる個人事業税はいくら?
運送業は個人事業税の法定業種に含まれ、原則として5%の税率が適用されます。
基本的な計算式は次のとおりです。
(個人事業税の対象所得-事業主控除290万円など)×5%
例えば、個人事業税の計算上の所得が400万円で、ほかに控除がない場合は次の金額になります。
(400万円-290万円)×5%=5万5,000円
事業主控除は、年間を通して事業を行った場合は290万円です。営業期間が1年未満の場合は月割りされます。
注意したいのは、所得税で適用された青色申告特別控除が個人事業税では適用されないことです。そのため、所得税の申告書に記載された事業所得が290万円以下でも、青色申告特別控除を加算して計算すると個人事業税が発生する場合があります。
消費税の納税義務とインボイス制度はどう関係する?
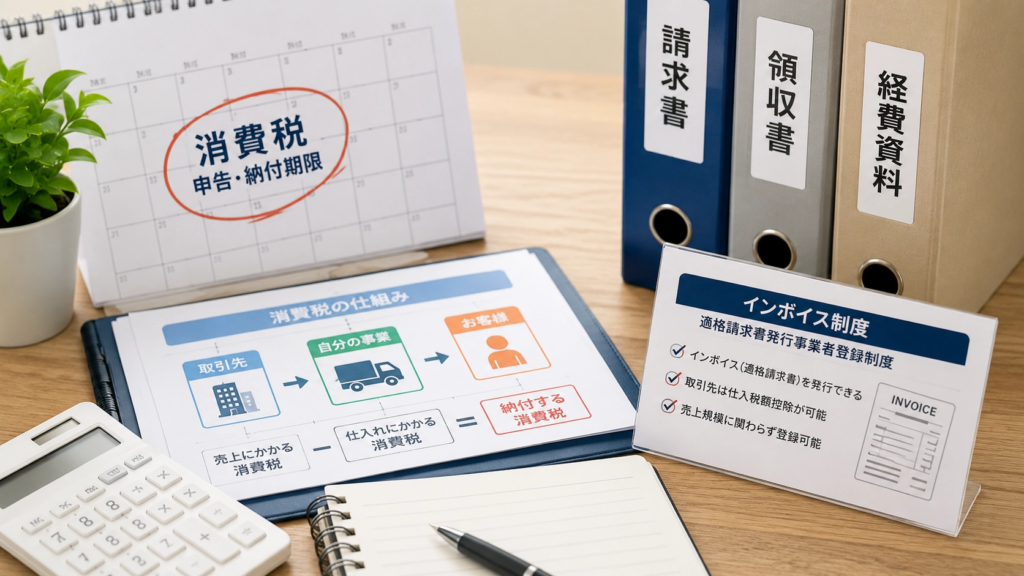
個人事業主は、原則として前々年の課税売上高が1,000万円を超えると、消費税の課税事業者になります。
前々年の課税売上高が1,000万円以下でも、前年1月1日から6月30日までの課税売上高または給与等支払額が1,000万円を超える場合は、課税事業者になることがあります。
また、売上高が1,000万円以下でも、適格請求書発行事業者としてインボイス登録をすると、登録期間中は原則として消費税の申告と納税が必要です。
取引先から登録を求められる場合もありますが、登録によって手取りが減る可能性もあります。取引条件、年間売上、ガソリン代や車両費に含まれる消費税などを確認して判断しましょう。
インボイス登録をきっかけに免税事業者から課税事業者になった一定の事業者には、2026年分まで納付税額を売上税額の2割とする特例があります。さらに、一定の個人事業者は2027年分と2028年分について、売上税額の3割を納付税額とする特例を利用できる場合があります。
運送業の税金でよくある質問(FAQ)は?
Q. 軽貨物ドライバーも個人事業税を支払いますか?
業務委託などで運送業を営み、個人事業税の計算対象となる所得が事業主控除などを上回る場合は、個人事業税がかかります。会社との雇用契約により給与を受け取っている場合、その給与所得は個人事業税の対象ではありません。
Q. 税金として売上の何%を残しておくべきですか?
必要額は利益、所得控除、家族構成、インボイス登録の有無によって異なります。一律に売上の何%とは決めず、毎月の利益を把握して所得税・住民税・個人事業税を試算し、消費税分とは分けて管理することが大切です。
Q. 車両の購入代金は全額経費にできますか?
原則として、車両の購入代金を購入年に全額経費にすることはできません。車両は減価償却資産に該当するため、法定耐用年数にわたって減価償却費として経費にします。ローンの元本返済額も経費にはなりませんが、事業用借入金の利息は経費にできる場合があります。
Q. 確定申告をすれば住民税と個人事業税の申告は不要ですか?
所得税の確定申告をした場合、その情報が自治体へ送られるため、通常は住民税や個人事業税を別途申告する必要はありません。ただし、申告書の「住民税・事業税に関する事項」は正確に記載しましょう。事業を年の途中で廃止した場合などは、個人事業税の申告が別途必要になることがあります。
運送業の個人事業主が税金で押さえるべきポイントは?
運送業の税金で重要なのは、売上ではなく利益を把握し、納税資金を早めに確保することです。
特に、次の点を押さえておきましょう。
- ガソリン代や高速道路料金などを漏れなく記録する
- 私用分を含む支出は合理的な基準で家事按分する
- 翌年に請求される住民税の資金を残しておく
- 個人事業税では青色申告特別控除が使えない点に注意する
- インボイス登録前に消費税の負担額を試算する
領収書や請求書をため込むと、利益や税額を正確に把握できません。毎月帳簿を整理し、現時点の利益と納税見込額を確認する習慣をつけましょう。
税金の計算に必要な記帳をアクリーへ任せるメリットは?
運送業に集中しながら正確な帳簿を作るには、記帳代行アクリーを活用する方法があります。
運送業では、ガソリン代、高速道路料金、駐車場代、車両修理費、保険料など、日々多くの取引が発生します。領収書や明細を後からまとめて整理すると、紛失や入力漏れが起こりやすく、利益や税額の把握も遅れてしまいます。
日々の取引整理や帳簿作成を記帳代行アクリーへ任せれば、経理作業の負担を減らし、本業に使える時間を確保できます。帳簿が定期的に整理されていれば、所得税、住民税、個人事業税、消費税の支払いにも早めに備えられます。
ただし、個別の税務相談や確定申告の代理が必要な場合は、税理士への依頼が必要です。記帳代行の対応範囲を確認したうえで専門家とも連携し、税金の不安を減らしましょう。