飲食店でテイクアウトを扱うと、「持ち帰りは8%で、店内飲食は10%?」「デリバリーの場合はどうなる?」と迷うことがあります。税率を間違えると、レジ設定や日々の記帳、消費税申告にも影響しかねません。この記事では、飲食店やキッチンカーなどを営む個人事業主向けに、テイクアウトの軽減税率を具体例とともにわかりやすく解説します。
- テイクアウトと店内飲食に適用される消費税率
- 8%・10%を判断するタイミング
- デリバリーとケータリングの税率の違い
- 飲食店が複数税率を記帳するときの注意点
監修
大石 英樹(おおいし ひでき)
かいせい税理士法人 代表
大阪市淀川区を拠点に、フリーランス・個人事業主から法人まで幅広い税務顧問を手がける。豊富な実務経験と機動力を武器に、確定申告・記帳・資金調達・事業承継まで一貫してサポート。「経営者の良きパートナー」をモットーに、わかりやすい税務アドバイスを提供している。
テイクアウトの消費税は8%?店内飲食との違いは?
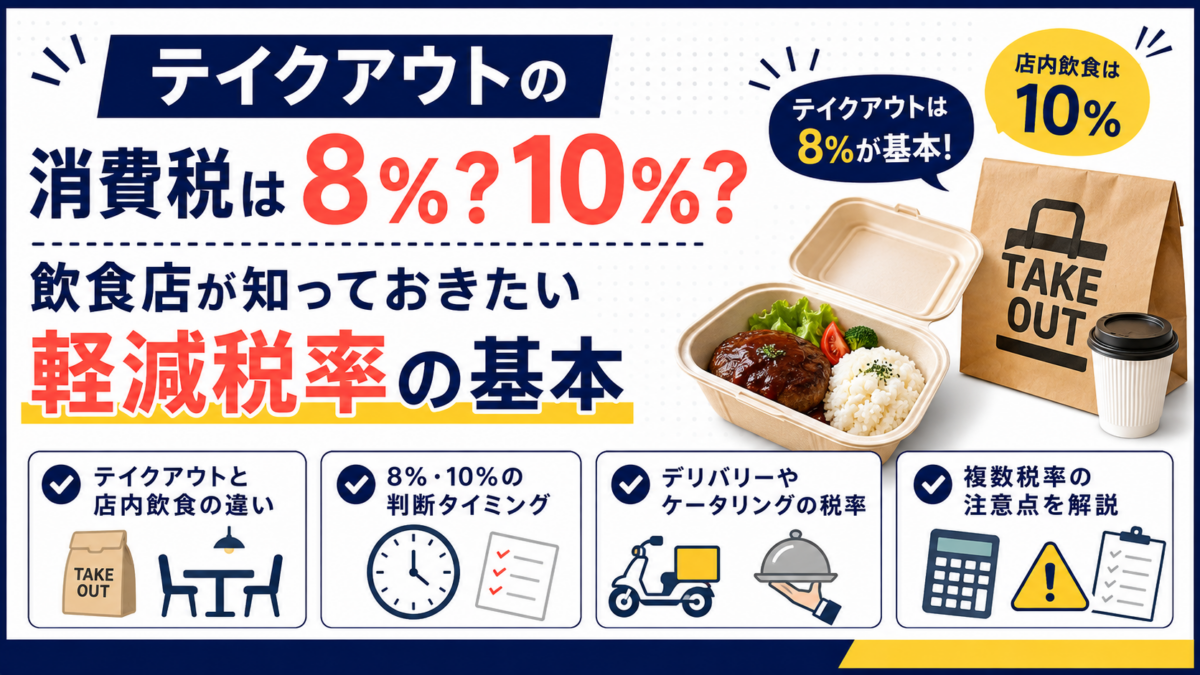
結論として、酒類を除く飲食料品のテイクアウトは原則8%、店内飲食は原則10%です。
消費税の軽減税率8%は、「酒類・外食を除く飲食料品の譲渡」などが対象です。飲食店が料理を持ち帰り用の容器に入れて販売するテイクアウトは、基本的に飲食料品の販売に該当するため8%になります。一方、テーブルや椅子などの飲食設備がある場所で料理を食べてもらう店内飲食は「外食」に当たり、軽減税率の対象外となるため10%です。
たとえば、税抜価格1,000円の弁当なら、テイクアウトの場合の消費税等は80円、店内で提供する場合は100円となります。
ただし、「持ち帰りなら何でも8%」ではありません。 ビールや日本酒、ワインなどの酒類は軽減税率の対象から除かれているため、テイクアウト販売でも原則10%です。
飲食店では、同じ商品でも「どこで飲食するのか」によって税率が変わるケースがあります。まずは「テイクアウト=原則8%、店内飲食=原則10%」という基本を押さえておきましょう。
テイクアウトと店内飲食はいつの時点で8%・10%を判断する?
8%か10%かは、飲食料品を提供する時点で判断します。
国税庁では、「外食」か「テイクアウト」かについて、飲食料品を提供する時点で販売者が顧客に意思確認を行うなどの方法で判定するとしています。
たとえば、ファストフード店であれば、会計時に次のように確認する方法が一般的です。
「店内でお召し上がりですか?お持ち帰りですか?」
顧客が持ち帰りを希望していれば原則8%、店内飲食を希望していれば10%として処理します。
また、店内飲食として提供した料理の食べ残しを、あとから容器に入れて持ち帰ってもらった場合、持ち帰った部分だけ8%に変更するわけではありません。取引時点では店内飲食として提供しているため、当初の10%が適用されます。国税庁のQ&Aでも、飲食店で残りを持ち帰る場合の取扱いが示されています。
スタッフによって判断方法が異なると会計ミスにつながるため、意思確認の方法やPOSレジの操作ルールを店舗内で統一しておくことが大切です。
デリバリーやケータリングの消費税率は何%になる?
料理を届けるだけのデリバリーは原則8%ですが、配達先で調理や給仕などを行うケータリングは原則10%です。
そばの出前や宅配ピザなど、調理した飲食料品を顧客の指定場所へ単に届ける場合は「飲食料品の譲渡」に該当し、軽減税率8%の対象になります。国税庁のQ&Aでも、そばの出前や宅配ピザの配達は軽減税率の対象とされています。
一方、顧客が指定した場所で加熱・調理・給仕などのサービスを伴って料理を提供するケータリング等は、原則として軽減税率の対象外となり10%です。
具体的には、次のように考えるとわかりやすいでしょう。
- 調理済みの弁当を会社へ届けるだけ:原則8%
- 宅配ピザを自宅へ届けるだけ:原則8%
- 顧客の自宅で調理して料理を提供する出張料理:原則10%
- 会場で加熱・調理・給仕などを行うケータリング:原則10%
つまり、「店舗以外で食べるから8%」と判断するのではなく、指定された場所で調理や給仕などの役務を提供しているかが重要なポイントです。
飲食店が8%・10%の消費税を扱うときに注意することは?
飲食店で複数の税率を扱う場合は、8%と10%の取引を分けて記録できるようにしておくことが重要です。
消費税は軽減税率8%と標準税率10%の複数税率となっているため、事業者は消費税の申告等を行うために、税率ごとに区分して記帳する「区分経理」を行う必要があります。
たとえば、1日の売上が次のようになったとします。
- テイクアウト売上:32,400円
- 店内飲食売上:55,000円
この場合、単に「売上87,400円」とまとめるのではなく、会計ソフトや帳簿上で8%対象と10%対象を区別できるように記録しておくことが大切です。
特に、店内飲食・テイクアウト・酒類販売を同時に行う店舗では、商品や販売方法によって税率が変わります。POSレジの商品設定を確認し、レシートと会計ソフトの税区分が一致する仕組みを整えておきましょう。
また、適格請求書発行事業者である飲食店は、インボイス制度にも対応する必要があります。飲食店業などでは一定の場合、通常のインボイスより記載事項を簡略化した「適格簡易請求書(簡易インボイス)」を交付できます。簡易インボイスでも、軽減税率対象品目である旨や、税率ごとに区分した金額など必要な事項を正しく記載する必要があります。
毎日の取引件数が多い飲食店ほど、レジ設定・レシート・帳簿を一貫して管理することが記帳ミスの防止につながります。
よくある質問(FAQ)
Q. テイクアウトならすべて消費税8%ですか?
いいえ。酒類などは軽減税率の対象外なので、持ち帰りでも原則10%です。弁当、惣菜、ソフトドリンクなど、軽減税率の対象となる飲食料品をテイクアウト販売する場合は原則8%です。
Q. イートインスペースがある店でもテイクアウトは8%ですか?
はい。飲食設備がある店舗でも、飲食料品を提供する時点で顧客が持ち帰る意思を示しており、テイクアウトとして販売する場合は原則8%です。店内で飲食する場合は原則10%となります。
Q. デリバリーは10%になりませんか?
完成した飲食料品を指定された場所へ届けるだけであれば、原則として軽減税率8%の対象です。一方、指定された場所で加熱・調理・給仕などを伴うケータリング等は原則10%です。
Q. 店内で食べた料理の残りを持ち帰ったら8%になりますか?
原則としてなりません。最初に店内飲食として提供された料理は、その後に残りを持ち帰っても当初の取引がテイクアウトへ変更されるわけではありません。
まとめ
テイクアウトの消費税は、**酒類などを除く飲食料品であれば原則8%、店内飲食であれば原則10%**です。どちらの税率を適用するかは、飲食料品を提供する時点で顧客の意思を確認するなどして判断します。
また、単に料理を届けるデリバリーは原則8%ですが、指定された場所で調理や給仕などを行うケータリング等は原則10%です。
店内飲食とテイクアウトを両方扱う飲食店では、8%と10%の売上が混在します。日々の取引を正しい税率で区分して記録し、レジ・レシート・帳簿の内容を一致させておきましょう。
消費税の区分や日々の記帳に悩んだら記帳代行アクリーに相談しよう
テイクアウトと店内飲食を両方扱う飲食店では、毎日の売上を8%・10%に分けて記帳する必要があり、取引件数が増えるほど経理作業の負担も大きくなります。
特に「営業後に帳簿を付ける時間がない」「レシートは保存しているものの記帳が追いつかない」「税区分を正しく処理できているか不安」といった悩みを抱える個人事業主も少なくありません。
こうした場合は、日々の記帳業務を外部へ任せることも選択肢の一つです。記帳代行アクリーを活用すれば、本業である店舗運営や接客、メニュー開発などに時間を使いやすくなります。
正確な帳簿を日頃から整えておくことは、確定申告や消費税申告をスムーズに進めるためにも重要です。記帳作業の負担を減らしたい方は、記帳代行アクリーへの相談を検討してみてください。
なお、具体的な取引の税率判定や消費税申告など、個別の税務判断が必要な場合は、税務署や税理士などの専門家に確認しましょう。