YouTubeの広告収入やInstagramのPR案件、TikTokなどのSNSから収入を得ていると、「確定申告では事業所得と雑所得のどちらにすればいい?」と迷う方も多いでしょう。
所得区分は、収入額や「副業か本業か」だけで自動的に決まるものではありません。この記事では、インフルエンサー収入の所得区分を判断するポイントや、事業所得と雑所得の違い、確定申告で注意したい点を初心者向けに解説します。
- インフルエンサー収入が事業所得・雑所得になるケース
- 事業所得と雑所得を判断するポイント
- 所得区分による確定申告上の違い
- インフルエンサーが申告時に注意したいポイント
監修
大石 英樹(おおいし ひでき)
かいせい税理士法人 代表
大阪市淀川区を拠点に、フリーランス・個人事業主から法人まで幅広い税務顧問を手がける。豊富な実務経験と機動力を武器に、確定申告・記帳・資金調達・事業承継まで一貫してサポート。「経営者の良きパートナー」をモットーに、わかりやすい税務アドバイスを提供している。
インフルエンサーの収入は事業所得と雑所得のどちらになる?
結論からいうと、インフルエンサーの収入は、活動の実態によって事業所得または雑所得になります。
YouTubeの広告収入、企業からのPR報酬、アフィリエイト報酬などについて、「インフルエンサーなら必ず事業所得」「会社員の副業なら必ず雑所得」と決まっているわけではありません。
国税庁の所得税基本通達では、事業所得に該当するかは、その所得を得るための活動が社会通念上、事業といえる程度で行われているかによって判定するとしています。事業所得と認められない営利目的の継続的な副業収入などは、「業務に係る雑所得」に該当することがあります。
たとえば、SNSで継続的にコンテンツを制作し、広告収入や企業案件を獲得するために計画的に活動している場合は、事業所得と判断される可能性があります。一方、会社員が空いた時間にSNS投稿を行い、副収入を得ている場合などは、活動の実態によって雑所得となることがあります。
大切なのは、肩書きではなく実際にどのような形で収益活動を行っているかです。
事業所得と雑所得は何を基準に判断する?
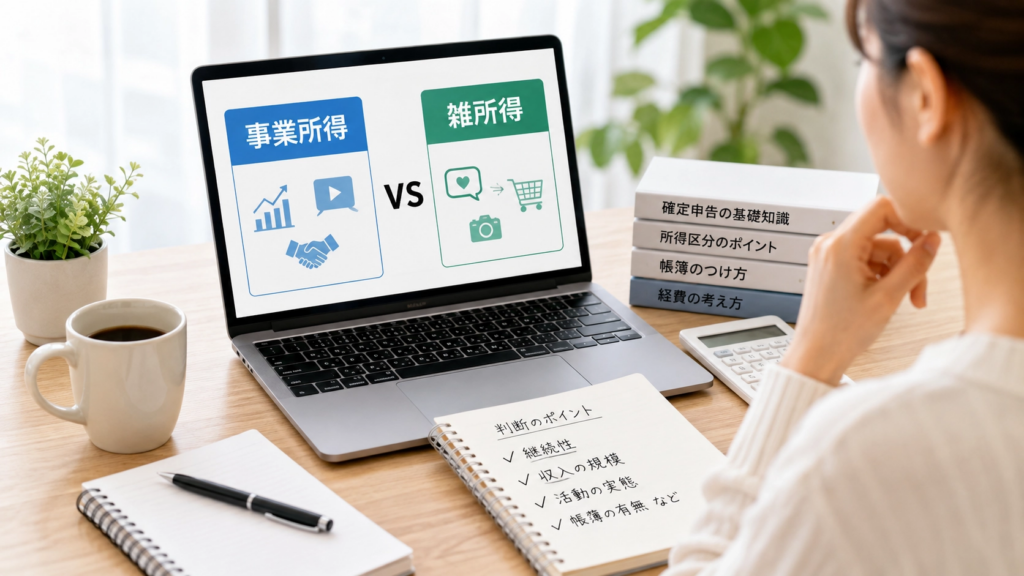
事業所得か雑所得かは、収入金額だけではなく、活動の実態や帳簿書類の保存状況などを踏まえて判断する必要があります。
特に誤解しやすいのが「300万円」という基準です。
国税庁の所得税基本通達では、所得に関する取引を記録した帳簿書類を保存していない場合、原則として業務に係る雑所得に該当するとしています。ただし、その所得に係る収入金額が300万円を超え、事業所得と認められる事実がある場合などは例外があります。
つまり、「年間収入300万円を超えれば自動的に事業所得になる」「300万円以下なら雑所得になる」というルールではありません。
インフルエンサー活動を事業として行うのであれば、売上や経費を継続して帳簿に記録し、請求書・領収書などの資料を整理しておくことが重要です。
なお、開業届を提出しているかどうかだけで事業所得になるわけでもありません。最終的には活動の実態をもとに判断されます。
事業所得と雑所得では確定申告や税金にどんな違いがある?
結論として、事業所得と雑所得では、青色申告や赤字の取り扱いなどに大きな違いがあります。
事業所得について青色申告の要件を満たす場合、青色申告特別控除を利用できます。控除額は10万円、55万円または65万円で、55万円控除には複式簿記による記帳や期限内申告などの要件があります。さらに、e-Taxによる申告または一定の電子帳簿保存の要件を満たすことで、最高65万円の控除を受けられます。
また、事業所得で赤字が生じた場合は、一定の範囲で給与所得など他の所得と損益通算できることがあります。青色申告者で一定の要件を満たせば、損益通算後も残った純損失を原則として翌年以後3年間繰り越すことも可能です。
一方、雑所得には青色申告特別控除はなく、雑所得の計算上生じた損失を給与所得など他の所得と損益通算することもできません。
ただし、雑所得でも必要経費は差し引けます。国税庁では、事業所得・雑所得などの計算上、収入を得るために直接必要な費用や業務上の費用を必要経費にできるとしています。
インフルエンサー収入を確定申告するときに注意すべきことは?
インフルエンサーが確定申告するときは、収入と必要経費を漏れなく記録し、プライベートの支出と区別することが重要です。
たとえば、YouTubeの広告収入だけでなく、企業案件、アフィリエイト報酬、SNS経由の商品販売、コンテンツ販売など、複数の収益源がある場合はそれぞれ整理しておきましょう。
経費では、撮影機材、動画編集ソフト、仕事用の通信費などが、収入を得るために必要な支出であれば必要経費となる可能性があります。
一方、スマートフォンやインターネット回線など仕事と私生活の両方で使用する費用は、全額を無条件で経費にできるわけではありません。業務に必要な部分を合理的に区分して計上する必要があります。
会社員については、年末調整済みの給与を1か所から受けているなど一定の条件を満たす場合でも、給与所得・退職所得以外の所得金額が年間20万円を超えると、原則として所得税の確定申告が必要になります。ここでいう20万円は売上ではなく所得であり、基本的には収入から必要経費を差し引いた金額です。
また、所得税の確定申告が不要な場合でも、住民税について別途申告が必要になるケースがあります。自治体の案内も確認しておきましょう。
よくある質問(FAQ)
Q. インフルエンサー収入が300万円以下なら雑所得ですか?
いいえ。300万円以下だから自動的に雑所得になるわけではありません。事業所得かどうかは活動の実態などによって判断され、帳簿書類の保存状況も重要な要素になります。
Q. 副業でSNSをしている場合はすべて雑所得ですか?
副業だから必ず雑所得になるわけではありません。副業であっても、社会通念上「事業」といえる程度で行われていれば、事業所得と判断される可能性があります。
Q. 雑所得でも撮影機材や通信費は経費にできますか?
業務上必要な支出であれば、雑所得でも必要経費にできる可能性があります。ただし、私生活でも使うものについては、業務に必要な部分を区分して考える必要があります。
Q. 開業届を出せば事業所得になりますか?
開業届を提出したという事実だけで所得区分が決まるわけではありません。事業所得に該当するかは、実際の活動が社会通念上事業といえる程度で行われているかなどを踏まえて判断されます。
Q. 会社員なら副業所得20万円以下は何もしなくていいですか?
必ずしもそうではありません。一定の給与所得者は所得税の確定申告が不要になる場合がありますが、医療費控除などのため確定申告をする場合には副業所得も申告に含める必要があります。また、住民税の申告が必要になる場合もあるため注意しましょう。
まとめ
インフルエンサーの収入が事業所得になるか雑所得になるかは、収入額や副業・本業という区分だけで決まるものではありません。
重要なのは、その活動が社会通念上事業といえる程度で行われているか、帳簿書類を適切に保存しているかなど、実際の活動状況を踏まえて判断することです。
また、事業所得と雑所得では、青色申告特別控除や赤字の損益通算などの取り扱いが異なります。収入が増えてから慌てないためにも、普段から売上と経費を正確に記録しておきましょう。
所得区分や日々の記帳に迷ったら記帳代行アクリーを活用しよう
インフルエンサーとして活動していると、投稿制作や撮影、編集、企業とのやり取りなどに追われ、帳簿付けまで手が回らないこともあるでしょう。
特にYouTube、アフィリエイト、企業案件など複数の収入源がある場合、「どの入金が何の売上なのか」「どの支出を経費として記録すればよいのか」を整理するだけでも大きな負担になります。
こうした日々の記帳業務を効率化したい方は、記帳代行アクリーの活用を検討してみてください。
帳簿を日頃から整えておけば、確定申告前に1年分の取引をまとめて整理する負担を減らせるだけでなく、自分の活動でどれだけ売上や利益が出ているのかも把握しやすくなります。
インフルエンサーとしての活動に集中する時間を確保するためにも、経理業務をすべて自分で抱え込まず、記帳を外部に任せることも選択肢の一つです。