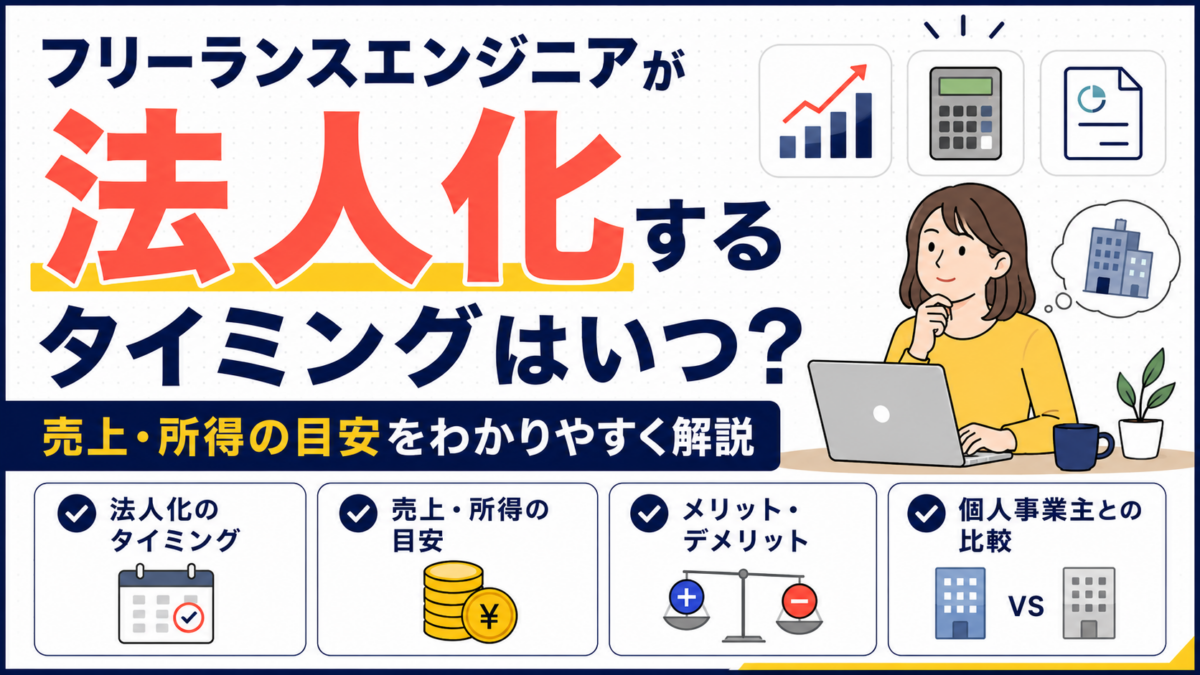
フリーランスエンジニアとして収入が増えると、「法人化したほうが節税になるのでは」と考える方も多いでしょう。しかし、売上だけで法人化を決めると、社会保険料や経理コストが増え、手取りが減る可能性もあります。本記事では、法人化を検討するタイミングや所得の目安、個人事業主との違いをわかりやすく解説します。
- 法人化を検討すべき具体的なタイミング
- 法人化を比較し始める売上・所得の目安
- 法人化のメリットとデメリット
- 個人事業主のまま活動する場合との違い
監修
大石 英樹(おおいし ひでき)
かいせい税理士法人 代表
大阪市淀川区を拠点に、フリーランス・個人事業主から法人まで幅広い税務顧問を手がける。豊富な実務経験と機動力を武器に、確定申告・記帳・資金調達・事業承継まで一貫してサポート。「経営者の良きパートナー」をモットーに、わかりやすい税務アドバイスを提供している。
フリーランスエンジニアが法人化を検討すべきタイミングはいつ?
法人化は、利益が継続的に増え、事業を拡大する必要が出てきたタイミングで検討するのが基本です。
一時的に高額な案件を受注しただけでは、法人化が有利になるとは限りません。過去の実績だけでなく、今後1〜2年の売上、経費、利益を予測し、法人を維持できるか確認する必要があります。
具体的には、次のような状況が法人化を考えるきっかけになります。
- 年間所得が継続的に高くなっている
- 法人との取引や大規模案件を増やしたい
- エンジニアや事務スタッフを採用したい
- 複数人でWebサービスを運営したい
- 融資や出資によって事業を拡大したい
- 事業の契約や財産を個人から分離したい
法人化すれば、法人名義で契約や採用、資金調達を行えます。ただし、法人だから必ず案件を獲得しやすくなるわけではありません。税金だけでなく、事業計画や取引先の要望も含めて判断しましょう。
法人化を判断する売上・所得の目安はいくら?
一般的には、年間所得が800万〜1,000万円前後で安定した段階が、法人化を比較検討する一つの目安です。ただし、税法上の明確な基準ではありません。
売上は、取引先から受け取った報酬の合計です。所得は、売上からパソコン代、通信費、外注費、会計ソフト代などの必要経費を差し引いた金額を指します。
例えば、年間売上が1,200万円でも、必要経費が500万円なら所得は700万円です。一方、売上が1,000万円でも、必要経費が200万円なら所得は800万円になります。法人化の損得を考える際は、売上より所得を重視しましょう。
個人の所得税は、課税所得に応じて5%から45%まで税率が上がる累進課税です。一方、法人には法人税のほか、法人住民税や法人事業税などもかかります。法人税率だけを個人の所得税率と比べても、正確な手取りは判断できません。
所得が800万〜1,000万円前後になったら、次の費用を含めて法人化前後の手取りを試算することが大切です。
- 所得税・法人税・住民税など
- 国民健康保険・国民年金または社会保険
- 税理士や記帳代行の費用
- 会社設立費用と毎年の維持費
- 本人や家族に支払う役員報酬
家族構成、自治体、役員報酬の設定などによって結果は変わるため、目安の金額だけで法人化を決めないようにしましょう。
フリーランスエンジニアが法人化するメリットとデメリットは?
法人化の主なメリットは所得の受け取り方を設計しやすいこと、デメリットは固定費と事務負担が増えることです。
法人から自分へ役員報酬を支給すると、個人側では一定の給与所得控除を受けられます。法人に利益を残しながら役員報酬を受け取るなど、事業計画に合わせた資金管理もしやすくなります。
また、法人名義で契約できるため、チーム開発、採用、事業承継などにも対応しやすくなります。青色申告法人の欠損金は、一定の要件を満たせば原則10年間繰り越せる点も特徴です。
一方、法人事業所は代表者一人の会社でも、原則として健康保険と厚生年金保険への加入が必要です。保険料には本人負担分と会社負担分があるため、法人側の資金繰りにも影響します。
さらに、設立後は法人の決算申告、源泉徴収、年末調整、社会保険手続きなどが発生します。利益が少ない段階で法人化すると、節税効果より維持費のほうが大きくなる可能性があります。
個人事業主のままと法人化ではどちらが得?
利益がまだ少ない場合や事業拡大の予定がない場合は、個人事業主のまま活動するほうが負担を抑えやすいでしょう。
個人事業主は開業や廃業の手続きが比較的簡単で、法人より会計・税務の負担も軽い傾向があります。青色申告の要件を満たせば、最高65万円の青色申告特別控除や、純損失を原則3年間繰り越す制度も利用できます。
一方、所得が高い状態で安定している場合や、採用、資金調達、事業承継を予定している場合は、法人化が適している可能性があります。
なお、売上1,000万円は、法人化の損得だけでなく消費税を考えるうえでも重要です。消費税の納税義務は、原則として基準期間の課税売上高などをもとに判定されます。新設法人でも、資本金、特定期間の売上や給与、インボイス登録などの条件によっては、設立初期から課税事業者になります。法人化すれば必ず消費税が免除されるわけではありません。
法人化前には、少なくとも個人事業主を続ける場合と法人化した場合の年間手取りを比較しましょう。
よくある質問(FAQ)
Q. 売上が1,000万円を超えたら、すぐ法人化すべきですか?
売上だけで法人化を決める必要はありません。必要経費を差し引いた所得、社会保険料、消費税、法人の維持費を含めて判断します。
Q. 所得800万円なら必ず法人化したほうが得ですか?
必ず得になるわけではありません。家族構成、自治体、役員報酬、加入する健康保険などによって手取りが変わります。800万円は試算を始める目安として考えましょう。
Q. 副業エンジニアでも法人を設立できますか?
設立できます。ただし、勤務先の就業規則や秘密保持義務、競業避止義務を確認し、本業と利益相反が起きないよう注意が必要です。
Q. 株式会社と合同会社のどちらが向いていますか?
設立費用や運営の柔軟性を重視するなら合同会社、知名度や将来の資金調達を重視するなら株式会社が候補です。事業計画と取引先の要望に合わせて選びましょう。
Q. 法人化する時期は年初がよいですか?
一律に有利な時期はありません。案件の契約更新日、決算月、消費税の判定、社会保険への加入時期などを踏まえて決めます。
まとめ
フリーランスエンジニアが法人化を比較検討する目安は、年間所得800万〜1,000万円前後です。ただし、これは税法上の基準ではなく、売上だけで判断することもできません。
法人化する際は、税金、社会保険料、会社の維持費、経理負担、取引先との関係、今後の事業計画を総合的に比較する必要があります。利益が安定してきた段階で具体的な手取りを試算し、必要に応じて税理士などの専門家へ相談しましょう。
法人化後の経理負担を減らすには?記帳代行アクリーを活用しよう
法人化すると、開発や営業に加えて、日々の記帳、領収書の整理、入出金の確認などの経理業務が増えます。取引件数が多いエンジニアほど、経理作業に時間を取られ、本業へ集中しにくくなることがあります。
記帳代行アクリーを活用すれば、法人化後に増える記帳業務を外部へ相談できます。サービスの対応範囲や料金を確認しながら、会計ソフトへの入力や帳簿作成にかかる負担を減らせるか検討してみましょう。
なお、記帳代行と税務相談・税務申告は対応範囲が異なります。法人化の時期や税額の判断、申告書の作成については、必要に応じて税理士へ相談してください。