フリーランスや業務委託で働く美容師にとって、確定申告で迷いやすいのが「売上をいつ計上するのか」「どこまで経費にできるのか」といった点です。現金だけでなく、クレジットカードやQRコード決済などを利用していると、記帳方法も複雑になりがちです。この記事では、美容師の確定申告で起こりやすい7つのミスと、売上・経費を正しく処理するためのポイントを初心者向けに解説します。
- 美容師の確定申告でよくある7つのミス
- 売上を計上する時期と金額の考え方
- 経費にできる支出と家事按分の注意点
- 確定申告後に間違いが見つかった場合の対処法
監修
大石 英樹(おおいし ひでき)
かいせい税理士法人 代表
大阪市淀川区を拠点に、フリーランス・個人事業主から法人まで幅広い税務顧問を手がける。豊富な実務経験と機動力を武器に、確定申告・記帳・資金調達・事業承継まで一貫してサポート。「経営者の良きパートナー」をモットーに、わかりやすい税務アドバイスを提供している。
美容師の確定申告でよくあるミス7選とは?
美容師の確定申告では、売上の計上漏れやプライベートな支出の経費計上などに注意が必要です。
特に一人で施術・集客・経理まで行っている場合、記帳を後回しにすると、確定申告の直前に領収書や決済履歴をまとめて確認することになり、ミスが起こりやすくなります。
代表的なミスは次の7つです。
- 現金で受け取った売上を記帳していない
- キャッシュレス決済の入金額だけを売上にしている
- 年末に発生した未入金の売上を翌年分にしている
- プライベートの支出まで経費にしている
- 仕事と私生活の両方で使う費用を全額経費にしている
- 領収書や取引記録を整理・保存していない
- 確定申告直前にまとめて記帳し、入力漏れや重複を起こす
確定申告を正しく行うためには、1年分をまとめて処理するのではなく、売上や経費を日頃から記録しておくことが大切です。
たとえば、現金・カード・QRコード決済など複数の支払方法を利用している場合は、予約管理システムやレジの売上データと帳簿を定期的に照合しましょう。
美容師が売上を計上するときに間違いやすいポイントは?
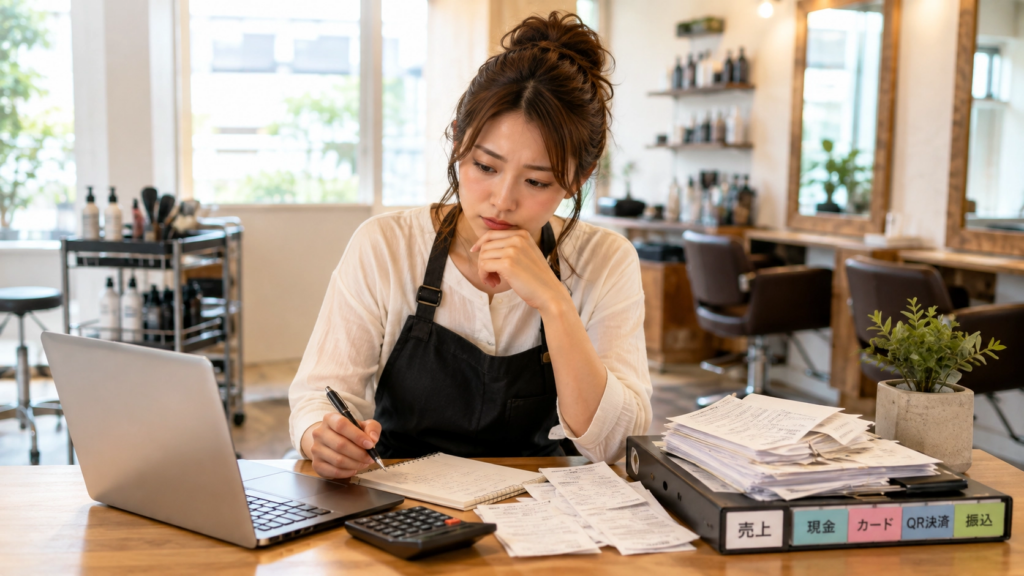
売上で特に間違いやすいのは、銀行口座への入金日だけを基準に記帳してしまうことです。
所得税では、原則として実際に代金を受け取ったかどうかではなく、その年に「収入すべき権利が確定した金額」を収入として計上します。取引の内容や契約などによって具体的な時期は判断されますが、「入金された年=売上の年」とは限りません。
たとえば、12月28日に10,000円の施術を行い、カード会社から翌年1月に代金が振り込まれたケースを考えてみましょう。
通常、施術による売上が12月に確定しているのであれば、翌年1月の入金だけを見て翌年分の売上にするのではなく、12月分の売上として処理する必要があります。
もう一つ注意したいのが、決済手数料を差し引いた入金額だけを売上として記録するミスです。
施術料金が10,000円、決済手数料が300円で、実際の入金額が9,700円だったとします。この場合、一般的には売上を10,000円として記録し、300円を決済手数料などの経費として処理します。
銀行の入金履歴だけで記帳するのではなく、予約・施術記録や決済サービスの明細まで確認することが、売上の計上漏れを防ぐポイントです。
美容師が経費を計上するときに注意すべきポイントは?
美容師が経費を計上するときは、その支出が事業に必要なものかを説明できることが重要です。
美容師の場合、業務内容に応じて次のような支出が必要経費になる可能性があります。
- ハサミ・コーム・ブラシなどの施術用品
- シャンプー・カラー剤・パーマ剤などの材料
- 技術向上のための業務関連セミナーや講習費
- 集客のための広告費
- 業務上必要な交通費
- クレジットカードやQRコード決済の手数料
一方で、私生活のためだけに使った費用は原則として必要経費にはなりません。
また、スマートフォン代や自宅兼事務所の家賃・光熱費など、仕事とプライベートの両方に関係する「家事関連費」は注意が必要です。国税庁は、取引記録などを基に業務上必要な部分を明確に区分できる場合、その区分できる金額を必要経費にできるとしています。
たとえばスマートフォンを仕事と私用の両方で利用している場合は、実際の利用状況など合理的な基準で事業分を区分します。
「個人事業主だからスマホ代を100%経費にする」といった処理ではなく、なぜその割合で経費にしたのか説明できる状態にしておくことが大切です。
また、高額なハサミやパソコンなどは、金額や申告方法によって購入時に全額を経費にできず、減価償却が必要になる場合があります。青色申告者には一定の要件のもとで30万円未満の減価償却資産を必要経費に算入できる特例もありますが、適用条件があるため個別に確認しましょう。
確定申告のミスに気づいた場合はどうすればいい?
確定申告後にミスが見つかった場合は、内容に応じて「修正申告」または「更正の請求」を行います。
税額を実際より少なく申告していた場合は、修正申告によって正しい税額に修正します。
一方、税額を多く申告していた場合や還付額を少なく申告していた場合などは、更正の請求ができることがあります。更正の請求ができる期間は、原則として法定申告期限から5年以内です。
たとえば、確定申告後に10万円の売上計上漏れが見つかり、本来の税額が増える場合は、修正申告が必要になる可能性があります。
反対に、本来必要経費にできた支出を計上し忘れて税金を多く納めていた場合は、更正の請求を検討します。
間違いに気づいたら放置せず、帳簿や申告内容を確認して早めに対応しましょう。判断が難しい場合は、税務署や税理士などに相談する方法もあります。
よくある質問(FAQ)
Q. 美容師が仕事で着る服は経費にできますか?
仕事で着ているというだけで、必ず経費になるわけではありません。制服など業務専用であることが明確なものと、日常生活でも使用できる一般的な衣服では判断が異なります。事業との関連性や使用実態を踏まえて慎重に判断しましょう。
Q. 美容師のハサミは経費にできますか?
業務で使用するハサミであれば、事業に必要な支出として経費の対象になり得ます。ただし、取得価額などによっては購入した年に全額を経費にせず、減価償却などの処理が必要になる場合があります。
Q. 領収書をなくしたら経費にできませんか?
領収書がないことだけを理由に、直ちに必要経費として認められないと決まるわけではありません。ただし、支払日・金額・支払先・用途など、取引内容を確認できる資料を残しておくことが重要です。クレジットカード明細や振込記録など、客観的に確認できる資料も整理しておきましょう。
Q. 業務委託の美容師でも確定申告は必要ですか?
業務委託で受け取る報酬があるからといって、すべての人が同じ条件で確定申告をするとは限りません。所得金額やほかの所得、所得控除などによって申告義務の有無は変わります。「売上が○円なら必ず申告不要」と単純に判断せず、自分の所得状況を確認することが重要です。
まとめ
美容師の確定申告では、売上と経費を正しい金額・タイミングで記帳することが重要です。
特に注意したいのは、キャッシュレス決済の売上計上時期、決済手数料の処理、プライベート支出との区分、仕事と私生活の両方で使う費用の家事按分です。
日頃から予約記録・決済明細・銀行口座・領収書などを照合しておけば、確定申告直前の入力漏れや二重計上を防ぎやすくなります。
「確定申告の時期になってから1年分をまとめる」のではなく、毎月少しずつ帳簿を整えておくことが、ミスを減らす近道です。
確定申告のミスを減らすなら記帳代行アクリーを活用しよう
美容師として施術や接客、集客を行いながら、毎日の売上や経費まで正確に記帳するのは大きな負担になりがちです。
特にフリーランスや業務委託の美容師は、現金・カード・QRコード決済など取引方法が増えるほど、売上と入金の照合作業も複雑になります。
「領収書がたまってしまう」「記帳する時間が取れない」「確定申告前に毎年慌てている」という方は、記帳代行アクリーを活用して日々の経理負担を減らす方法もあります。
帳簿を継続的に整理しておけば、売上や経費の計上漏れにも気づきやすくなります。経理作業に使っていた時間を減らし、本業である施術やお客様へのサービスに集中したい方は、記帳代行の活用を検討してみてください。