Webライターとして継続的に仕事を受けるようになると、「開業届は提出したほうがいい?」「副業でも個人事業主になれる?」「青色申告は何から始めればいい?」と悩む方も多いでしょう。
Webライターの開業手続きは、決して難しいものではありません。ただし、青色申告には申請期限があり、開業後は売上や経費の記帳、請求書・領収書の保存なども必要です。
この記事では、Webライターが個人事業主として開業する流れを、必要なもののチェックリストや副業・専業別の考え方とあわせて解説します。
- Webライターが開業届を提出するメリット
- 開業時に必要な書類と準備するもの
- 開業届と青色申告承認申請書の提出期限
- 副業・専業Webライターが開業を考えるタイミング
- 開業費や日常の支出を処理するときの注意点
- この記事の結論
Webライターとして継続的に仕事をする予定なら、開業届と青色申告の準備を早めに進めるのがおすすめです。
あわせて事業用口座や会計ソフトを用意し、開業直後から記帳できる仕組みを作っておくと、確定申告の負担を減らせます。
監修
大石 英樹(おおいし ひでき)
かいせい税理士法人 代表
大阪市淀川区を拠点に、フリーランス・個人事業主から法人まで幅広い税務顧問を手がける。豊富な実務経験と機動力を武器に、確定申告・記帳・資金調達・事業承継まで一貫してサポート。「経営者の良きパートナー」をモットーに、わかりやすい税務アドバイスを提供している。
Webライターは開業届を提出したほうがいい?
結論として、Webライターとして継続的に事業を行う予定なら、開業届の提出を検討しましょう。
開業届の正式名称は「個人事業の開業・廃業等届出書」です。税務署に提出し、個人で事業を始めたことを届け出ます。
開業届を提出する主なメリットは、次のとおりです。
- 事業開始日や事業内容を明確にできる
- 青色申告の手続きを一緒に進めやすい
- 屋号付き口座の開設時に提出を求められる場合がある
- 事業用と私用のお金を分ける意識を持ちやすい
- 個人事業主であることを取引先へ説明しやすい
ただし、開業届を提出しただけで、Webライターの収入が自動的に事業所得になるわけではありません。所得区分は、活動の継続性、営利性、規模、帳簿の保存状況など、実際の活動内容を踏まえて判断されます。
また、現在の国税庁案内では、個人事業の開業届の提出期限は、原則として「開業した年分の所得税の確定申告期限まで」とされています。過去の制度をもとに「開業後1か月以内」と説明している記事もあるため、古い情報と混同しないよう注意しましょう。
Webライターが開業するときに必要な手続きは?
開業時は、書類を提出するだけでなく、日常的に売上と経費を管理できる環境まで整えることが重要です。
基本的な流れは次のとおりです。
- 事業開始日と仕事内容を決める
- 開業届を提出する
- 青色申告を希望する場合は承認申請書を提出する
- 事業用口座やクレジットカードを用意する
- 会計ソフトまたは帳簿を準備する
- 請求書や領収書の保存方法を決める
- 売上と入金予定を管理する仕組みを作る
開業届と青色申告承認申請書は別の書類です。開業届だけを提出しても、自動的に青色申告になるわけではありません。
Webライターの開業に必要なものチェックリスト
| 項目 | 必要度 | ポイント |
|---|---|---|
| 開業日 | 必須 | 継続的に事業を始めた日を設定する |
| 開業届 | 必須 | 所轄の税務署へ提出する |
| 青色申告承認申請書 | 青色申告を希望する場合は必須 | 提出期限に注意する |
| マイナンバー・本人確認書類 | 必須 | 書類提出時に必要になる |
| 屋号 | 任意 | 本名で活動する場合はなくてもよい |
| 事業用銀行口座 | 推奨 | 私用と事業のお金を分けやすくなる |
| 事業用クレジットカード | 推奨 | 経費の記録を整理しやすくなる |
| 会計ソフト・帳簿 | 推奨 | 記帳や確定申告を効率化できる |
| 請求書のフォーマット | 推奨 | 案件受注後の請求に備える |
| 契約書・発注書の保存場所 | 推奨 | 取引条件を確認できるようにする |
| 領収書・レシートの保存方法 | 必須 | 紙・電子データを整理して保管する |
| ポートフォリオ | 推奨 | 営業や単価交渉に活用できる |
| 仕事用メールアドレス | 推奨 | 私用メールとの混同を防げる |
屋号や事業用口座は、法律上必ず用意しなければならないものではありません。ただし、事業と私生活の取引を分けることで、記帳ミスや経費の二重計上、売上の記録漏れを防ぎやすくなります。
開業届と青色申告承認申請書はいつまでに提出すればいい?
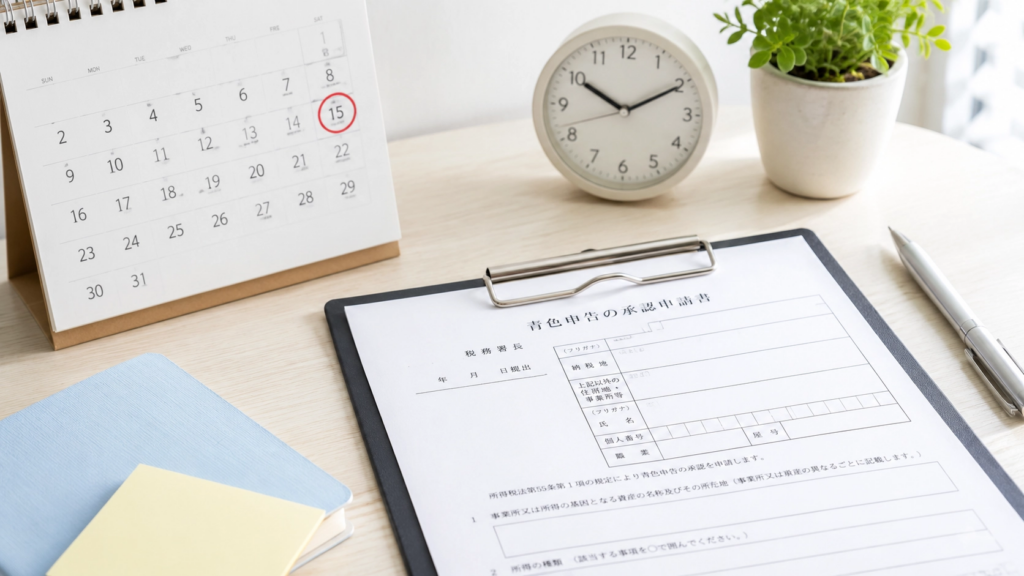
青色申告を利用したいWebライターは、開業届よりも青色申告承認申請書の期限を優先して確認しましょう。
青色申告承認申請書は、原則として青色申告を始めたい年の3月15日までに提出します。その年の1月16日以後に新しく事業を始めた場合は、原則として開業日から2か月以内です。期限が土日祝日に当たる場合は、その翌日が期限になります。
例えば、7月1日にWebライターとして開業した場合は、原則として9月1日までに申請します。
期限を過ぎると、その年は青色申告を利用できず、翌年分からの適用になる可能性があります。そのため、開業届と青色申告承認申請書は、開業時にまとめて提出するのが安心です。
なお、青色申告承認申請書を提出しただけで、青色申告特別控除が自動的に適用されるわけではありません。控除額に応じて、複式簿記による記帳、貸借対照表・損益計算書の添付、期限内申告、e-Taxなどの要件を満たす必要があります。
副業・専業Webライターはそれぞれいつ開業すればいい?
結副業か専業かだけで決めるのではなく、今後も継続して仕事を行う意思と活動実態を基準に判断しましょう。
副業Webライターの場合
副業でも、継続的に案件を受注し、収入を得るために営業や執筆活動を行っている場合は、開業を検討できます。
例えば、次のような状態です。
- 毎月継続して案件を受注している
- ポートフォリオを作成して営業している
- クライアントと業務委託契約を結んでいる
- 売上や必要経費を帳簿に記録している
- 今後も受注量や売上を増やす予定がある
一方、知人から頼まれて一度だけ記事を書いたなど、単発で終了する可能性が高い場合は、慌てて開業する必要性が低いこともあります。
また、「副業だから雑所得」「開業届を出したから事業所得」と単純に決まるわけではありません。所得区分は、取引の継続性や規模、営利性、帳簿の保存状況などをもとに実態で判断されます。
副業が認められているかどうかは、勤務先の就業規則も確認しましょう。
専業Webライターの場合
会社を退職してWebライターを本業にする場合は、仕事を始める段階で開業手続きと経理環境の整備を進めるのがおすすめです。
専業になると、売上や経費だけでなく、所得税、住民税、国民健康保険料、国民年金保険料なども自分で管理しなければなりません。
次のような準備を早めに行いましょう。
- 生活費と事業資金を分ける
- 税金や社会保険料の支払い資金を確保する
- 毎月の売上目標と固定費を把握する
- 複数の取引先を確保する
- 請求日と入金予定日を管理する
- 毎週または毎月、記帳する日を決める
専業Webライターは、売上が月によって変動しやすい職業です。売上額だけを見るのではなく、必要経費や税金を差し引いたあとに、いくら手元に残るかを確認しましょう。
Webライターの開業費は経費になる?
開業前に事業を始めるために特別に支出した費用は、内容によって開業費として処理できる場合があります。
Webライターの開業費に該当する可能性があるものとして、次のような支出が挙げられます。
- 開業準備のための打ち合わせ費
- 営業用の名刺作成費
- 開業を知らせる広告宣伝費
- 開業準備に必要な交通費
- セミナーや勉強会の参加費
- ポートフォリオサイトの準備費用
- 市場調査のための書籍・資料代
ただし、開業前に支払ったものがすべて開業費になるわけではありません。
例えば、パソコンやモニターなど、一定金額以上で長期間使用するものは、固定資産として処理し、減価償却が必要になる場合があります。文房具や少額の消耗品は、内容に応じて別の勘定科目を使うこともあります。
税務上の開業費は繰延資産として扱われ、60か月の均等償却または任意償却を選択できます。任意償却では、未償却残高の範囲内で必要経費に算入する金額を調整できます。
適切に処理するため、開業前の領収書やカード明細、支出目的のメモを残しておきましょう。
Webライターは開業後に何を準備すればいい?
開業後は、仕事を受ける体制と経理を行う体制の両方を整えましょう。
仕事面では、次のような準備が必要です。
- ポートフォリオを整える
- 得意ジャンルと対応範囲を決める
- 料金表や見積書を用意する
- 契約書の確認方法を身に付ける
- 請求書の発行日と支払期限を管理する
- クライアントとの連絡手段を整理する
経理面では、次の準備を行います。
- 売上を発生時期に応じて記録する
- 入金額と請求額を照合する
- 経費を勘定科目ごとに記帳する
- 領収書や請求書を保存する
- 源泉徴収された税額を別に管理する
- 月ごとの利益を確認する
Webライターに関係しやすい支出には、パソコン、モニター、キーボード、インターネット利用料、サーバー・ドメイン代、取材交通費、書籍代、会計ソフト代などがあります。
必要経費として認められるのは、原則として収入を得るために必要な支出です。私生活と事業の両方で使っている費用は、事業に使用した部分を合理的な基準で分けて処理します。
Webライターが開業時に注意すべきことは?
開業届を提出して終わりにせず、売上と経費を正確に記録できる仕組みを作ることが重要です。
Webライターに多い失敗には、次のようなものがあります。
- 振り込まれた金額だけを売上として記録する
- 源泉徴収された税額を売上から除外する
- 私用の支出をすべて経費にする
- 領収書や請求書を保存していない
- 売上の計上時期を入金日だけで判断する
- 青色申告承認申請書の期限を過ぎる
- 確定申告直前まで記帳を放置する
Webライターの報酬から源泉所得税が差し引かれている場合は、原則として差し引かれる前の報酬額を売上として記録し、源泉徴収された金額を別に管理します。
例えば、報酬額が55,000円で、源泉所得税が差し引かれて49,895円が振り込まれた場合、入金額だけを売上として記録すると売上が少なく計上されてしまいます。
また、自宅の家賃、電気代、通信費などを事業と私生活の両方で使用している場合は、使用面積や使用時間など、説明できる基準で家事按分を行います。
インボイス登録は取引状況を見て判断する
インボイスを発行するには、適格請求書発行事業者として登録する必要があります。登録すると、免税事業者であった人も原則として消費税の申告・納税が必要になります。
そのため、インボイス登録は、取引先から要望されたという理由だけで決めず、報酬条件、取引先の属性、消費税の負担、事務作業の増加などを比較して判断しましょう。
Webライターはどのタイミングで法人化を検討すべき?
利益が安定し、法人化によるメリットが設立費用や維持コストを上回ると見込まれる段階で検討しましょう。
法人化を考える主なきっかけには、次のようなものがあります。
- 利益が継続的に増えている
- 法人との取引を拡大したい
- 編集者やライターを雇用したい
- 制作チームを組織化したい
- ライティング以外の事業も展開したい
- 資金調達や事業承継を考えている
ただし、法人を設立すると、設立費用、社会保険料、決算申告の費用などが発生します。赤字でも法人住民税の均等割が生じる場合があるため、単純に所得税率だけを比較して決めるべきではありません。
「売上がいくらになったら法人化すべき」という一律の基準もありません。売上よりも利益、家族構成、社会保険料、今後の事業計画、取引先から求められる信用などを総合的に比較しましょう。
よくある質問(FAQ)
副業Webライターでも開業届を提出できますか?
副業でも、継続してWebライターの事業を行っている場合は提出できます。ただし、会社員として働いている場合は、勤務先の就業規則も確認しましょう。
開業届を提出しないと確定申告はできませんか?
開業届を提出していなくても、確定申告が必要な人は申告できます。開業届の提出と確定申告義務は別の問題です。
開業届を提出すれば青色申告できますか?
開業届とは別に、青色申告承認申請書を期限内に提出する必要があります。また、青色申告特別控除を受けるには、控除額に応じた記帳や申告の要件を満たさなければなりません。
Webライターは屋号を付けたほうがいいですか?
屋号は必須ではありません。本名で活動する場合は、屋号を付けずに開業できます。事業用の名称を作りたい場合や、屋号付き口座を開設したい場合には検討するとよいでしょう。
開業届は無料で提出できますか?
税務署への開業届の提出に手数料はかかりません。自分で書類を作成し、窓口、郵送またはe-Taxで提出できます。
開業届を提出したあとに廃業できますか?
事業を終了した場合は、「個人事業の開業・廃業等届出書」を使って廃業を届け出ます。青色申告を取りやめる場合や消費税の登録がある場合は、別の手続きが必要になることもあります。
Webライターのパソコンは全額経費になりますか?
仕事だけに使用している場合は、事業に必要な支出として処理できる可能性があります。私用でも使う場合は事業使用分を按分します。また、取得価額などによっては、購入時に全額を必要経費にせず、減価償却が必要になる場合があります。
副業の収入が少なくても確定申告は必要ですか?
所得税の確定申告が必要かどうかは、Webライターの所得額、給与の状況、年末調整の有無などによって異なります。
一般に使われる「20万円以下なら申告不要」という基準も、すべての人に当てはまるわけではありません。また、所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。金額だけで判断せず、税務署や住所地の自治体に確認しましょう。
会計ソフトは必ず必要ですか?
会計ソフトは必須ではなく、表計算ソフトや手書きの帳簿で記帳することもできます。ただし、銀行口座やクレジットカードとの連携、仕訳入力、決算書の作成を効率化できるため、経理初心者には会計ソフトが便利です。
開業後はどのくらいの頻度で記帳すればいいですか?
少なくとも月に1回は記帳する習慣を付けましょう。案件数が多い場合は、週に1回処理すると、請求漏れや入金確認の遅れにも気付きやすくなります。
まとめ
Webライターが個人事業主として開業するときは、開業届を提出するだけでなく、継続して記帳できる環境を整えることが大切です。
重要なポイントは次のとおりです。
- 継続的に活動するなら開業届の提出を検討する
- 青色申告を希望する場合は申請期限に注意する
- 副業でも活動実態に応じて開業を検討できる
- 専業になる場合は税金や社会保険料も資金計画に含める
- 事業用口座や会計ソフトで私用と事業を分ける
- 開業前の支出も領収書や明細とともに記録する
- インボイス登録や法人化は個別の状況に応じて判断する
Webライターの開業手続き自体は、それほど複雑ではありません。しかし、最初に売上管理や記帳の仕組みを整えておくことで、その後の確定申告や事業運営がスムーズになります。
安心して執筆や営業に集中するためにも、開業直後から経理を後回しにしないことが重要です。
開業後の経理負担を減らしてWebライティングに集中する方法
Webライターの仕事が増えるほど、請求書の発行、入金確認、領収書の整理、帳簿付けなどの事務作業も増えていきます。
経理を後回しにすると、確定申告前に大量の取引を確認しなければならず、売上の記録漏れや勘定科目の入力ミスが起こりやすくなります。
「執筆や営業に集中したい」「記帳方法が合っているか不安」という方は、記帳代行サービスを活用するのも一つの方法です。
記帳代行アクリーでは、副業・フリーランス・個人事業主の記帳業務をサポートしています。日々の記帳を任せることで、経理作業に使っていた時間を記事制作やクライアント対応に充てやすくなります。
開業をきっかけに経理の仕組みを整えたいWebライターは、記帳代行の活用も検討してみましょう。
※税務上の取り扱いは、事業の実態や個別の状況によって異なります。判断に迷う場合は、税務署または税理士へ確認してください。