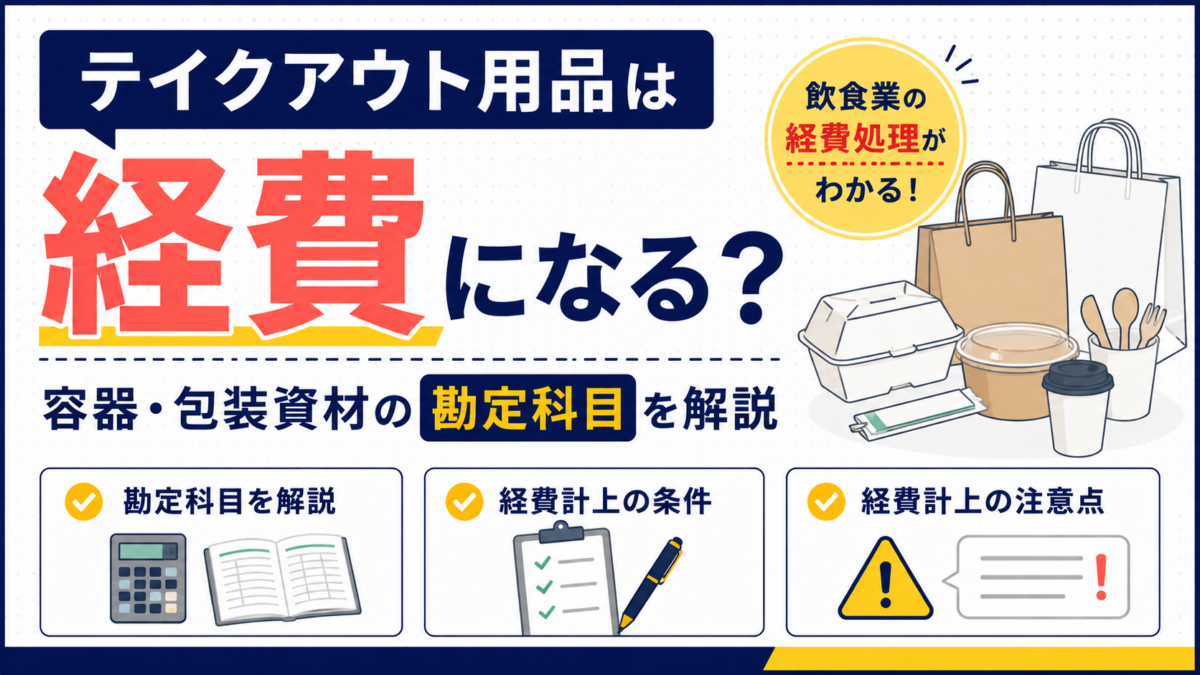
飲食店でテイクアウトやデリバリーを行っていると、弁当容器や紙袋、割り箸などの資材を日常的に購入します。しかし、「これらは経費になるの?」「どの勘定科目で処理すればいいの?」と悩む方も多いのではないでしょうか。
テイクアウト用品は事業で使用するものであれば、基本的に経費として計上できます。ただし、購入する資材の内容や用途によって適切な勘定科目が異なる場合もあります。
この記事では、テイクアウト用品が経費になる理由や勘定科目、経費計上する際の注意点について、飲食業の個人事業主や法人向けにわかりやすく解説します。
- テイクアウト用品が経費になる理由
- 容器や包装資材の勘定科目の考え方
- 経費計上する際の注意点
- 飲食業で一緒に知っておきたい主な経費
監修
大石 英樹(おおいし ひでき)
かいせい税理士法人 代表
大阪市淀川区を拠点に、フリーランス・個人事業主から法人まで幅広い税務顧問を手がける。豊富な実務経験と機動力を武器に、確定申告・記帳・資金調達・事業承継まで一貫してサポート。「経営者の良きパートナー」をモットーに、わかりやすい税務アドバイスを提供している。
Web制作者が経理で失敗しやすいポイントとは?
結論テイクアウト用品は経費として計上できる?
結論として、事業で使用するテイクアウト用品は経費として計上できます。
経費とは、事業の売上を得るために必要な支出のことです。テイクアウトやデリバリーを提供するために必要な容器や包装資材は、営業活動に欠かせないため経費になります。
例えば、次のようなものが該当します。
- 弁当容器
- 紙コップ
- プラスチックカップ
- 紙袋
- レジ袋
- 割り箸
- スプーン・フォーク
- ストロー
- おしぼり
- ラップやアルミホイル
- シール・ラベル
これらは商品を安全に提供するために必要な資材であり、通常は経費として処理できます。
勘定科目は何を選べばいい?
テイクアウト用品は「消耗品費」で処理するケースが一般的です。
容器や包装資材は、使用すると消費される物品であるため、多くの飲食店では「消耗品費」として計上しています。
一方で、会計処理には絶対的なルールがあるわけではなく、事業内容によっては別の勘定科目を採用することもあります。
例えば、
- 消耗品費
- 包装資材として管理している場合は貯蔵品を経由して処理するケース
- 商品の仕入れと一体で管理している場合は仕入高として処理するケース
などが考えられます。
重要なのは、一度決めた勘定科目を継続して使用することです。年度ごとに勘定科目を頻繁に変更すると、帳簿の比較がしにくくなるため注意しましょう。
経費になる容器・包装資材にはどんなものがある?
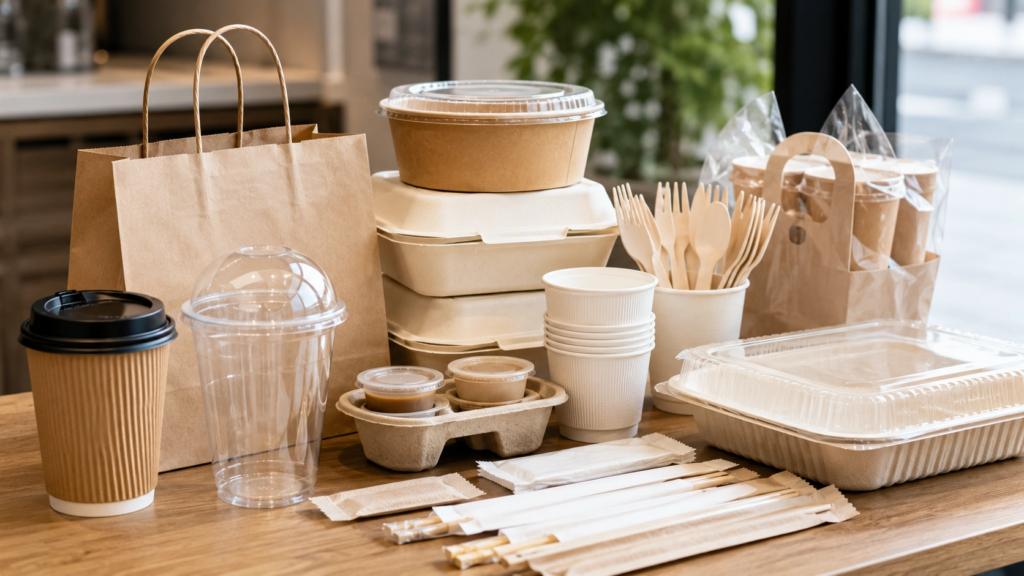
テイクアウト用品にはさまざまな資材が含まれます。
代表的なものは次のとおりです。
| 用品 | 用途 |
|---|---|
| 弁当容器 | 料理の持ち帰り |
| 紙袋・レジ袋 | 商品の持ち運び |
| カップ・フタ | ドリンク販売 |
| 割り箸・カトラリー | 食事用備品 |
| ナプキン・おしぼり | 衛生用品 |
| シール・ラベル | 商品表示・封印 |
| ラップ・アルミホイル | 包装・保存 |
これらは商品の提供に必要なものであるため、通常は経費として認められます。
一方で、店舗の装飾品や長期間使用する設備などは、テイクアウト用品とは性質が異なるため、別の勘定科目や固定資産として処理する場合があります。
会経費計上する際の注意点は?
経費として認められるためには、事業との関連性を説明できることが重要です。
例えば、自宅用に購入した紙皿やラップなどを事業経費として計上することは適切ではありません。
また、次の点にも注意しましょう。
- 領収書や請求書を保管する
- プライベート用と事業用を区別する
- 継続して同じ勘定科目を使用する
- 購入目的が分かるよう帳簿へ記録する
税務調査では「事業に必要な支出だったか」が確認されることがあります。証拠書類を保管しておくことで、スムーズに説明できます。
飲食業で一緒に知っておきたい経費とは?
テイクアウト用品以外にも、飲食業にはさまざまな経費があります。
代表例として、
- 食材の仕入れ
- 調味料
- 厨房用品
- 洗剤・清掃用品
- 制服
- 水道光熱費
- 家賃
- 通信費
- 広告宣伝費
- クレジットカード決済手数料
- デリバリーサービス利用料
などがあります。
経費を正しく計上することで、事業の利益を正確に把握し、適切な確定申告につながります。
よくある質問(FAQ)
Q. テイクアウト容器はすべて経費になりますか?
事業で販売する商品に使用するものであれば、基本的には経費として計上できます。
Q. 割り箸やスプーンも経費ですか?
はい。商品提供のために使用するものであれば経費になります。
Q. 勘定科目は必ず消耗品費ですか?
必ずではありません。会計方針によっては異なる勘定科目を採用することもありますが、継続して同じ基準で処理することが大切です。
Q. 領収書は保管する必要がありますか?
はい。経費であることを証明するため、領収書や請求書は適切に保管しておきましょう。
まとめ
テイクアウト用品は、飲食店が商品を提供するために必要な資材であり、事業で使用するものであれば基本的に経費として計上できます。
ポイントをまとめると、
- テイクアウト用品は基本的に経費になる
- 勘定科目は「消耗品費」が一般的
- 容器・紙袋・カトラリー・包装資材などが対象
- 領収書を保管し、継続した会計処理を行うことが重要
適切な経費処理は、正確な利益管理だけでなく、スムーズな確定申告にもつながります。
テイクアウト用品の経費処理に迷ったら記帳代行アクリーに相談しよう
テイクアウト用品をはじめ、飲食業では日々さまざまな経費が発生します。勘定科目の判断や帳簿付けに迷うことが多い場合は、専門家のサポートを活用するのも一つの方法です。
記帳代行アクリーでは、飲食業の経費処理や帳簿作成をサポートし、日々の経理業務の負担軽減をお手伝いしています。
「この支出はどの勘定科目になるの?」「記帳に時間を取られて本業に集中できない」とお悩みの方は、ぜひお気軽にご相談ください。