副業でせどりをしていると、「住民税はいくらかかる?」「利益が20万円以下なら申告しなくていい?」と疑問に感じる方も多いでしょう。せどりで利益が出れば、所得税だけでなく住民税にも影響します。本記事では、せどりの住民税の計算方法や20万円ルール、会社員の納付方法まで、初心者向けにわかりやすく解説します。
- せどりで住民税がいくらかかるのか
- 住民税を計算するときの基本的な考え方
- 副業所得が20万円以下の場合の注意点
- 会社員がせどりの住民税を納付する方法
- せどりで正確な所得を把握するためのポイント
監修
大石 英樹(おおいし ひでき)
かいせい税理士法人 代表
大阪市淀川区を拠点に、フリーランス・個人事業主から法人まで幅広い税務顧問を手がける。豊富な実務経験と機動力を武器に、確定申告・記帳・資金調達・事業承継まで一貫してサポート。「経営者の良きパートナー」をモットーに、わかりやすい税務アドバイスを提供している。
せどりの住民税はいくらかかる?
結論からいうと、せどりだけに対して一律の金額が課税されるわけではありません。
個人住民税には、前年の所得に応じて課税される「所得割」と、一定額が課税される「均等割」などがあります。所得割の標準的な税率は市区町村民税と都道府県民税を合わせて10%です。ただし、自治体による超過課税などがあるため、実際の税率・税額が異なる場合があります。
たとえば、せどりによって課税対象となる所得が50万円増え、ほかの条件が変わらないと仮定すると、所得割への影響は「50万円×10%=約5万円」が大まかな目安です。
ただし、実際の住民税は給与などほかの所得と合算し、所得控除や税額控除を反映して計算されます。そのため、単純に「せどりの利益×10%=最終的な住民税額」と考えることはできません。
せどりの住民税はどうやって計算する?
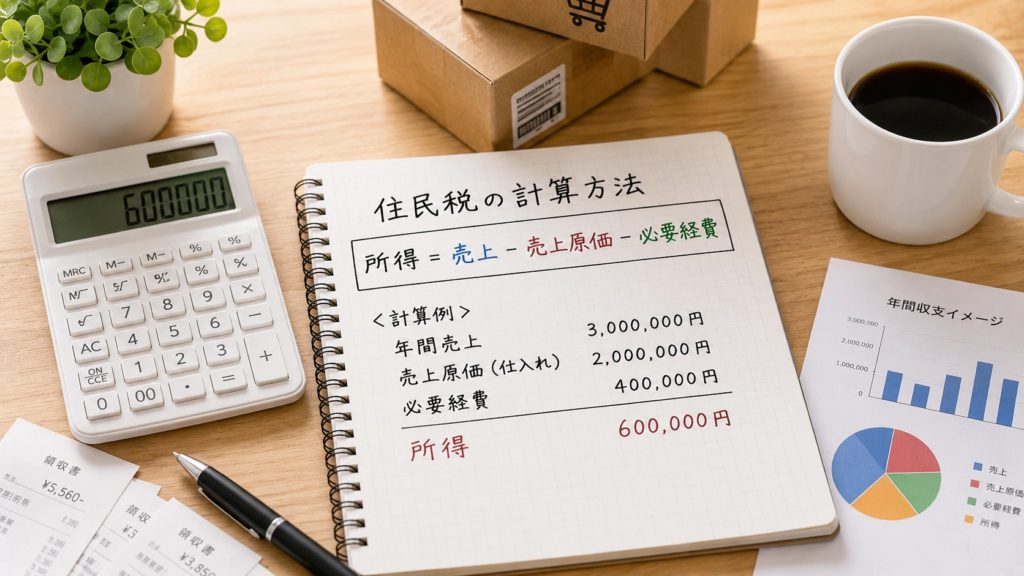
まず重要なのは、売上ではなく所得を把握することです。
せどりの所得は、おおむね次の考え方で計算します。
所得=売上-売上原価-必要経費
たとえば、年間売上が300万円、売上原価が200万円、Amazonなどの販売手数料・送料・梱包資材といった必要経費が40万円なら、所得は60万円です。
300万円-200万円-40万円=60万円
ただし、物販では「年間に仕入れた金額すべて」がその年の売上原価になるわけではありません。年末に売れ残った商品がある場合、原則として棚卸しを行い、「期首棚卸高+年間仕入高-期末棚卸高」で売上原価を計算します。
また、副業せどりの所得が必ず事業所得になるわけではありません。社会通念上、事業と認められる規模・実態があるかなどによって判断され、事業所得に該当しない継続的な副業収入は「業務に係る雑所得」となる場合があります。所得区分によって赤字の取り扱いなども変わるため注意しましょう。
副業せどりの利益が20万円以下でも住民税はかかる?
結論として、「20万円以下だから住民税も申告不要」と考えるのは誤りです。
20万円という基準は、一定の給与所得者について所得税の確定申告が必要かどうかを判断する際のルールです。1か所から給与を受け、給与が源泉徴収の対象となっている場合など、一定の条件を満たす人は、給与所得・退職所得以外の所得の合計が20万円以下なら所得税の確定申告が不要となる場合があります。
ここでいう20万円は「売上」ではなく「所得」です。
たとえば、年間売上が80万円でも、売上原価や必要経費が65万円なら、所得は15万円となります。
一方、住民税には所得税と同じ20万円以下の確定申告不要ルールはありません。たとえば横浜市では、給与所得以外の所得が20万円以下で所得税の確定申告をしない人についても、市民税・県民税の申告対象になることが案内されています。
なお、医療費控除など別の理由で所得税の確定申告をする場合は、20万円以下の副業所得についても原則として申告に含めます。
せどりの住民税はどうやって納付する?
会社員の場合、住民税の納付方法として主に「特別徴収」と「普通徴収」があります。
特別徴収は勤務先が給与から住民税を天引きして納付する方法、普通徴収は納税通知書などに基づいて本人が納付する方法です。
所得税の確定申告をする場合、給与・公的年金等以外の所得に対する住民税については、確定申告書で「特別徴収」または「自分で納付」を選択できます。国税庁も、給与から差し引かないことを希望する場合は「自分で納付」を選択する仕組みを案内しています。
ただし、「自分で納付」を選べば必ず勤務先に副業を知られないという意味ではありません。実際の徴収方法について不明点がある場合は、住所地の市区町村に確認すると安心です。
よくある質問(FAQ)
Q. せどりの売上が20万円を超えたら確定申告が必要ですか?
20万円の基準は売上ではなく「所得」で判断します。また、このルールは一定の給与所得者に関する所得税の確定申告不要制度です。住民税の申告とは分けて考えましょう。
Q. せどりが赤字なら給与と相殺できますか?
必ず相殺できるわけではありません。せどりが事業所得に該当するか、雑所得に該当するかによって取り扱いが異なります。雑所得の赤字は、原則として給与所得などほかの所得との損益通算はできません。
Q. 仕入れた商品はすべて経費にできますか?
その年に仕入れた商品がすべて直ちに売上原価になるとは限りません。年末時点で売れ残っている商品は棚卸資産として整理し、期末棚卸高を考慮して売上原価を計算する必要があります。
Q. 住民税を自分で納付できますか?
給与以外の一定の所得に対する住民税については、確定申告時に「自分で納付」を選択できる場合があります。具体的な取り扱いは住所地の自治体にも確認してください。
まとめ|せどりの住民税は利益と納付方法を正しく把握しよう
せどりで利益が出ると、住民税にも影響します。所得割の標準税率は合計10%ですが、実際の税額は給与などを含めた所得、所得控除、税額控除などによって変わります。
また、「副業所得が20万円以下なら何もしなくてよい」とは限りません。所得税の確定申告が不要でも、住民税の申告が必要になるケースがあるため注意が必要です。
せどりでは売上だけでなく、仕入れ、在庫、販売手数料、送料などを継続的に記録し、正しい所得を把握しておくことが大切です。
せどりの記帳・税金管理を効率化するなら記帳代行アクリー
せどりは商品の仕入れや販売手数料、送料、梱包資材など取引件数が多くなりやすいうえ、年末には在庫の整理も必要です。正しい所得を計算するためには、日頃から売上・仕入れ・経費を記帳しておくことが欠かせません。国税庁も、事業所得などがある人について、売上や仕入れ、経費に関する記帳と帳簿・書類の保存を求めています。
「仕入れや経費の整理が追いつかない」「本業とせどりで帳簿を付ける時間がない」という場合は、記帳業務を外部に任せるのも一つの方法です。
記帳代行アクリーを活用すれば、煩雑になりやすい日々の記帳を効率化し、仕入れや販売など売上につながる業務へ時間を使いやすくなります。住民税や確定申告の時期に慌てないためにも、日頃から正確に利益を把握できる記帳体制を整えておきましょう。